この負担を考えるうえで重要なのが、物価の変化を考慮した「実質金利」です。銀行や国債などが示す金利を「名目金利」といい、そこから物価上昇率を差し引くことで、実質金利を求めます。
例えば、名目金利がゼロでも、物価が年1%下がれば、実質金利はプラス1%になります。このため、日銀が政策金利をゼロ近くまで引き下げても、デフレによって実質金利がプラスの状態が続けば、借り入れの負担は十分に軽くなりません。こうした状況が、企業の投資や家計の住宅購入などを抑える要因になったと考えられます。
また、デフレの日本では物価下落分だけ実質金利が上がるため、それが円に対する需要を強めたことも円高要因になったと考えられます。
さらに、2008年の世界金融危機が事態を深刻化させました。というのは、世界金融危機後、米国をはじめ先進国全体で成長率と物価上昇率の低い状態が続き、金融緩和が長期化したからです。そのため、ドルで運用しても金利収入を得にくくなり、実質金利の高い円に対する需要がより一層強まったのです。これが、2011年の1ドル=75円という超円高の大きな要因となったといえるでしょう。
また、景気低迷を続ける日本国内での損失を補うために海外資産を売却し、資金を日本に戻す動き(レパトリエーション)も、局面によって円買いにつながったと指摘されています。
そして、国内の需要が弱いなかで円高が進んだことは、企業の投資判断に大きく影響を与えたと考えられます。円高の環境下では、日本で生産して輸出する採算は悪化するため、海外に工場を建てたり、現地企業を買収したりする誘引が強く働きます。しかも、円高だからこそ、外国に投資するために必要な外貨を獲得するために必要な円資金は少なくてすみます。そのため、海外市場の成長とも相まって、国内より海外で事業を拡大する動きが強まったのです(つまり、国内への投資が減り、海外への投資が増えた)。
もちろん、海外進出は企業の成長に必要な選択でもあります。
しかし、これが大きなリスクを日本にもたらしたのも事実です。
国内投資の停滞と生産拠点の海外移転が重なれば、国内の雇用が失われるだけでなく、技術の蓄積や部品・素材の供給網も弱まりかねません。
不景気で研究開発費も削られ、国内で新たな技術や産業が育ちにくくなれば、重要な物資を海外に頼る度合いはさらに高まります。暮らしや産業に欠かせない物資を安定して確保する経済安全保障の観点からも、円高とデフレの長期化が国内の生産基盤にもたらした悪影響を軽視すべきではありません。
米国の金利高はなぜ起きたのか?
こうした環境を変える契機となったのが、アベノミクスでした。
2012年末、第2次安倍政権の発足に伴い、大胆な金融緩和や機動的な財政政策への期待が高まると、市場では「デフレが続く」という見方が変わり、為替相場は急速に円安へと転じました。1ドル=80円前後だった円相場は、およそ3年で120円台となりました。
そして、2020年以降の新型コロナウイルスの感染拡大を経て、世界の経済環境は大きく変化しました。
各国が政府支出を拡大して家計や企業を支える一方、生産・物流の停滞や人手不足によって、モノやサービスの供給が需要に追いつかず、物価が上昇しました。日本でも物価が上昇する一方、名目金利は低く抑えられていたため、実質金利はマイナスになりました。
コロナ対策をはじめ莫大な公共投資を行った米国では、強い需要を背景に物価が急騰。その物価上昇を抑えるために急速な利上げが一足先に進みました。国内の旺盛な消費や、AI関連を含む民間投資への期待も、米国に資金を引き寄せる要因となっています。日本の個人投資家が米国株への投資を増やしてきたことも、こうした資金の流れの一端と捉えられるでしょう。
2022年以降の円安を考えるうえでは、こうした日米の経済環境の違いを踏まえることが欠かせません。
日本よりも高い金利や経済成長への期待が、米国の株式・債券への投資や、現地での事業展開の魅力を高めました。こうした投資に必要なドルへの需要が、円に対してドルが買われる「円安ドル高」の背景となったのです。
そのため、日本企業が米国で利益を上げても、現地の工場や事業への再投資などに使われれば、日本への還流による円買いには直結しません。海外で稼いだ資金が日本に向かうかどうか(外貨で円を買う動きが強くなるかどうか)を考えるには、金利差だけに着目するのではなく、日本国内にどれだけ魅力的な投資先があるかにも目を向ける必要があるのです。
「財政拡大が通貨安を招く」とは限らない
ところが、日本の多くのメディアでは、ここまで説明してきた円安の背景にある構造を十分に捉えないまま、高市政権の打ち出す積極財政による財政不安を殊更に強調し、それゆえに円安(円売り)が進んでいるという説明がされています。
これは、かなり一面的な分析と言うほかありません。
そもそも、政府支出の拡大を、そのまま通貨安に結びつけるのは適切ではありません。
基本的なマクロ経済理論では、政府支出の拡大によって直接的に需要が押し上げられたり、民間の消費や投資が活発になれば、金利が上昇し、海外からの資金の流入で通貨高につながる経路が想定されています。
このことは実際のデータでも裏付けられています。
【図表-2】をご覧ください。これは、米国と日本の財政収支(前年比)の差を横軸に、ドル円相場が前年から何%変化したかを縦軸に取ったものです。
ご覧のとおり、散布図は右上がりの傾きを示しています。つまり、米国の財政赤字の拡大が日本に比べて大きい(横軸の右方向)ほど、ドル高・円安に振れる(縦軸の上方向)傾向が読み取れるわけです。これは、新型コロナウイルスの感染拡大以降、米国政府が日本政府をはるかに凌ぐ規模に財政支出拡大させ、為替がドル高・円安に振れた動きと整合的です。
【図表-2】ドル円と日米の財政収支差
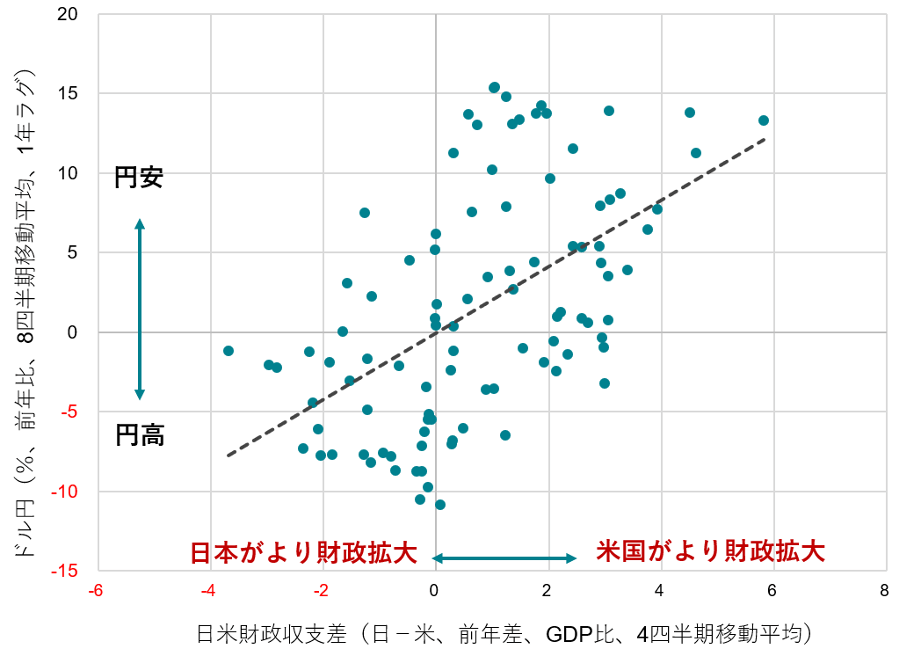 注:サンプルは2002年以降、2022年は外れ値として除外
出所:内閣府、日銀、BEA、FRB、Bloomberg、クレディ・アグリコル証券
円安には、国内投資を後押しする効果もある
円安が急激に進めば、家計や企業に負担をもたらすことは確かです。輸入する食料やエネルギー、原材料を円で買う際の価格が上がり、企業がその費用を販売価格に上乗せすれば、消費者が支払う価格も上昇するからです。
しかし、こうした負担を直視しながらも、それと同時に、円安のプラス面も評価すべきです。