なぜ売上高・純利益は過去最高なのに
営業減益なのか?
それでは、決算書を図解した「比例縮尺図」から、貸借対照表(B/S)と損益計算書(P/L)の全体像を把握していこう(決算書の読み解き方については、『「Switch2」は爆売れなのに、任天堂の利益率が急降下したワケ』を参照)。なお、P/Lは税金等調整前当期純利益(図中では税前利益と記載)までを図示している。
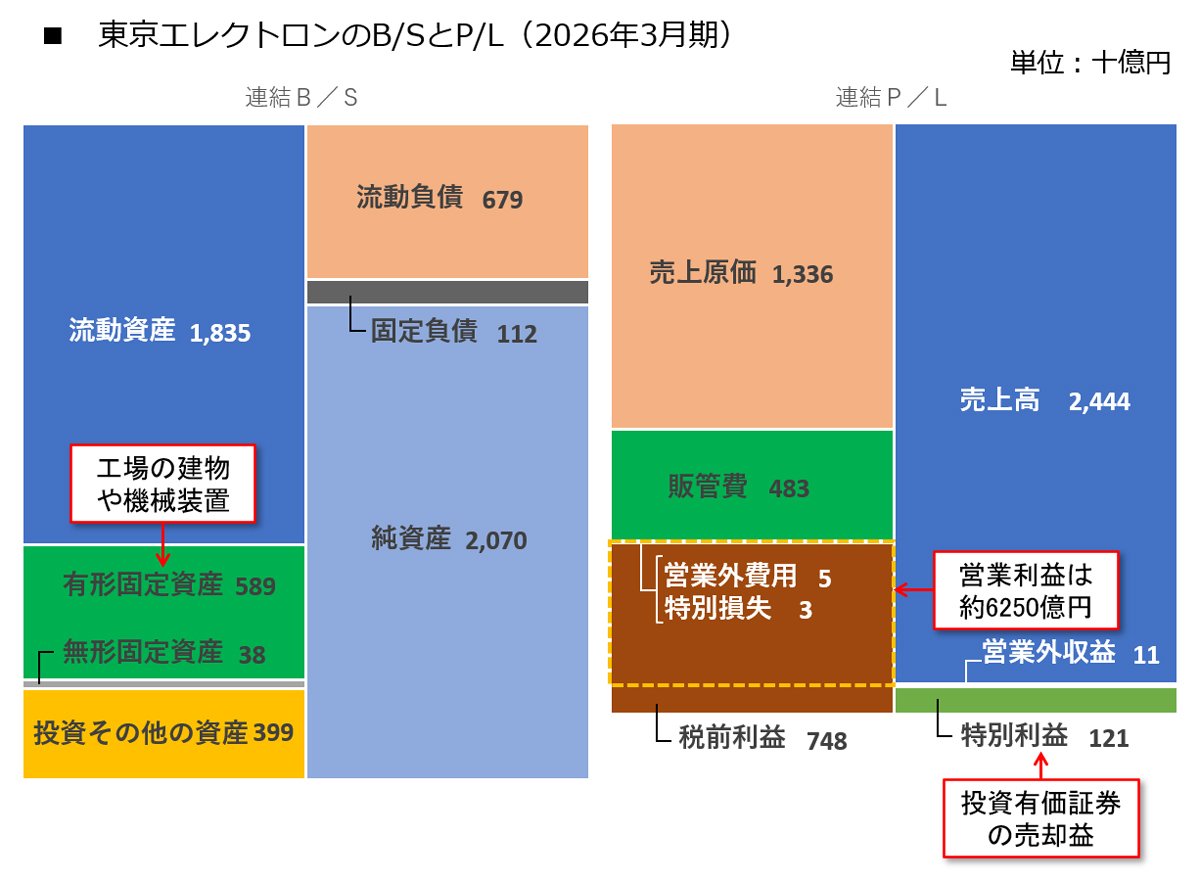 東京エレクトロンのB/SとP/L(2026年3月期)、筆者作成 拡大画像表示
まず、B/Sから見ていこう。B/Sの左側(資産サイド)で最大の金額を占めているのは、流動資産(約1兆8350億円)だ。ここには、棚卸資産(在庫)が約7130億円、売上債権(受取手形、売掛金及び契約資産)が約5260億円、現預金が約4510億円計上されている。これらは、東京エレクトロンが営業を行っていくうえで必要な資産だ。
次いで大きいのは、有形固定資産(約5890億円)だ。ここには、半導体製造装置を生産する工場を中心とした建物・構築物(約3010億円)や機械装置・運搬具(約910億円)、土地(約610億円)などが計上されている。加えて、完成前の有形固定資産にかかった支出などを資産計上する、「建設仮勘定」が約1010億円計上されているのが特徴的だ。設備投資に対する積極的な姿勢が、建設仮勘定の金額にも現れている。
B/Sの右側(負債・純資産サイド)を見てみると、流動負債が約6790億円、固定負債が約1120億円にとどまっている一方、純資産は約2兆700億円計上されている。自己資本比率(=純資産÷総資本〔総資産〕)は約72%と高い水準だ。こうした特徴は、有利子負債を持たない無借金経営を行っている企業でよく見られる。実際、東京エレクトロンのB/Sには有利子負債が計上されておらず、無借金経営であることが分かる。
続いて、P/Lについても見ていこう。売上高が約2兆4440億円であるのに対し、売上原価は約1兆3360億円(原価率は約55%)、販売費及び一般管理費(以下、販管費)は約4830億円(販管費率は約20%)で、営業利益(図中の点線で示した部分に相当)は約6250億円だった。売上高営業利益率(=営業利益÷売上高)は約26%という水準だ。
前期(25年3月期)と比較してみると、売上高が約120億円増(増加率では約0.5%増)にとどまった一方で、売上原価は約500億円増(同約3.9%増)、販管費は約340億円増(同7.6%増)となった。営業利益が減益となった理由は、売上高の増加額に比べて売上原価や販管費の増加が大きかったことだ。これらの費用が増加した要因については後ほど詳しく見ていこう。
一方で、営業利益以降の項目で目立つのは、特別利益が約1210億円計上されている点だ。このほとんどは投資有価証券売却益(約1150億円)であり、主に政策保有株式を売却したことによるものだ。
その結果、法人税等を差し引く前の最終利益を示す税金等調整前当期純利益(税前利益)は約7480億円となり、25年3月期の約7060億円と比べて増益となった。こうしたことが、営業利益が減益となった一方で、当期純利益が増益となった理由だ。