B/Sに現れた
積極的な設備投資
東京エレクトロンの設備投資がB/Sに及ぼした影響について探るために、25年3月期と26年3月期のB/Sを比較してみよう。
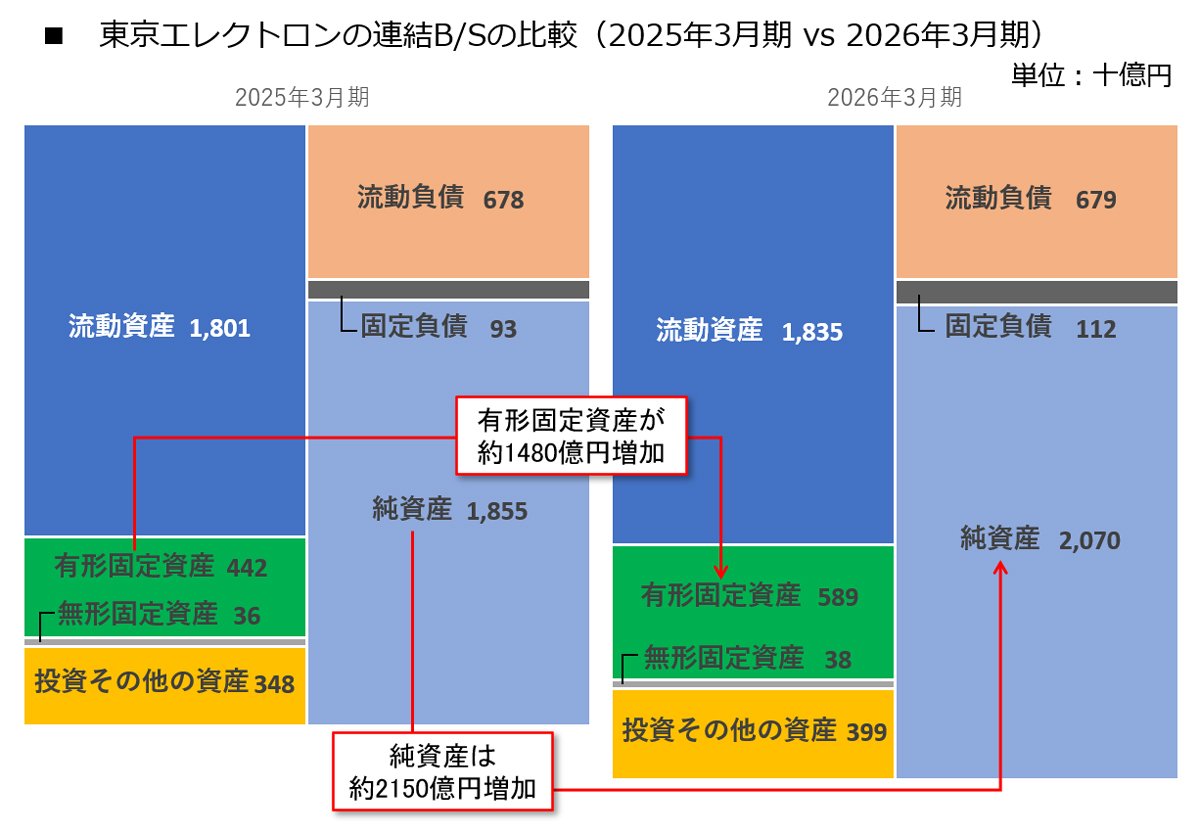 東京エレクトロンの連結B/Sの比較(2025年3月期 vs 2026年3月期)、筆者作成 拡大画像表示
これによれば、有形固定資産は25年3月期の約4420億円から、26年3月期の約5890億円へと、約1480億円増加している(いずれも概数のため、差額とは一致しない)。こうした数字から、積極的な設備投資がB/S上の資産の金額の増加としても現れていることが読み取れる。
この間、負債合計は約200億円の増加にとどまっている一方、純資産は約2150億円増加している。東京エレクトロンは、有利子負債に依存することなく、自己資本を厚くしながら積極的な設備投資を進めていることが分かる。
なお、設備投資の金額と、B/Sに計上される有形固定資産残高の増加額は別物である点には注意してほしい。有形固定資産の残高には減価償却や資産の売却なども影響するため、両者は区別しておくことが重要だ。
成長投資はB/SとP/Lに
どう現れるのか?
東京エレクトロンが行っている成長投資は、決算書にはどのような形で現れるのだろうか。ここでは、要約した財務諸表(B/SとP/L)を見てみよう。
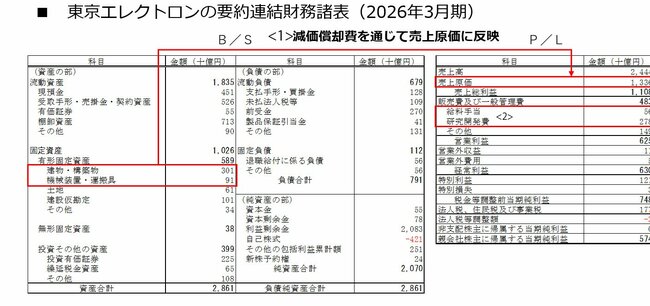 東京エレクトロンの要約連結財務諸表(2026年3月期)、筆者作成 拡大画像表示
すでに見てきたように、設備投資の結果はB/Sの有形固定資産の金額に現れる。有形固定資産のうち、建物や機械装置といった資産は減価償却の対象となり、P/L上では複数年にわたって減価償却費が計上される。特に、工場などの製造に関わる有形固定資産の減価償却費は、製造原価を通じて売上原価に計上されることとなる(図中の〈1〉)。
また、積極的な人材採用と研究開発は、販管費に影響する(図中の〈2〉)。研究開発費の多くは、将来に向けた投資であるが、P/L上は基本的に発生した期の費用として一括で計上される。また、人材採用により人件費が増加すれば、販管費中の給料手当も増加する(ただし、ここで計上されるのは主に営業部門や管理部門の人件費であり、工場などでの製造にかかる人件費は売上原価に計上される)。
このように、成長投資はB/S、P/Lの双方に影響を与えるが、将来に向けた研究開発費は当期に一括で費用計上されること、また、新しい設備や人材も当初からフル稼働するわけではないことを考えれば、収益の増加に比べて費用の増加のほうが先行しやすい。
東京エレクトロンの売上高の増加に比べて、売上原価や販管費の増加が大きかった背景には、成長投資に伴う費用の増加が先行したこともあったと推察される。特に、減価償却費や研究開発費の増加は、積極的な設備投資や研究開発投資の影響を反映したものといえる。
25年3月期から26年3月期にかけて、売上原価は約500億円増加したのに対し、減価償却費の増加額は約190億円だった(ただし、減価償却費の一部は販管費として計上されるため、すべてが売上原価に計上されているわけではない)。一方、販管費は約340億円増加しており、そのうち研究開発費の増加額が約280億円、給料手当の増加額が約50億円だった。これらの点を踏まえれば、26年3月期において増収であったにもかかわらず営業減益であった主な要因の1つには、積極的な成長投資の存在があったといえそうだ。