成長投資を
企業価値につなげられるか
東京エレクトロンにおける積極的な成長投資は一過性のものではない。以下の図を見てほしい。
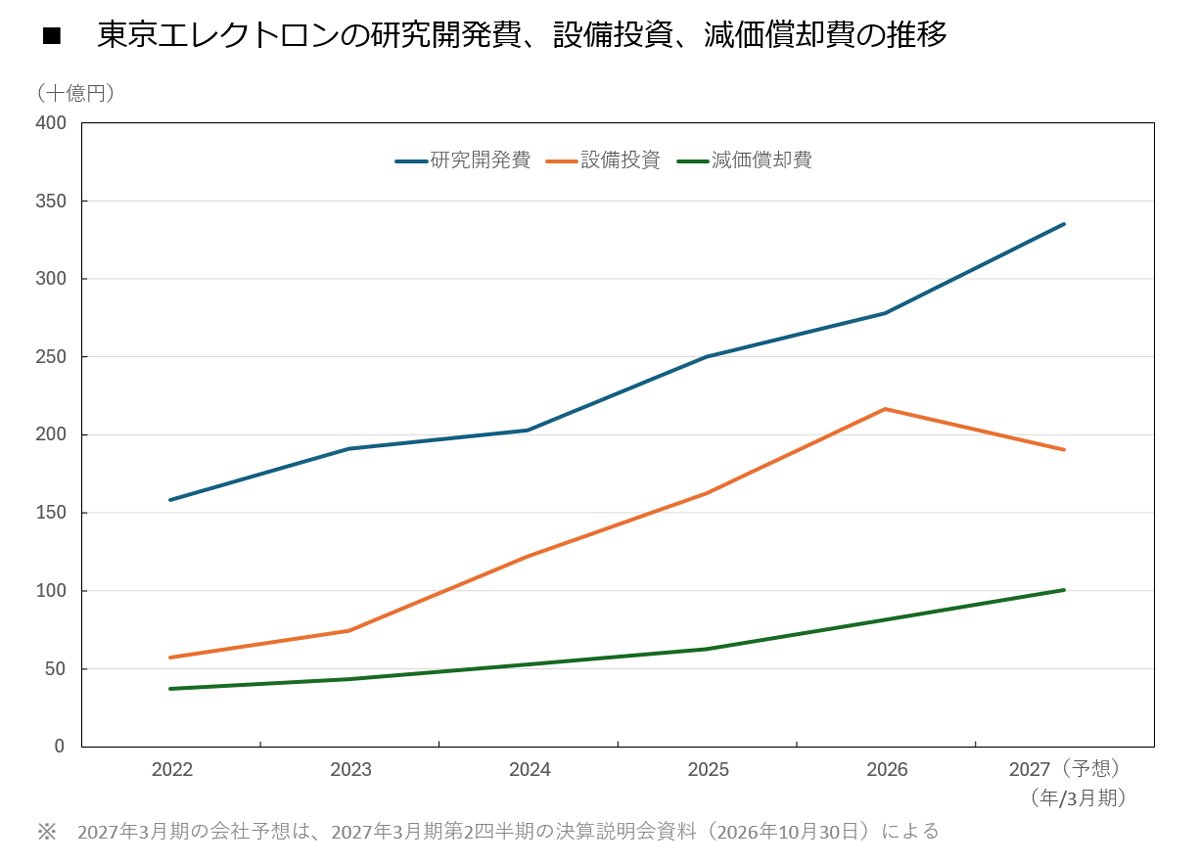 東京エレクトロンの研究開発費、設備投資、減価償却費の推移、東京エレクトロン決算説明会資料より筆者作成 拡大画像表示
これによれば、研究開発費は22年3月期の約1580億円から26年3月期の約2780億円に、設備投資は同期間に約570億円から約2160億円に増加している。また、設備投資の増加に伴い、減価償却費も約370億円から約810億円に増加した。また、27年3月期には研究開発費が約3350億円、設備投資が約1900億円、減価償却費が約1000億円になると予想されている。
ここまでの数字から分かるのは、東京エレクトロンがAI需要の拡大を成長機会として捉え、将来の成長に向けて設備や研究開発への投資を加速させてきたことだ。ただし、投資額が増えたこと自体は、投資の成功を意味するものではない。
繰り返しとはなるが、こうした積極投資は、一時的に利益の下押し要因となる可能性が高い。東京エレクトロンの中期経営計画では、27年3月期に売上高3兆円以上、売上高営業利益率35%以上、ROE(自己資本利益率)30%以上という財務目標を掲げているが、東京エレクトロン社長の河合利樹氏も、「統合報告書2026」において「営業利益率の目標達成に向けてはチャレンジングな状況」と認めている。
一方で、東京エレクトロンは10月30日に27年3月期の売上高が約3兆7000億円、営業利益が約1兆1690億円、当期純利益が約8650億円になる見通しという業績予想を開示した。売上高営業利益率の予想は約32%で、中期経営計画の目標値には届かないが、売上高、営業利益、当期純利益はいずれも過去最高を見込んでいる。また、上期実績を見ても、売上高は約1兆6670億円(前年同期比41%増)、営業利益は約5070億円(同67%増)、当期純利益は約3770億円(同56%増)と大幅な増収増益となった。
成長投資の成否は、それが将来的な利益や営業キャッシュ・フロー(以下、営業CF)の成長につながるかどうかにかかっている。新たな設備の稼働率が上がり、研究開発が製品の付加価値を高めることなどにより利益や営業CFが伸びれば、その投資は成果を上げたといえるだろう。一方で、需要が鈍化し、設備の稼働率が低下すれば、減価償却費が利益を圧迫する可能性もある。
東京エレクトロンの成長投資の成否を判断するうえでは、今後も業績が継続的に伸びていくかどうかに注目することが必要だ。
著書に『決算書の比較図鑑』『会計指標の比較図鑑』『武器としての会計思考力』『武器としての会計ファイナンス』『粉飾&黒字倒産を読む』(以上、日本実業出版社)、『決算書×ビジネスモデル大全』(東洋経済新報社)など。著書累計発行部数10万部超。
X(@ybknsk)で、決算書や会計を身近に学べるコンテンツを発信。
https://twitter.com/ybknsk
★本連載の著者、矢部謙介氏の新刊が発売中!
『会計指標の比較図鑑-見るだけでKPIの構造から使い方までわかる』
矢部謙介 著
定価1980円(税込)
日本実業出版社
会計指標と決算書とビジネスがつながる決算書分析の超面白い実践入門書。40社の指標&決算書をシンプルな図解で徹底比較しています。本連載で取り上げた企業も多数掲載!詳しくはこちら。