日銀見通しで物価上昇率27年度2.6%
内閣府試算では「2.1%~2.2%」で推移
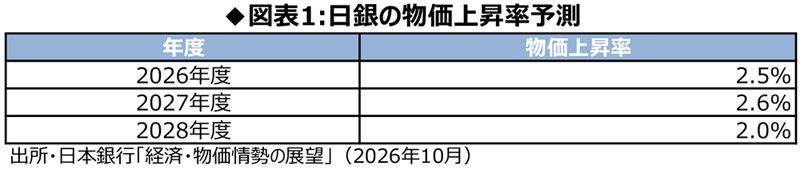
今後の物価の見通しについて、2026年10月の日銀の展望レポートでは、生鮮食品を除く消費者物価上昇率(年率)を、図表1のように予測している(消費税減税の影響を含まず)。27年度については前回7月の見通し(2.4%)から上方修正された。
一方で内閣府が26年7月30日に公表した「中長期の経済財政に関する試算」では、日本の消費者物価上昇率は今後5年間、おおむね年率2.1~2.2%で推移すると想定されている。
この推計では、経済成長率については複数のシナリオを設けながら、消費者物価上昇率については、どのシナリオでもほぼ同じ数字を想定している。
シナリオは次の三つだ。
成長戦略実現ケース(1):投資や技術革新の効果が十分に発現し、中長期的な実質成長率が1%台後半に達する。
成長戦略実現ケース(2):成長戦略の効果がある程度発現し、実質成長率が1%台半ばに達する。
現状投影ケース:生産性の向上が限定的で、実質成長率が0%台前半にとどまる。
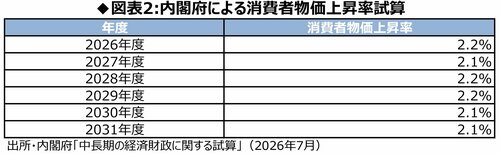
内閣府の予測の基礎にあるのは、消費者物価上昇率が「中長期的に期待物価上昇率に収斂(しゅうれん)する」という考えだ。ここで「期待物価上昇率」とは、企業や家計などが将来の物価上昇率についてどの程度を予想しているかを示すものだ。
例えば、企業が今後も物価は毎年2%程度上がると考えれば、その予想が販売価格や賃金の決定に影響する。このような行動が広がることによって、実際の物価上昇率も2%程度に近づいていくという考え方だ。
内閣府はこの考え方を前提として、短期的な変動はあっても、中長期的な物価上昇率は2%程度になると見込んでいる。
通常、経済活動が活発になり、需要が供給力を上回れば、物価には上昇圧力が生じる。逆に成長率が低い場合には、物価上昇圧力が弱まる可能性がある。しかし、この試算では、長期的な物価上昇率は期待物価上昇率の2%程度に落ち着くという姿になっている。
これはどのような経済状況でも必ず2%になるという予測ではなく、一定の経済構造や物価期待を前提とする条件付きの試算と理解する必要がある。