フォロー
野口悠紀雄
超低金利によって覆い隠されてきた1000兆円を超える政府債務の負担が金利上昇の下、国債が高金利で借り換えられ、2027年度予算では国債費が大きく膨らむ見通しだ。金利が名目成長率を上回れば債務残高の対GDP比も上昇する可能性が高く、来年度予算は「金利ゼロを前提にした財政」の終わりを示す転換点となる。
利上げにもかかわらず円安が進んだ背景として金融政策の「財政従属」が注目される。財源が不明確な食料品消費税減税は国債増発や利払い費増による市場の財政への不安を強め、日銀が追加利上げできにくくなるとの予想から一層の円安が進む可能性だ。政府は国民生活を守るため消費税減税を中止、または延期し財政政策への信認を回復すべきだ。
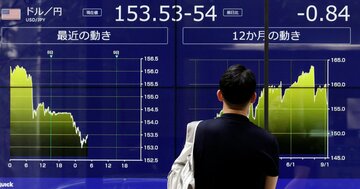
9月に入ってからの約1週間で円ドルレートが7円以上、円高に振れたのは、日本銀行の追加利上げで内外金利差が縮小するとの予想が強まったからとみられるが、相場の振れを「増幅」させたのは、円キャリー取引の巻き戻しの動きだ。今後、円安修正が本格化する鍵は、市場の期待が変わり円キャリー取引の逆回転が始まるかどうかだ。
日本銀行の9月の金融政策決定会合で、政策金利が1.25%へ引き上げられ中立金利の下限を上回る可能性が高いが、市場はすでにそれをほぼ織り込んでいる。円安修正や長期金利安定で日銀に求められるのは、政策金利をどこまで引き上げれば金融環境が緩和的でなくなると考えているのかを明確に説明することだ。
最近では、AIは既存の情報や知識を使って問題を解くだけでなく自ら「仮説」を作り人間がまだ知らない答えを出すことまでできるようになった。そうなると、研究者、科学者ら知的労働者の仕事は「答えを見つけること」から、「問題を探し出すこと」に移り、「価値があるのはいかなる問いか?」の判断が重要になる。
長期金利が上昇し円安が進む背景には、「370兆円の官民投資」や食料品消費税減税を掲げる高市積極財政が将来の財政運営を困難にするとの市場の懸念がある。金利上昇と通貨安が同時に進む点では2022年にイギリスで起きたトラスショックと同じだ。しかしショックに対する政権の対応は正反対だ。
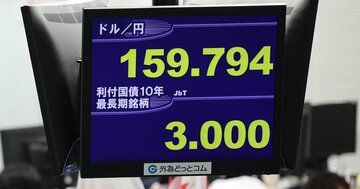
円安に対処するための円買い介入が繰り返されるようになり、7月末には28年ぶりに日米が協調介入したが、問題はその効果が長続きしないことだ。経済政策や企業の海外投資増、エネルギー輸入依存など国内外の資金の流れや企業の行動などを総合的に見直す必要があり、為替介入で円安を止めるという発想は捨てるべきだ。
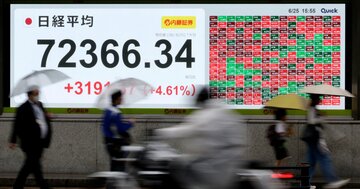
日経平均株価の活況はAI・半導体企業がけん引するが、今年上半期で見る限りTOPIXの上昇率はそれほどではなく、さらにスタンダード市場指数とグロース市場指数は5~6%程度の低い上昇率にとどまる。現在の株価上昇は、一部の有力企業に対する強い成長期待を映している面が大きい。
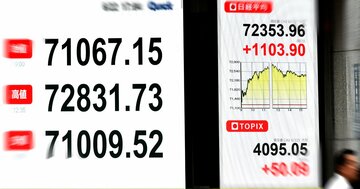
今年6月末までの半年間で日経平均株価の上昇幅は約39%とTOPIXの約12%の3倍以上だ。だがこの背景には1株当たりの株価が高い、いわゆる値がさ株の比重が高い場合の株価指数の算出方法がある。活況はAI・半導体などの限られた銘柄の高騰によって押し上げられた面が強い。
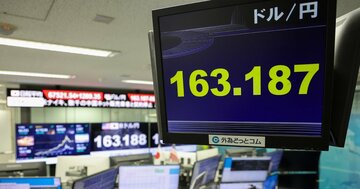
円相場は約40年ぶりの1ドル163円台になり円安が止まらない状況だ。直近では「骨太方針2026」の原案での記述やイランでの戦闘再開が材料になっているが、円安基調の根底にあるのは日本経済の潜在成長力低下による円が売られやすい構造だ。円相場の安定の王道は企業や産業の国際競争力を強めることだ。
高市政権がまとめた「骨太の方針2026」の原案に対し、財政規律後退の警戒感から約30年ぶりの水準まで高騰した10年国債や20年国債金利はその後、急反転した。真相は不明だが、その要因にGPIFによる買い支えが指摘されている。だが、買い支えがあったとしても根本的な解決にならないことは確かだ。
高市政権は、食料品の消費税減税を2027年度から2年間実施するというが、減税をしても、円安や輸入価格上昇、人件費増など、物価高の根本原因は解消されず効果も一時的にとどまる可能性が高い。消費税は社会保障を支える基幹財源でもあり、日本社会の本質問題への対応をむしろ阻害する危険がある。
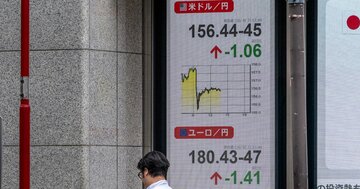
日本銀行の追加利上げにもかかわらず、円ドルレートは39年半ぶりの162円台を記録するなど円安が止まらない状況だ。今の円安の本質的な要因は、内外金利差などではなく消費税減税などの財源手当てが不十分な財政政策に市場が不信感を強めていることがある。円安を本気で止めるなら、無責任な積極財政を転換することだ。
直近公表の4月の毎月勤労統計調査(確報)で、実質賃金は4カ月連続で前年比プラスになった。政府の物価高対策があるとはいえ、ボーナス支給の時期ではない期間での上昇だ。しかし資本装備率や全要素生産性に変化はみられず、実質賃金プラス化が定着するかどうかは不確定だ。
実質賃金が伸びない根本的な原因は、1985年には4%を超えていた日本経済の潜在成長率が0.7%程度まで低下しているからだ。少子化による労働人口減少が大きな原因だが、デジタル化の遅れなどに象徴される全要素生産性(TFP)を引き上げるための最重要の課題は高等教育の質の向上などによる人材育成だ。
日本銀行は6月金融政策決定会合で昨年12月以来の政策金利引き上げを決めたが物価上昇や円安加速を考えると利上げは4月にすべきだった。日銀はトランプ関税やイラン戦争勃発で状況の不透明感が強いことを強調してきたが、それを理由に現状維持を続けて手遅れになる懸念もあった。
物価高などへの家計支援策として制度案が公表された「給付付き税額控除」は、本来、中低所得層の手取り増で就労や子育てなどを幅広く支援する制度だが、インフレ下での税負担増を緩和する機能を期待できる面がある。だが、「隠れた増税」回避の本筋は控除などの課税最低限や税率区分を物価に連動させることだ。
政府の物価対策によってガソリン価格などが低く抑えられているが、この政策下では、公的年金のインフレスライド率が、高齢者が直面する消費者物価上昇率に追い付かず、その結果、年金の実質価値が低下する可能性が高い。この構図は最低賃金で働く人や生活保護世帯も同じだ。
海外では政府の無謀な政策に対して長期金利が上昇しトリプル安(債券、株式、通貨の安値)が起き、政策が撤回される事態がある。いま長期金利が高騰する日本でこの「債券自警団の活動」が日経平均株価に及ばないのは、売買の多くを占める海外投資家には円安で日本株買いが割安なことや日銀が利上げを見送っているなどの要因がある。
直近公表の3月の実質賃金が3カ月連続のプラスとなった背景には、賃上げだけでなく、ガソリン補助金によって消費者物価の上昇率が押し下げられた面がある。家計などの負担が財政負担に置き換えられただけで、需要抑制にはつながらず、電気・ガス代補助が再開されるとなれば、財政負担増大のリスクはさらに高まる。