実質賃金上昇、「現状投影コース」で年0%程度
マクロ経済スライドで年金受給者の購買力は低下?
一方で、賃金や年金の見通しはどうか。
内閣府の中長期の経済財政試算では、上記のような物価上昇の見通しを反映させ、27年度まで実質賃金上昇率は年1%程度、その後は経済成長のケースによって、図表3のように分かれる。
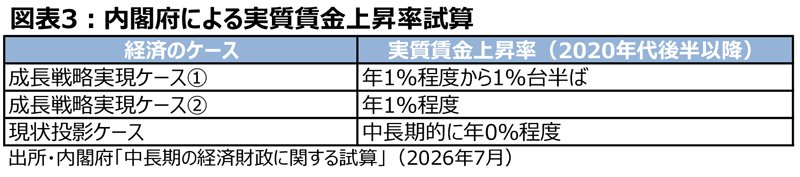
ここでいう実質賃金は、雇用者1人当たりの名目賃金・俸給を消費者物価指数(総合)で調整したものだ。
実質賃金が年1%上昇すれば、5年間の累積上昇率は約5.1%、年1.5%なら約7.7%となる。
実質賃金は8月まで連続8カ月前年比プラスとなっているが、中東の不安定な状況は今後も続く見通しだ。日銀の物価見通しをみても物価上昇幅は大きい。今後、実質賃金が低下する可能性がある。
内閣府の2026年7月試算には、年金額そのものの予測は示されていない。
この見通しでは、物価は26年度から31年度までの5年間で約11%上昇する計算になる。しかし、これに対して年金額は物価に完全に連動するわけではない。
実際、26年度の年金額改定率は、基礎年金が1.9%、厚生年金の報酬比例部分が2.0%であり、改定に用いられた物価上昇率3.2%を下回った。今後も、賃金や物価による改定率から現役世代の人口減少や平均余命の伸びの分を差し引いて年金額に反映させるマクロ経済スライドによる調整が続くなどのため、年金受給者の購買力が低下する可能性がある。
なお、年金については、次の二つの問題を区別する必要がある。
第一は、物価に対する年金受給者の購買力が上がるか下がるかという問題。そして第二は、現役世代の賃金に対する年金の相対的な水準がどう変化するかという問題だ。
年金の実質額が横ばいでも、実質賃金が上昇すれば、現役世代に対する年金受給者の相対的な所得水準は低下する。
(一橋大学名誉教授 野口悠紀雄)