 Photo:Tomohiro Ohsumi/gettyimages
政策金利「1.25%」、中立金利下限値を上回る
なお「緩和的な金利」なのか?
金融市場では、9月17、18日の日本銀行の金融政策決定会合で、政策金利が1.00%から1.25%に引き上げられることがほぼ織り込まれている。ベッセント米財務長官も、円安が日本のインフレ圧力を高めていると指摘し、日銀に繰り返し対応を求めてきた。
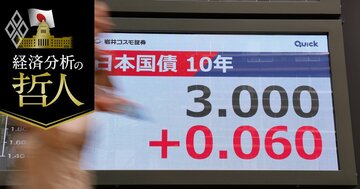
こうした観測を受けて、為替レートは9月に入り1ドル150円台半ばまで円高方向に動いた。一方で、新発10年国債利回り(長期金利)は、9月に入り1日、2日、11日、15日と3%台をつけるなど、依然、上昇基調が続いている。
日銀が市場予想通りの利上げを決めても、それだけでは新しい情報にならない。
ただし、利上げが織り込まれていても、市場が動かないとは限らない。植田和男総裁が今後の追加利上げについて慎重な姿勢を示せば、円は再び下落する可能性がある。逆に、利上げの加速を示唆すれば、さらに円高が進むこともあり得る。
9月会合で最も重要なのは、利上げそのものではない。政策金利が1.25%になった後も、日銀がそれを「緩和的な金利」とみなすかどうかだ。
2026年3月27日に日銀が公表した中立金利の推計値は、2%の物価上昇率を前提とする名目ベースで、25年10~12月期に1.1~2.5%だ。ここで、「中立金利」とは、景気を刺激も抑制もしない金利だ。
政策金利が1.25%になれば、この下限値を上回ることとなる。
これまでの利上げは、異常な低金利からの「正常化」と説明されてきた。しかし、1.25%を超えて金利を引き上げるなら、それは、なお「金融緩和の縮小」の継続なのか、それとも需要を抑えるための積極的な金融引き締めなのかの区別が重要になる。
日銀が金利正常化の到達点を曖昧にしたままでは、市場は毎回の経済指標や要人発言に過剰に反応する。中立金利をどのように推計し、現在の金融環境をどの程度、緩和的と判断しているのかを説明すべきだ。