円キャリー取引「逆回転」の前提は
「円安は進まない」という期待の変化
円キャリー取引とは、低金利の円で資金を調達し、それをドルなどの外貨に換えて、より金利の高い資産で運用する取引だ。
例えば、日本の金利が1%、米国の金利が4%なら、3%程度の金利差を得ることができる。将来さらに円安が進めば、ドル資産を円に戻した際に為替差益も得られる。
このように、キャリー取引を支えているのは、単に「日本の金利が低い」という条件だけではない。「円が今後、大幅には上昇しない」という期待も重要なのだ。
仮に将来、大幅に円高になれば、金利差によって得た利益は吹き飛んでしまうかもしれない。円キャリー取引とは、将来、いまより円安にならないことに賭けた投機的な取引であり、期待が変化すれば一気に逆転してしまうのだ。
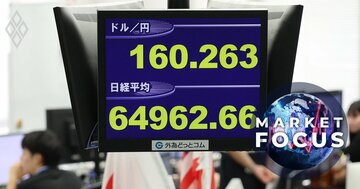
9月の1日には1ドル160円台をつけたのが、8日に152円台まで円安が反転し、円高が急速に進んだ背景には、日本銀行が金融政策の正常化をさらに進めるとの観測があった。日本の金利が今後さらに上昇すれば、円で資金を調達するメリットは小さくなる。
しかしそれ以上に重要なのは、「円は下がり続ける」という市場の期待が崩れることだ。キャリー取引には大きな為替リスクがある。3%の金利差を得られたとしても、円が対ドルで5%上昇すれば、為替差損によって金利収入は吹き飛んでしまう。
そこで円高が始まると、キャリー取引を行っていた投資家はポジションを解消する。ドル資産などを売却し、借りていた円を返済するために円を買う。すると円高がさらに進む。
つまり、円高→キャリー取引の収益悪化→キャリー取引解消→円買い→さらに円高となる。つまり、それまでとは正反対の循環が始まる。
重要なのは、市場の期待が変化して円キャリー取引の巻き戻しが始まると外貨が売られ、返済のための円が買われることだ。
そのため実際に円高が進む。すると、円高による損失を避けようとして、さらに円キャリー取引の巻き戻しが進み、それが一段の円高をもたらす。このようにして円安を促していた循環が、円高を加速する循環へと逆転するのだ。
この意味で円キャリー取引は、円相場の方向を決める根本的要因というよりは、相場の動きを大きくする「増幅装置」といえる。
円相場変動のきっかけと
増幅要因を区別する必要
従って、9月上旬の円高を全て「円キャリー取引の巻き戻し」で説明するのは適切ではない。
最初に相場の方向を変えた要因と、その後の動きを増幅した要因を区別する必要がある。
まず、日銀の利上げ観測、日米金利差の縮小期待、米国からの円安是正圧力などが、円安一辺倒だった市場の期待を変化させた可能性がある。
それによって「円を売っておけば利益が得られる」という前提が崩れた。その結果、キャリー取引の解消が始まり、それが円買いを生み、円高を加速させたと考えれば、急激な相場変動を説明できる。
為替市場では、経済の基礎的条件が少し変化しただけでも、大量のポジション解消が起これば、相場は大きく動く。キャリー取引が積み上がっていればいるほど、その巻き戻しも激しくなる可能性があるのだ。
つまり、9月上旬までの数カ月の円レートは、2つの局面に分けて考えることができる。
第1局面では、積極財政や財政規律への懸念などから日本に対する信認が低下し、日本の長期金利が上昇したにもかかわらず、円安が進んだ。そして円安が続くとの期待が円キャリー取引を促し、それがさらに円安を増幅した。
第2局面では、日銀の利上げ継続観測などによって円安継続への確信が崩れた。すると円キャリー取引の魅力が急速に低下し、その巻き戻しによる円買いが円高を増幅するようになった。
つまり円キャリー取引は、円安局面では円安を増幅し、相場が反転すると今度は円高を増幅するのだ。
この見方が正しければ、今後の円相場を見る場合、日米金利差を追うだけでは不十分だ。日本の財政政策に対する市場の評価とともに、投資家のポジションがどちらに傾いているかを見る必要がある。
今後を左右するのは財政金融政策を通じ
市場の「信認」を回復できるかどうか
とりわけ重要なのは、円安が続くという市場の確信がどの程度崩れたかだ。
円キャリー取引の大規模な巻き戻しが始まっているのであれば、円高はファンダメンタルズの変化以上の速度で進む可能性がある。
しかし逆に、日銀の金融政策が市場の予想ほど引き締め的でないことが明らかになれば、キャリー取引が再び生じ、円安に戻る可能性もある。
従って、これからの円相場を左右するのは、日本が財政と金融政策を通じて市場の信認を回復できるか、そして「円は下がり続ける」という市場参加者の期待が変わるかどうかだ。
これまでの円安と9月上旬の円高の動きは別の現象ではない。日本への信認低下が円安の基礎的要因となり、円キャリー取引がそれを増幅した。そして政策への期待が変化すると、同じキャリー取引が逆回転して円高を増幅するのだ。
このように捉えると、金利が上昇しても円安が続いたという一見不可解な現象とその後の急速な円高を、一つの連続したメカニズムとして理解することができる。
(一橋大学名誉教授 野口悠紀雄)