高市政権の日本成長戦略を踏まえた財政政策が本格的に始動するのは2027年度ですが、欧米では既に、防衛、エネルギー、半導体などの分野で、大規模な投資を進める動きが広がっています。
例えば、米国では、民主党のバイデン政権下の2022年に「CHIPS・科学法(CHIPS and Science Act)」が成立し、概ね5年間で国内の半導体生産基盤を強化することを目的に、総額約8兆円を、半導体産業への補助金や研究開発支援として投資することを表明しました。2025年にトランプ政権下で成立した「OBBB法(One Big Beautiful Bill Act)」では、恒久的な投資即時償却措置によって10年間で約80兆円の減税が見込まれています。
また、EUでも、2020年にコロナによって打撃を受けた加盟国・地域を対象に、経済復興とグリーンやデジタル分野への投資のために、7年間で約330兆円を拠出する方針を決めました。
さらに、特に米国においては、AIの普及に伴うデータセンターや電力インフラへの投資も、長期にわたる資金需要を生み出しています。
このように、各国では官民連携による戦略投資が活発化しています。言うまでもありませんが、政府と民間企業がともに投資を拡大すれば、資金を調達する需要が強まり、長期金利には上昇圧力がかかるのは必然です。
そして、国際的に資金が移動する現代のグローバル経済の中では、海外金利の上昇や投資機会の拡大が、日本国債に対する投資家の要求利回りにも影響します。つまり、世界的な投資拡大と資金需給の変化によって、日本の長期金利に上昇圧力が加わっていることを認識する必要があるのです。
③日銀当座預金への付利が国債投資に与える影響
第3に、日銀当座預金への付利が、利上げ局面における金融機関の国債投資に影響している可能性です。
準備預金制度(民間金融機関に、預金残高の一定割合以上を日本銀行に預け入れるよう義務づける制度)の対象となる金融機関は、一定額の資金を日銀に預ける必要があります。その所要額を超える「超過準備」には、日銀の補完当座預金制度によって利息が支払われます。これは、金融機関の裁定行動(金利差や価格差に着目して、割安な投資対象を買い、割高な投資対象を売ることで利益を得ること)を通じて、短期市場金利を誘導するための仕組みです。
金融機関からみれば、超過準備は、国債のような価格変動リスクを負わずに利息を得られる資産です。利上げによって超過準備に対する付利金利が上昇する一方、国債には追加利上げに伴う価格下落のリスクがあるため、長期国債を積極的に購入する動機が弱まる可能性があります。今後も利上げが続くと予想されるなら、当座預金(超過準備)で利息を受け取りながら、国債購入の時期を待つ判断も合理的になるのです。
超過準備に対する付利のない制度のもとでは、金融機関は収益を得るために国債などへ資金を振り向ける誘因が相対的に強くなります。これに対し、現在の日本のように、超過準備に対する付利のある制度のもとでは、金融機関の国債を購入する動機がは相対的に弱くなるため、より高い国債利回りを求めることが考えられます。
この経路を通じて国債需要が弱まれば、政策金利の引き上げに加え、長期金利の上昇によっても、金融引き締め効果が強まる可能性があります。国債需給を緩めるという点では、「意図せざるQT(量的引き締め)」と捉えることができます。
④ 利上げと並行して進む日銀の国債買い入れ減額
第4に、日銀が政策金利を引き上げる一方で、国債買い入れの減額も進めていることです。
日銀は2013年以降、「異次元の金融緩和」と称して大量の国債を買い入れてきましたが、2024年から「金融政策の正常化」へと舵を切りました。2024年に国債買い入れの減額を開始し、それまで月額約6兆円だった買い入れ額を徐々に減らし、2027年には月額約2兆円にまで減額される計画です。
政策金利の引き上げは将来の短期金利見通しを押し上げ、国債買い入れの減額は需給面から長期金利に影響します(国債の需要を下げるため、長期金利に上昇圧力がかかる)。現在は、この2つの経路が同時に作用しています。したがって、長期金利の上昇を財政政策だけで説明することは適切ではなく、金融政策の正常化がもたらす影響も十分に考慮する必要があります。
⑤年金積立金の海外運用と国内の長期資金供給
第5に、年金積立金の運用先と、国内で拡大する長期資金需要との関係です。
日本の公的年金は、現役世代の保険料を主な財源として給付を行う賦課方式を基本としながら、積立金も活用する仕組みです。その積立金を運用するGPIF(年金積立金管理運用独立行政法人)は世界最大級の機関投資家であり、基本ポートフォリオでは、国内債券、国内株式、外国債券、外国株式にそれぞれ25%を配分しています。つまり、基本的な資産配分の半分が海外資産に向けられているのです。
海外に分散投資しているのは、運用リスクを分散し、年金財政に必要な収益を確保するためです。一方で、これまで保険料として国内から集められた資金の相当部分が、海外の企業や政府の資金調達を支える構造になっていたことも事実です。
今後、官民連携の戦略投資によって国内の長期資金需要が拡大するのであれば、それを支える安定的な資金供給が足りなければ、長期金利に上昇圧力がかかります。そして、年金積立金の規模と運用先は、国内にどれだけ長期資金が供給されるかを左右する要素の一つです。その年金積立金の投資先の半分が海外資産に向けられたままでは、国内投資の拡大に資金供給が追いつかない状況に陥り、需給の引き締まりを通じて長期金利に上昇圧力がかかる可能性があります。
⑥政策金利の到達点に関する市場の織り込みの上昇
第6に、長期金利の上昇が、日銀の政策金利の到達点、すなわちターミナルレートに関する市場の織り込みの上昇と、おおむね連動していることです。
10年国債金利は2022年頃から上昇基調にありますが、将来の政策金利見通しを読み取る手掛かりとなる「2年先1年物金利」、つまり現時点から2年後に始まる1年物の金利も、同様に上昇しています(図-3参照)。これは、長期金利の上昇に、日銀の追加利上げを見込む動きが大きく影響していることを示唆します。
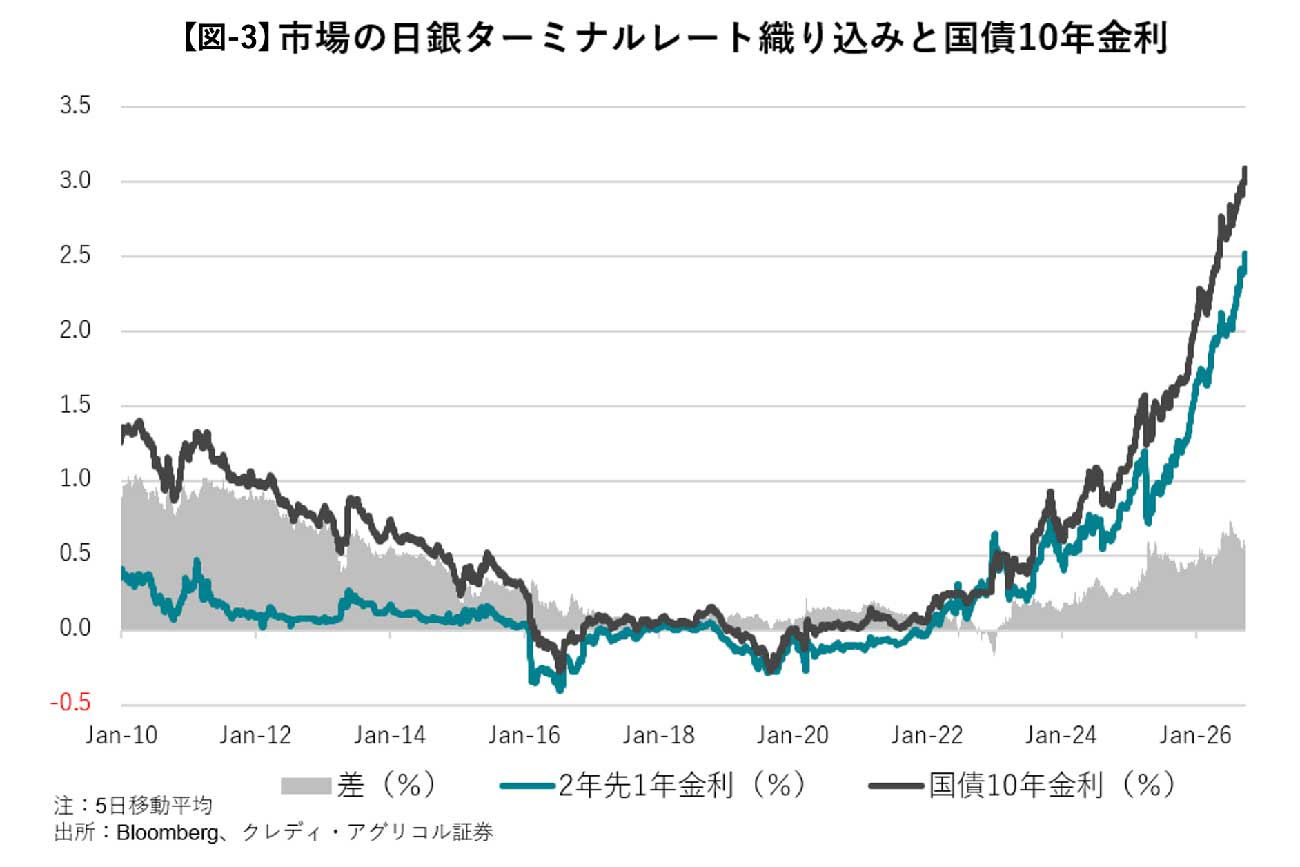
「10年国債金利」と「2年先1年物金利」の差も拡大しており、近い将来の政策金利の織り込みだけでは説明できない要因があることも確かです。ただし、両者の差が2013年の大規模金融緩和以前の水準に戻った程度であれば、「異次元の金融緩和」によって圧縮されていた金利差が正常化しているとの解釈も可能です。少なくとも、この動きだけをもって、財政不安によるリスクプレミアムが急拡大していると判断することはできません。
我々は、長期金利上昇の主要な部分は、日銀の積極的な利上げ姿勢を受けた政策金利見通しの上方修正によって説明できると考えています。
金利上昇は日本固有ではなく、世界的な現象
ここまで述べてきたように、現在の長期金利の動向にはさまざまな要因が複雑に絡み合っています。そして、上記六つの観点で分析したところ、長期金利の上昇は「財政不安」によるものとは言えないと強く推測されるのです。
このことを、もうひとつ別の観点からも見ておきましょう。