日本固有の財政不安が長期金利上昇の主因であれば、日本国債に対して他国以上のリスクプレミアムが要求され、金利の上昇にもその特徴が表れるはずです。
しかし、図-4で各国の10年国債金利と政策金利の差を比較すると、日本の金利差は他国と同程度であり、足元ではむしろ下回っています。政策金利の先行きやインフレ見通しは国によって異なるため、この比較だけで財政不安の有無を断定することはできません。それでも、日本の長期金利に、財政不安による突出した上乗せが生じているとの見方を裏付けるものではありません。
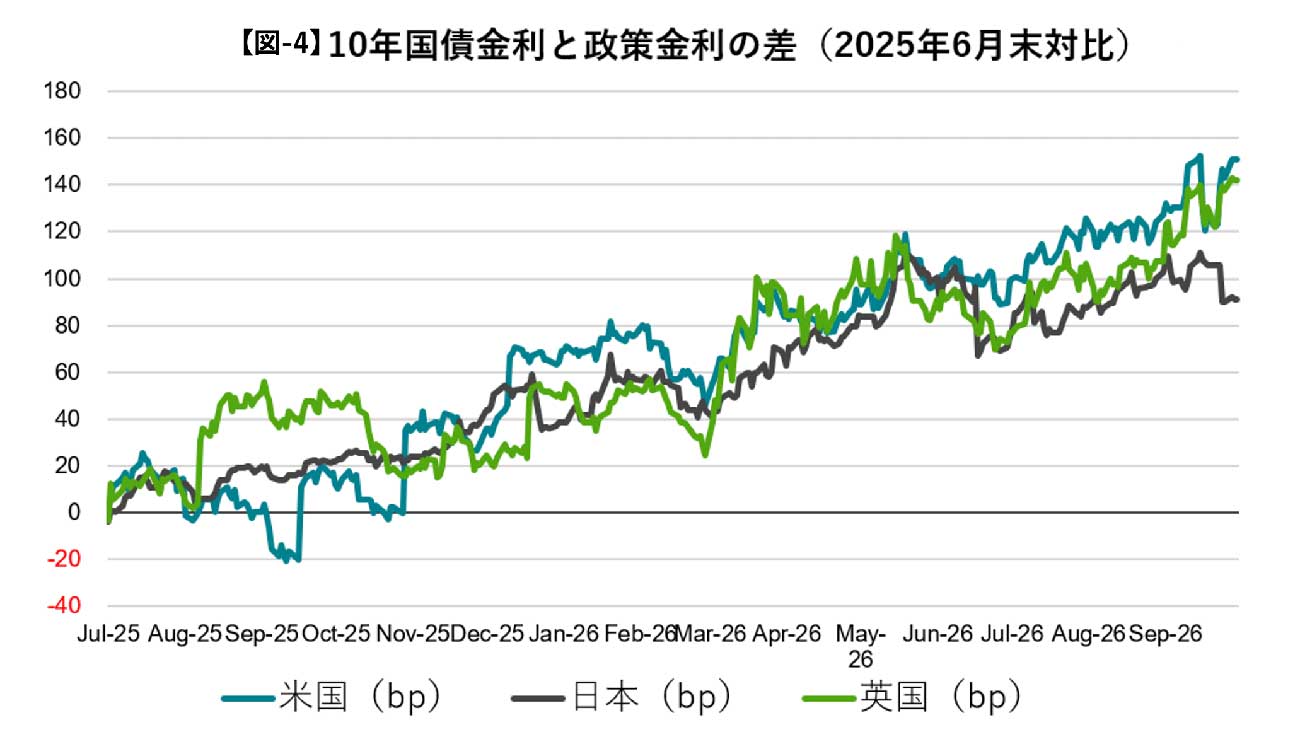
一方、各国ともに長期金利は上昇しており、その背景には、世界的な投資拡大、資金需要の増加、金融政策の引き締めといった共通の要因があります。日本でも、こうした要因と国内の政策金利見通しの変化が重なっていると考える方が、現在の動きを整合的に説明できます。
構造的低迷からの脱却に伴う「金利の姿」
そもそも、「持続的な経済成長」を強力に推進する高市政権下で、長期金利が上昇することは決してネガティブなことではありません。
今年7月に策定された「日本成長戦略」や「骨太方針2006」では、中長期にわたる官民連携の投資計画が明確になり、単年度のプライマリーバランス黒字化にこだわる硬直的な財政運営から、成長と財政の持続可能性をともに重視する運営へと転換が図られています。
この方針の下、インフレ率を差し引いた実質金利が企業が積極的な投資を行える水準に保たれれば、設備投資を中心に経済活動が活発化すると考えられます。我々は、20年以上にわたりプラスが続いている企業貯蓄率(企業部門が投資に消極的で、貯蓄超過に陥っている状態)が、2028年にはマイナスに戻り、企業部門が貯蓄超過から投資超過へと転じることで、日本経済が構造的低迷から本格的に脱却すると予想しています。
その段階では、実質政策金利もマイナスから脱し、成長力に見合ったプラスの水準へと正常化していくことが想定されます。仮に潜在成長率を0.5%程度とし、2%の物価上昇率が定着すると考えれば、名目政策金利は2%台半ばとなります。
これに将来の政策金利見通しや、長期間国債を保有することへのリスク対価を加味すれば、長期金利は3%台、さらに年限の長い超長期金利は4%台という姿が、一つの目安として浮かび上がります。
したがって、3%まで上昇してきた長期金利を、直ちに財政不安の表れと捉えるべきではありません。問われるべきなのは、金利が上がったという事実だけではなく、その上昇が何によって生じ、投資や成長とどのような関係にあるかです。日本経済が低成長・低インフレから脱却するのであれば、それに伴う金利の正常化も、経済再生の過程として捉える必要があるのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。