具体的には、ウォーシュ氏は、株高や企業の信用リスクを示す「社債スプレッド」の低さといった、足元の金融市場・信用環境が緩和的であることをより重視した説明をしている。多くのFOMCメンバーが、原油高や関税などの供給ショックの長期化が、先行きの物価を押し上げるリスクを警戒する情報発信をすることとは対照的に映る。
さらに、ウォーシュ氏は金融政策や組織運営の見直しのために、「コミュニケーション」「バランスシート」「データ」「生産性・雇用」「インフレ・フレームワーク」の5つのテーマでタスクフォースを立ち上げ、そこに注力する姿勢を見せる。FRBの組織改革を望む政権の意向をくんでいるとも言え、FRBの独立性を守りながら、ホワイトハウスとの関係を巧みに管理していると考えられる。
9月に利上げ転換
追加引き締め姿勢を維持するFRB
こうした地ならしを経て、FRBは9月FOMCで政策金利を0.25%ポイント引き上げ(3.75~4.0%)、約3年ぶりの利上げに踏み切った(図表2)。決定は全会一致で、声明文にも国内支出の堅調さが明記された。
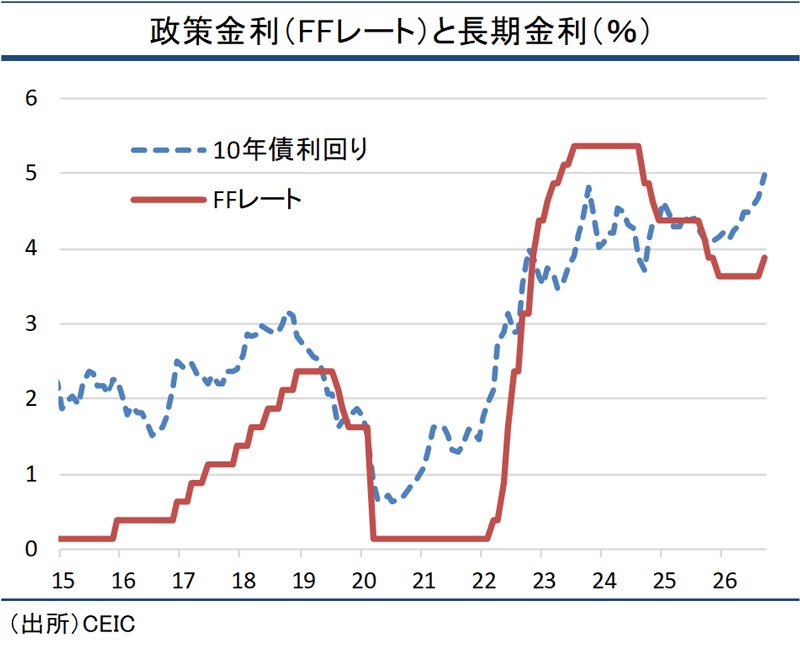 図表2:政策金利と長期金利 拡大画像表示
前述の通り、9月FOMCの利上げ決定をめぐっては、原油高や関税など供給ショックによるインフレ懸念を重視する他のメンバーと、金融環境の緩さも強調するウォーシュ議長との間にアプローチの差異も垣間見える。ただ、利上げが必要というスタンスに舵を切ることで、一枚岩になったことには変わりがない。
さらに、同時に公表されたFOMCメンバーによる政策金利見通し(中央値)では、年内もう1回の追加利上げが示唆された。その後は、2027年中は同水準の政策金利が維持され、利下げ転換は2028年頃へ後ずれする見通しとなった。