 Photo:Melissa Sue Gerrits/gettyimages
なぜベッセント氏は日本に「円安是正」を迫るのか
米国のスコット・ベッセント財務長官が、日本の財政・金融政策に対して踏み込んだ発言を繰り返している。2026年8月末から9月初めにかけての一連の発言は、通常の為替協議の範囲を超え、日本の政策運営そのものに修正を迫るものとなっている。
報道によれば、ベッセント長官はG20財務相・中央銀行総裁会議にあわせた会談や記者会見で、日本に対し「リフレ政策はやめるべきだ」と伝えた。また、日銀の植田総裁には「円の大幅な過小評価に対処するため、日本が断固とした市場・金融政策上の措置を講じることを強く支持する」と述べたとされる。さらに、「円安が日本国内のインフレ圧力の一因だ」との認識も示したという。
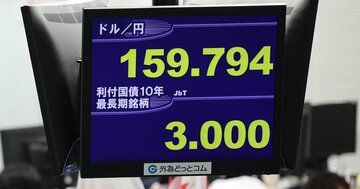
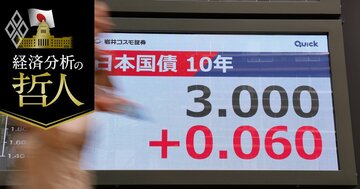
ベッセント財務長官はなぜ、内政干渉とも言われかねない異例な発言を続けるのであろうか。表向きの理由としては、以下の3点が挙げられる。(1)円安が日本の輸入物価を押し上げ、家計の負担増やインフレ圧力の高まりにつながること、(2)積極財政と緩和的な金融政策の組み合わせが、日本の長期金利の上昇や市場の不安定化を招きかねないこと、(3)為替の大きな歪みが国際金融市場全体の攪乱要因になること、である。
一見すると、日本のリスクが拡大し、それが世界に波及しないよう同盟国として忠告しているようだが、発言の背景には、米国側の事情が垣間見える。
米国が恐れる「米国債市場の不安定化」
一連の発言を日本経済への忠告としてだけ理解すると本質を見誤る。ベッセント長官の真意は、日本のためというより、むしろ米国自身の金融市場、とりわけ米国債市場の安定を守ることにあるとみるべきだろう。
米国では足元で、長期金利の上昇が懸念材料となっている。11月の中間選挙を控え、米国政権にとって「アフォーダビリティー」、すなわち生活コストの重さは極めて重要な争点といえる。物価高がトランプ政権の支持率低下につながっている中、借入金利の上昇はさらに有権者の不満を増幅させることになる。また、長期金利の上昇は株式市場の大幅調整を招くリスクもある。