「安定した給与」は、誰もが当然に得られるものではなくなりつつある以上、これまでのやり方をそのまま続けるだけでは、「いつの間にか富裕層」が下の世代にも拡がっていくとは限らない。
「現金なら安全」は大間違い?気づかぬうちに貧しくなる人の共通点
収入が安定しなければ、人は投資に踏み切りにくい。
よく言われるように、人間は、同じ金額であれば、利益を得た喜びよりも、損失を被った苦痛を強く感じる傾向がある。100万円が110万円になったときの喜びより、90万円に減ったときの苦痛の方が大きくなる。
これは、行動経済学で「損失回避」と呼ばれている。
収入が不安定であれば、なおさら損失への恐れは強まり、投資に踏み切れないままになりがちだ。
こうした人々の中には、「株は手持ち資産が減るリスクがあるが、現金なら手持ち資産は減らない」と考える人もいる。だが、額面の金額だけに目を向ければ、物価による購買力の変化を見落としてしまう。これは経済学で「貨幣錯覚」と呼ばれる現象に通じる。
日本では長くデフレや低インフレが続き、「100万円の価値は明日も100万円のままだ」という感覚が定着してきた。この感覚が、いわゆる「デフレマインド」の一部を形成している。
だが、物価が上昇すれば、現金の「実質的な購買力」は目減りする。
たとえば、預金金利を考慮せず物価が年2%上昇し続ければ、現在の100万円の購買力は10年後には約82万円にまで下がる。額面の数字は同じでも、実質的には資産価値が失われていく。
資産を現金のまま持ち続け、預金金利などが物価上昇率に追いつかなければ、額面の金額が変わらなくても購買力は低下する。いわば「いつの間にか実質的に貧しくなる」リスクにも目を向ける必要がある。
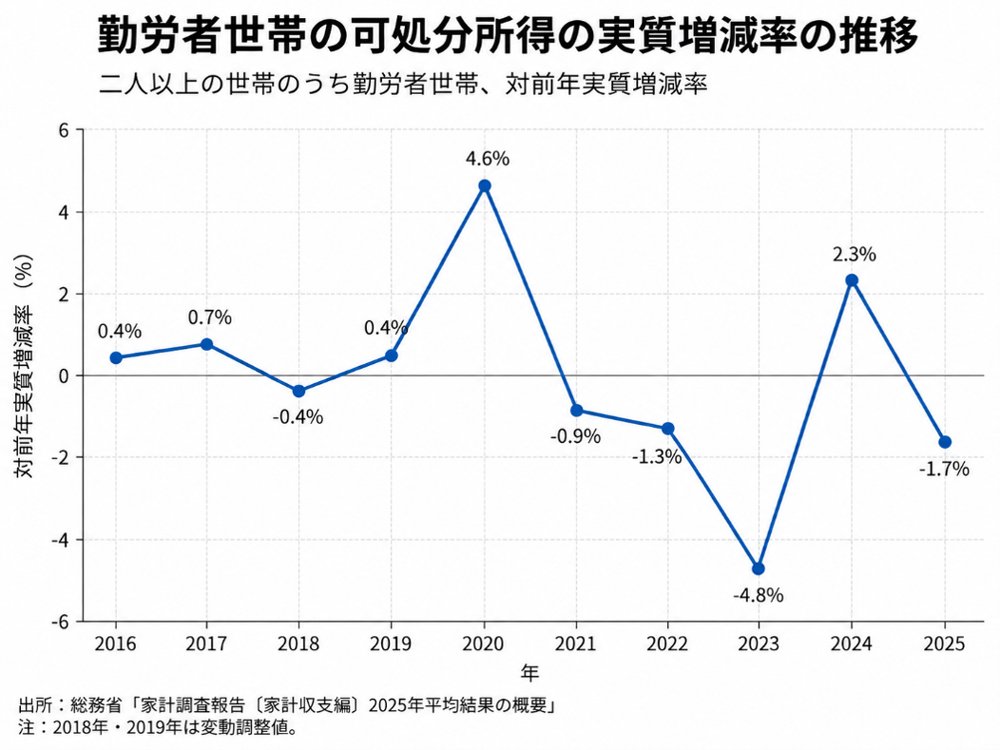
実際、家計の購買力を考えるうえで重要な指標の一つである実質可処分所得について、総務省の家計調査によると、二人以上の勤労者世帯では2021年から2023年まで3年連続で前年を下回り、2024年には増加したものの、2025年には再び減少に転じている。
SNS上などで「NISAに騙されるな」という主張が目につくことも、この文脈で考えられる。NISAは金融商品ではなく、運用益を非課税にする制度にすぎない。それでも、投資しなかった人が、資産を増やした知人を見て悔しい思いをしたとき、「NISAは危険だ」という情報は、自分の判断を正当化してくれる。
心理学でいう「認知的不協和」の解消に通じる心理である。もちろん、NISAへの批判がすべてこうした心理によるものではないが、今後はこういった「デフレマインド」が資産形成を妨げる一因になる可能性はある。
今後、インフレ基調が続く可能性が高いことと考え合わせると、なんらかのマインドチェンジ(意識改革)が必要になるはずだ。
「いくら稼ぐか」より「何を持つか」で差がつく時代へ
冒頭で紹介した日本の「いつの間にか富裕層」は、FTが描いた欧米の現象と矛盾するものではない。
日本では長年にわたってデフレや低インフレが続き、「貯金が正解」という意識が根強く残ってきた。一方で、株価はアベノミクス以降に大きく上昇し、近年は円安やインフレも重なった。
こうした環境の変化によって、金融資産を保有してきた人々と、預貯金を中心に資産を持ってきた人々の間で、資産の増え方に違いが生じている。
「いつの間にか富裕層」は、日本の例外的な現象ではなく、日本でもFTが描くような、資産保有の重要性が高まる社会が現れていることを示す一つの兆候と見ることができる。
今後も資産価格の上昇が賃金の伸びを上回れば、すでに資産を持つ人々はさらに有利になる。一方、安定した給与という土台を持たない人々は、資産を築く入り口に立つことすら難しくなる。富裕層の資産保有割合が変わらなくても、働いて資産階層を上ることはますます難しくなり得る。
かつては「どれだけ稼ぐか」が豊かさを決める重要な条件だったが、これからは「稼いだお金をどのような資産として保有してきたか」が、経済的な地位を左右する。
その資産を築く土台となった日本型雇用が変容する今、「いつの間にか富裕層」という現象は一時的に盛り上がったものにすぎず、あとで振り返れば、安定雇用と資産形成が結びついていた時代を象徴するものになっているのかもしれない。
(評論家、翻訳家、千代田区議会議員 白川 司)