現状の米国経済、その中心となる個人消費を支える要因の一つが株高による資産効果であり、株価の急落は米国経済の悪化につながる。だからこそ米財務省は米国債の買い戻し拡大など、長期金利を抑え込むための対応を続けているのである。
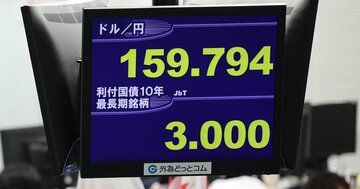
ここで問題になるのが円安である。円安が進むと、日本国内では輸入物価上昇を通じてインフレ懸念が高まり、日本の長期金利に上昇圧力がかかる。さらに、日本政府が円安是正のために為替介入を行う場合、市場では「日本が米国債を売ってドル資金を確保するのではないか」との思惑が強まりやすい。実際の売却額の多寡とは別に、その連想だけでも米国債市場には重石となる。
加えて、過度な円安は、大規模な円キャリートレードの巻き戻しを誘発する可能性がある。何らかのきっかけで為替が円高に振れ、低金利の円で資金を調達し、ドル建て資産に投資していた投資家が損失回避のために一斉にポジションを解消すれば、米国債売りが加速する。すると米長期金利は上昇し、金融環境は一段と引き締まる。
ベッセント氏が「円相場の無秩序な変動」を問題視するのは、為替それ自体より、その先にある米国債市場の不安定化を警戒しているためである。
要するに、ベッセント発言の核心は「日本の政策が日本だけの問題ではなく、米国の金利、さらには選挙情勢にも跳ね返る」という認識にある。ただし、発言の主因が米国の事情によるものだからといって、気にしなくてよいということではない。そもそも、日米の金利上昇の背景には共通点が多く、相互に連関しあっているからである。
日米金利上昇の背景(1):インフレ懸念
日米で金利上昇圧力が強まっている背景として、まず無視できないのがインフレ懸念の再燃である。
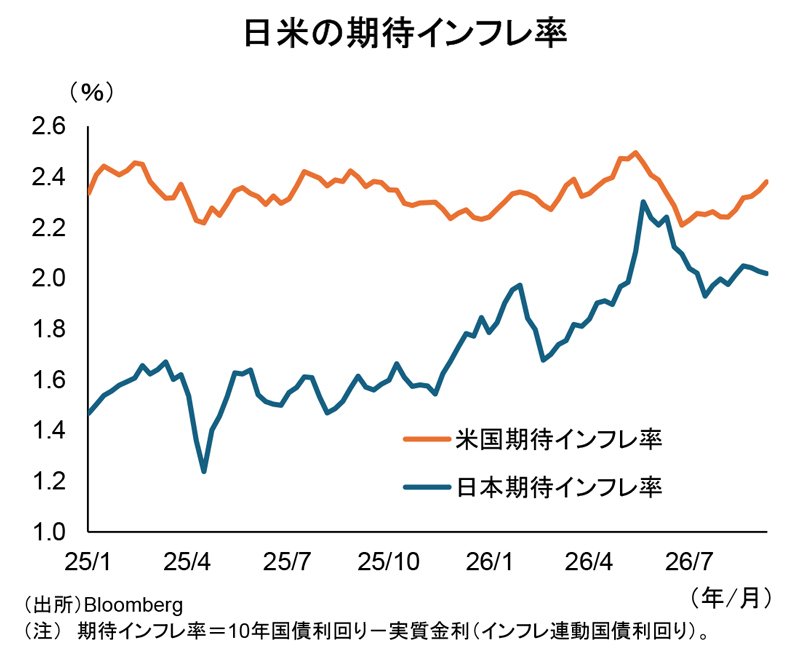
日米の期待インフレ率の推移をみると、2026年3月以降、ホルムズ海峡の実質閉鎖による原油価格上昇などを受けて上昇した後、米イランの戦闘停止に向けた合意期待から一旦ピークアウトしたものの、交渉停止と断続的な米・イラン双方の攻撃などを受けて足元では再び上昇傾向となっている(図表)。