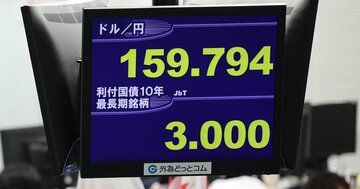
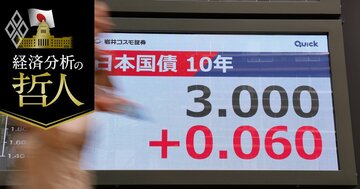
足元では、財政が長期金利上昇の主因ではないが、過去の事例をみると、財政懸念が大幅な金利上昇につながるケースが散見される。なぜなら、財政懸念は一度市場のテーマになると自己増幅しやすいからである。金利が上がれば利払い費が増え、財政がさらに悪化するとの見方が広がる。すると、さらに金利が上がる。こうした悪循環が起こりやすいのである。
元ファンドマネージャーで市場をよく知るベッセント氏は、日本で財政懸念による金利上昇が起きれば、米国にも波及するのではないかと神経をとがらせているとみられる。
米国債売りは日本にどう波及するのか
米国が日本の金利上昇を懸念しているように、日本も米国の金利上昇は警戒すべきである。では、米国債市場の不安定化は日本市場にどう伝わるのであろうか。三つの経路が考えられる。
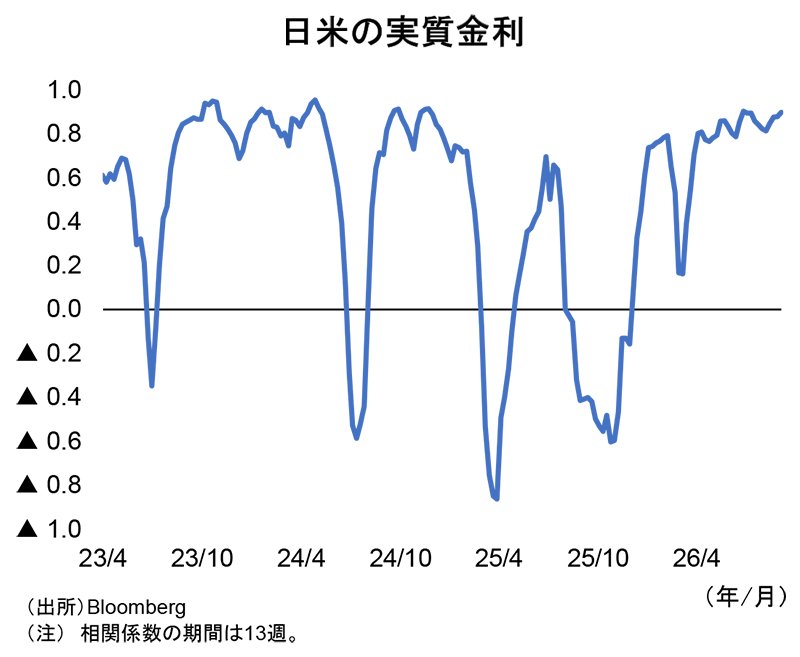
第一に、長期金利である。米長期金利が上昇すれば、グローバル投資家は日本国債にもより高い利回りを求める。日本独自の要因がなくても、米金利上昇に引っ張られる形で日本の長期金利は上がりやすい。実際、過去の日米長期金利の相関係数の推移をみると、総じて高い相関がみられる期間が多い(図表)。
第二に、為替である。通常は米金利上昇が日米金利差拡大を通じてドル高・円安圧力となる。ようやく一服感がみられる円安の再加速が警戒される。ただし、米国債売りが「米財政不安」や「米国売り」と受け止められる局面では、単純なドル高とはならない。リスクオフの円買いが起きる場合もあり、急速な円高のリスクもある。為替は双方向のボラティリティーの高まりを想定する必要がある。