特に中東情勢の緊迫化が長引けば、原油や天然ガスなどエネルギー価格が上振れしやすくなる。エネルギー価格の上昇は、輸送費、電力料金、化学製品、食料価格へと波及し、広範なコストプッシュ型インフレをもたらす。
日本では、円安がこの影響を増幅する。資源の多くを輸入に依存する日本経済にとって、資源高と円安の組み合わせは物価押し上げ要因として非常に重い。ベッセント氏が円安を問題視するのも、この輸入インフレの増幅装置としての側面を見ているからだろう。
米国でもインフレ懸念が再燃しており、FRBによる利上げ観測につながっている。米国はエネルギー輸出国であるが、グローバルなエネルギー価格、特に原油価格は連動性が高く、中東の原油価格上昇は国内価格の上昇につながる。車社会である米国では、特にガソリン価格の上昇が景気を冷やす要因となる。
中東情勢は不確実性が高く、日米ともに当面インフレ懸念が一段の金利上昇につながるといった不安は拭えない。
日米金利上昇の背景(2):財政懸念
もう一つの共通課題が財政不安である。日米ともに、債券市場の不安定化要因として財政への警戒が強まっている。
米国では、巨額の財政赤字を抱える中、国防費などの歳出拡大や減税による歳入減が財政悪化に拍車をかけることが懸念されている。金利上昇による利払い費の増加懸念もあり、今後、国債の大量発行を吸収し続けられるのかという不安が広がっている。こうした事態に米財務省は国債の買い戻し増額を発表したが、市場の反応は冷ややかであった。
日本でも財政悪化を懸念する声が広がっている。高市政権の積極財政姿勢や消費税減税が示される一方、債券市場では財源の議論など財政への配慮が足りていないのではないかという見方は根強い。
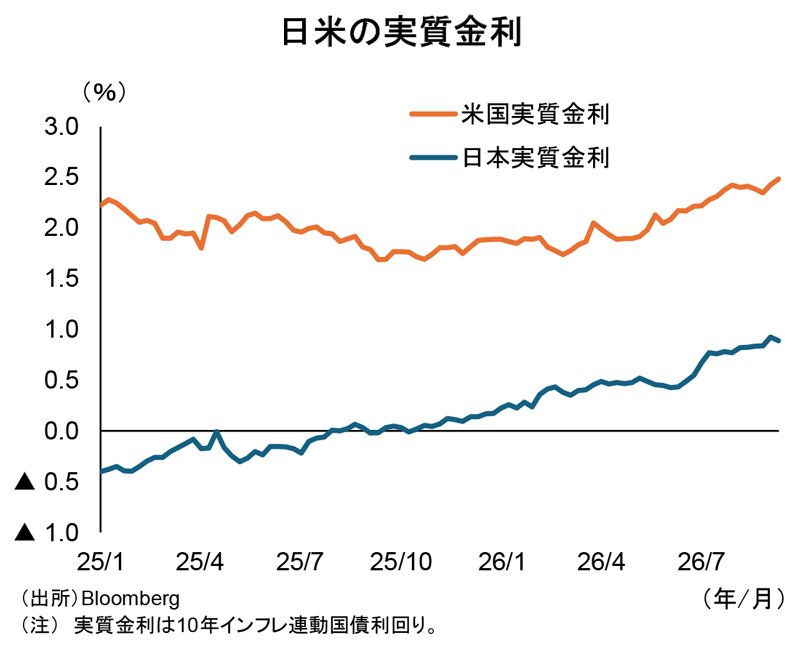
これまでの金利上昇は、デフレ経済からインフレ経済への移行、それに伴う日銀の利上げなどが主因と考えられるが、足元の金利上昇は財政懸念も影響している可能性が高い。日米の実質金利(名目金利から期待インフレ率を引いた金利)は上昇傾向にあるが、景気拡大や中央銀行の利上げ期待に加え、財政懸念が一定の影響を及ぼしている可能性がある(図表)。