 写真はイメージです Photo:PIXTA
*本記事はきんざいOnlineからの転載です。
過去最多を更新しファンドによるM&A
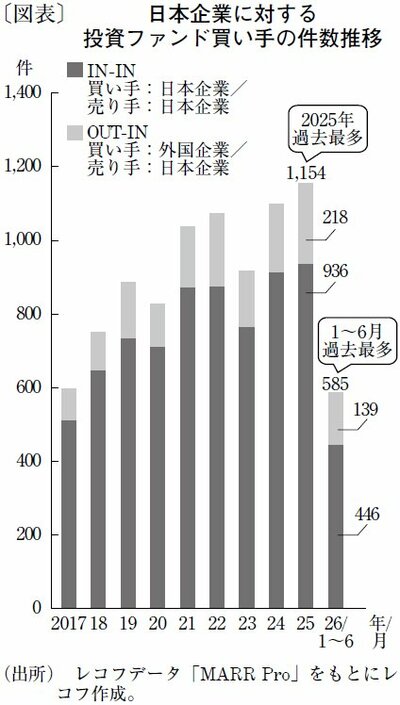
日本のM&A市場で、投資ファンドの存在感が一段と高まっている。レコフデータによると、日本企業に対する投資ファンドのM&Aは2025年に1,154件と過去最多を更新した(図表)。26年1~6月も585件と前年同期比で17件(3.0%)増え、上期として過去最多となっている。投資ファンドは、現在のM&A市場の活性化を支える担い手の一つとなっている。
なかでも中堅・中小企業の事業承継・事業成長に深く関与するのが、プライベートエクイティー(PE)ファンドだ。投資家から集めた資金を未上場企業に投資し、経営に関与しながら企業価値を高め、一定期間後に株式売却やIPO(新規株式公開)などによって投資資金を回収する。資金の提供だけでなく、経営戦略の策定・実行や経営人材の招聘などにも踏み込む点に特徴がある。
近年、日本におけるPEファンドへの見方は変わってきた。00年代には「ハゲタカ」と称されるように、短期的な利益を追求する存在とのイメージが先行した。しかし、大企業の事業再編や非公開化、カーブアウトなどでファンドが重要な役割を担い、企業の成長を支える事例が積み重なるにつれて、その評価は変化してきた。中堅中小企業でも「企業価値の向上」「事業成長の加速」を担う存在として認知されつつある。
PEファンド投資が中堅・中小企業にも広がる背景には、事業承継の在り方の変化もある。後継者不在企業にとって、M&Aは有力な事業承継手段として定着してきた。譲渡先も、従来中心だった事業会社だけでなく、PEファンドが事業承継の受け皿となるケースが増えた。地域金融機関も、事業承継ファンドの組成などを通じて地域企業の承継を後押ししている。