月々の支払い額が抑えられる秘密は、残クレの特徴である「残価」(将来の価値)にあります。残クレは3年(36回)と5年(60回)が基本の選択肢で、最終の支払い時に、残価を含めた額を支払わなくてはなりません。
今回の5年(60回)シミュレーションの場合、残価は353万2826円になります。ただし、この金額を直接支払うのではなく、クルマを返却することで支払いに充当します。
しかし、クルマを返却するには、走行距離の上限やキズの有無などの条件があります。契約時に決めた走行距離(一般的には1カ月1000~1500kmほど)を超えると、1km単位で残価が減額されます。キズは部位や広さ・状態を細かくチェックして減額対象を決めます。
晴れて無事に返却できた場合にのみ、追い金の必要なく契約を終了することができます。逆に走行距離が極端に少なかったら残価が増額されるかというとそんなことはなく、売り手側に有利な仕組みと言えます。
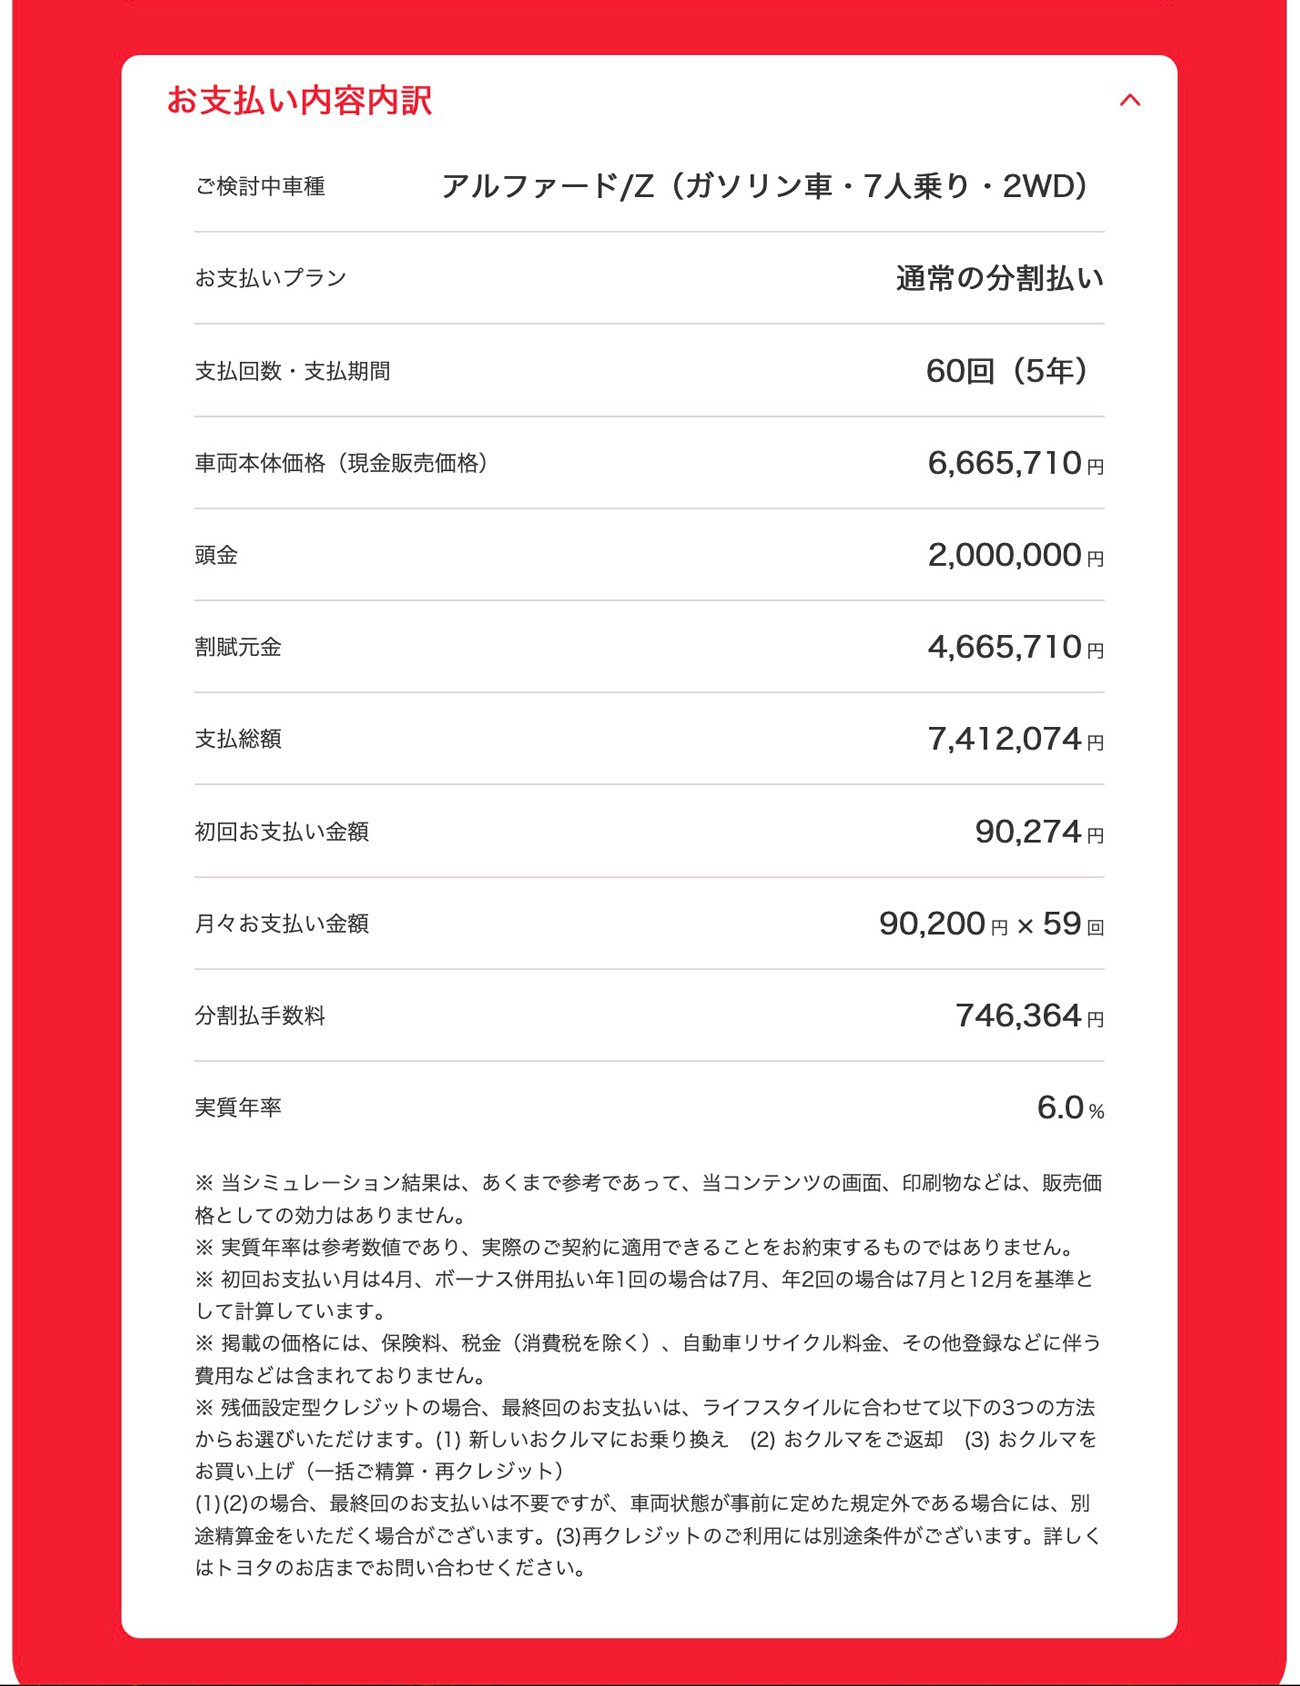 トヨタファイナンスのTS CUBIC WEBサイトで、通常分割支払いのシミュレーション
拡大画像表示
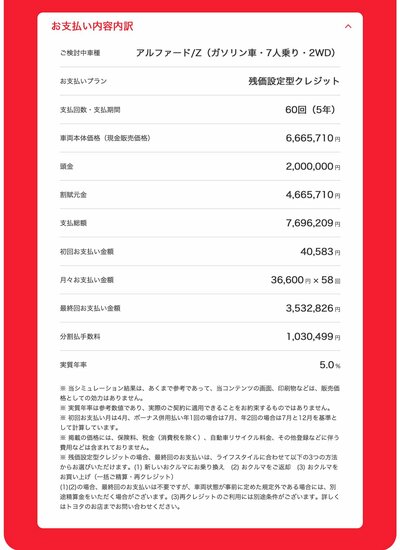 トヨタファイナンスのTS CUBIC WEBサイトで、残クレのシミュレーション
拡大画像表示
今回のシミュレーションでは、分割払手数料(利息総額)はそれぞれ、通常が74万6364円、残クレ(年利5%)が103万499円となりました。※詳細はシミュレーション画像
その差は実に28万4135円。この差が生まれる原因も、残価にあります。通常ローンでは元本がどんどん減っていきますが、残価設定ローンの場合は設定した残価が、最後まで元本として残り続けるためです。