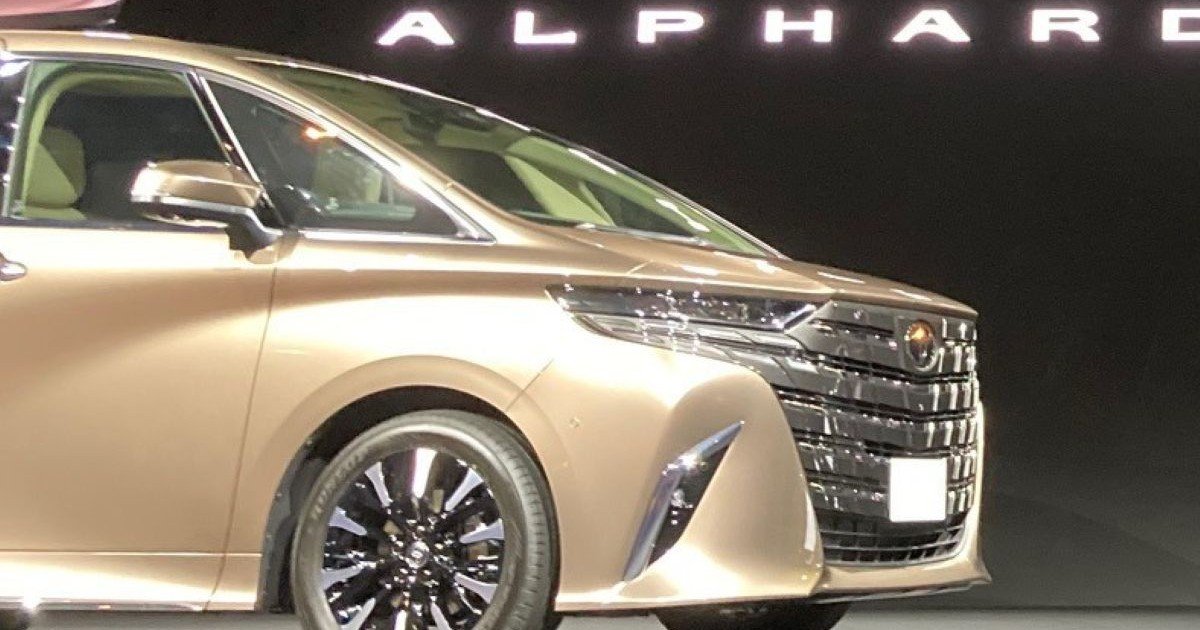
 人気のトヨタ自動車「アルファード」 Photo:JIJI
「残価設定型クレジット」(残クレ)でクルマを買う人が前より増えました。月々の支払額を抑えられるのがメリットですが、残価や返却条件について正しく理解していない人もいるようです。しかも金利上昇の局面で、今後は利息が増える可能性もあります。約665万円のトヨタ・アルファードを残クレで購入した場合のシミュレーションで、残クレと金利上昇の注意点について解説します。(モータージャーナリスト/安全運転インストラクター 諸星陽一)
「残クレ」アルファード
金利上昇時のリスクとは
「金利が上がった」というニュースが話題です。おカネを貸す側は儲かるのでウハウハかも知れませんが、私たち借りる側の庶民は負担が増えるので、たまったもんじゃありません。
金利が上がるほど、クルマの買い方で注目すべきが残価設定クレジット(残価設定ローン)、いわゆる「残クレ」です。残クレの最大の魅力は、月々の支払い額を抑えられることにあります。トヨタファイナンスのTS CUBIC WEBサイトで、通常分割支払いと残クレのシミュレーション比較をしてみました。
サンプルに選んだ車種はアルファードZ(ガソリン車・7人乗り・2WD)で、車両本体価格(現金販売価格)は666万5710円でした。頭金は200万円に設定しました。
金利は、通常の分割支払いだと6%、残クレだと相場の5%でまず設定しました。均等払いで試算したところ、通常は月9万200円×59回払い。残クレだと3万6600円×58回払いでした(ともに2回目以降の額)です。残クレのほうが圧倒的に月々の支払い額が少ないことがわかります。
ちなみに頭金なしの全額ローンで試算すると、通常が12万8800円、残クレが7万4900円でした。頭金が用意できなくても、やはり月々の支払い額は残クレの方が少なく、クルマを所有する夢をかなえやすくなっています。
月々の支払い額が抑えられる秘密は、残クレの特徴である「残価」(将来の価値)にあります。残クレは3年(36回)と5年(60回)が基本の選択肢で、最終の支払い時に、残価を含めた額を支払わなくてはなりません。
今回の5年(60回)シミュレーションの場合、残価は353万2826円になります。ただし、この金額を直接支払うのではなく、クルマを返却することで支払いに充当します。
しかし、クルマを返却するには、走行距離の上限やキズの有無などの条件があります。契約時に決めた走行距離(一般的には1カ月1000~1500kmほど)を超えると、1km単位で残価が減額されます。キズは部位や広さ・状態を細かくチェックして減額対象を決めます。
晴れて無事に返却できた場合にのみ、追い金の必要なく契約を終了することができます。逆に走行距離が極端に少なかったら残価が増額されるかというとそんなことはなく、売り手側に有利な仕組みと言えます。
さて、いよいよ本題です。金利が上がると、残クレの支払いに、どんな変化が起きるのでしょうか。