ディーラーは新車だけでなく、中古車も販売しています。中古車ビジネスで最も難しいのが仕入れです。新車はメーカーに注文すれば入荷しますが、中古車は下取りやオークションで仕入れます。オークションのクルマは過去の管理状態が不明瞭な場合もありますが、残クレで販売したクルマは、整備履歴も含め自社で管理していた状態のまま戻ってきます。
残クレは売り手側から見ると、「利息や手数料が多く取れ、売ったクルマの身元がきれいな状態で戻ってくる」という、非常にメリットの大きなビジネスなのです。
日銀による政策金利の引き上げは、住宅ローンやマイカーローンの金利上昇にも大きく影響します。通常のオートローンはもちろん、残クレの設定金利も上がります。
しかも残クレは仕組み上、金利が上昇した際の「総支払利息の増え方」が通常のローンよりも大きくなるという隠れたリスクがあるのです。
残クレは残価設定があるため、分割払手数料が高くなりがちです。金利が上がれば当然、手数料負担も増えます。
気を付けたいのは、月々の支払額自体はさほど上がらない点です。冒頭から紹介しているシミュレーションで、残クレ金利が5%→6%→7%へ、1%ずつ上がった場合を確認してみましょう。
表を見てください。月々の支払い額は、3万6600円→3万8600円→4万600円と2000円ずつ増えるだけです。しかし、分割払手数料(利息総額)は103万499円→114万8341円→126万6483円と、ぐんと増えます。大げさではありますが、5%→7%だと約23万円も増えます。
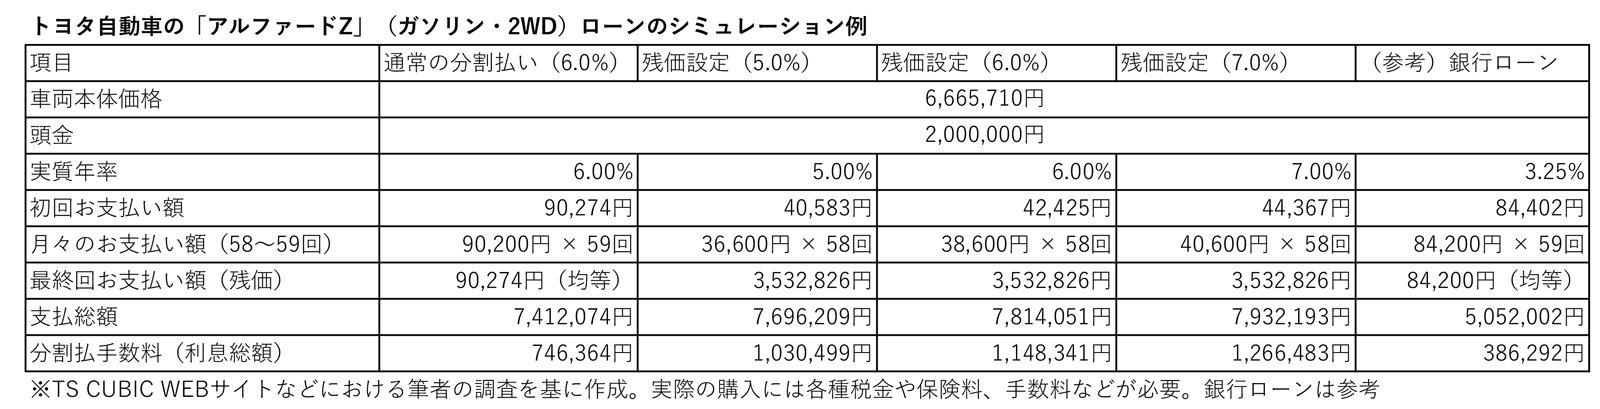 筆者の調査を基に作成
拡大画像表示