 写真はイメージです Photo:PIXTA
*本記事はきんざいOnlineからの転載です。
クリアリングが実現する受け払いの「最適化」
クリアリングには、取引後の負担を減らす二つの仕組みがある。一つはコンプレッション(圧縮)で、取引本数と想定元本を減らす(連載第2回で解説)。もう一つが、決済額とエクスポージャーを減らすネッティング(相殺)だ。図表の場合、参加者Aは、相対取引のままなら受け払いの総額が200になるが、CCP(清算機関)へ取引を集約すると、残るのは20の受け取りだけとなる。
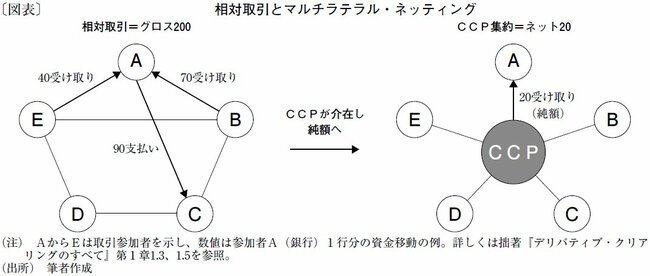
相対取引では、参加者は取引相手ごとに債権・債務を持ち、それぞれに与信管理と決済が要る。CCPが介在すると、各取引はCCPとの取引に置き換わる。参加者は、それまで異なる取引相手に対して持っていた受け払いを、CCPとの間でネッティングできる。これがマルチラテラル・ネッティングである。この純額化により、決済額とカウンターパーティー・エクスポージャーが減り、規制資本にも影響が及ぶ。加えて、清算参加者が適格CCP(QCCP)に持つ一定の取引エクスポージャーには、原則2%のリスクウェイトが適用される。
エクスポージャーをいくらまで減らせるか、残った額にどのリスクウェイトがかかるか。その両方が資本負担を左右する。