 Photo by Tohru Sasaki
LNG(液化天然ガス)向けのポンプを主力とする日機装が投資家の注目を集めている。きっかけは、2017年に買収した米企業が手がける、ロケット燃料向けLNGビジネスの成長だ。ただ、成長の柱はロケット燃料にとどまらない。長期連載『エネルギー動乱』では、同社の加藤孝一社長を直撃。加藤社長は過去2年で一時4倍超に上昇した株価について、「まだ投資家はわれわれを理解していない」と強調。その上で、LNG関連設備や半導体向け産業ガス、航空機部品、さらに米国の透析機市場も見据えた、今後の事業展開について明かす。(聞き手/ダイヤモンド編集部 金山隆一、エネルギージャーナリスト 宗 敦司)
極低温ポンプに透析装置、航空機部品
3分野の高シェア企業が米企業買収で飛躍
――日機装の事業構成を教えてください。
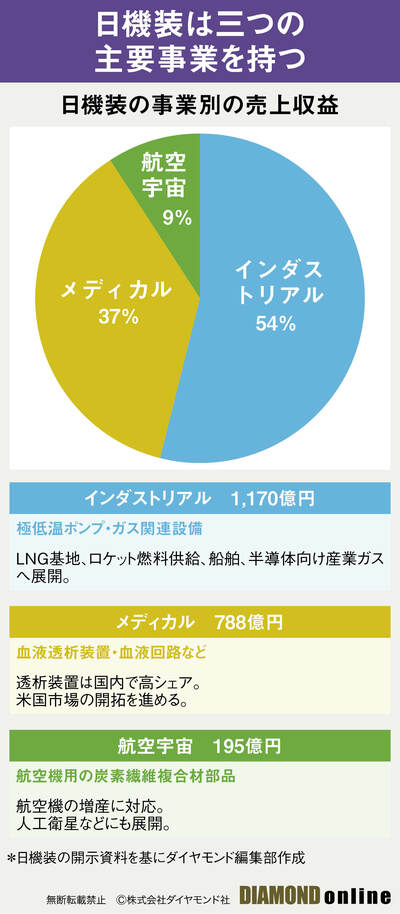
売上高は約2100億円で、半分強がインダストリアル、約1割が航空宇宙、残りの約4割が医療機器です。この三つは、正直なところ、あまり関係がありません。それぞれの分野でユニークなポジションを持つ事業体の集まりが日機装です。
インダストリアルでは極低温の液体を扱うポンプなどを作っています。透析装置は国内で50%以上のシェアがあります。航空宇宙では、着陸時にエンジンの気流を前方に向けてブレーキを補助する、炭素繊維強化プラスチック製のカスケードという部品が主力です。
このカスケードで当社は95%以上のシェアを持っています。この規模の会社でありながら、米ボーイングや欧州エアバスと直接話ができる立場です。工場のある宮崎で地震があると、すぐに大丈夫かと連絡が来ます。飛行機は部品が一つ欠けても完成しません。一般には知られていなくても、それぞれの業界では日機装を知らない人はいない、という会社です。
――異なる三つの事業で、それぞれ競争力があるのはなぜですか。
それほど大きくない市場で、独特の強みと高いシェアを持つことです。LNGポンプなら、実際のLNGで試験する設備だけで数十億円の投資が必要です。一方、市場は小さく、大企業は参入をためらう。
透析装置にも規制や認証があり、すぐには入れません。ほぼ全ての事業で参入障壁が高いのです。悪く言えば、手間がかかる割にあまりもうからないビジネスが多かった。ただ、市場が変わり、プレーヤーが減る中で、利益が出るようになっています。
透析装置も、以前は海外を含めてメーカーが数多くありました。ただ、複雑な割にそれほどもうかる商売ではなく、撤退する会社が増えたことで逆に、世界で当社の存在感が高まっています。ただ昔のやり方のまま事業を引っ張ってきた面もあり、仕事の効率を上げれば、もっと利益を増やせると思っています。
――2017年の米企業の買収が大きな転機になりました。
17年に約490億円で極低温ポンプの米クライオジェニック・インダストリーズ(現CE&IGグループ)を買収しました。当社にとって非常に大きな投資でした。もともと当社は化学・石油化学向けのポンプが主力でしたが、中国の過剰投資もあり、化学の将来性はかなり厳しいとみていました。
一方で、脱炭素の流れでLNGが広がり、将来は水素も普及するのではないか。そちらに軸足を広げようと判断したのです。当社が得意だったのは、液化基地や受け入れ基地のタンクに漬けて使う大型の極低温ポンプです。買収先を基盤とするCE&IGグループは、もう少し川下の流通や利用側に強かった。両方が合わさり、上流から下流まで幅広く対応できるようになりました。
――買収後に何を変えたのでしょうか。
まず、当社がもともと持っていた米国・ラスベガスの極低温ポンプ工場を一体化しました。買収先もファミリー企業で、取れるリスクの範囲で仕事をしていました。確実にもうかる案件だけを選んで受注していたのです。日機装グループに入れば信用力があるので、多少リスクが高めの案件も取れるようになります。銀行保証も差し入れられます。以前より積極的に案件を取り、成長しようという方向に転換したことが一番大きかったですね。
――買収したCE&IGグループでどの分野を伸ばしたのですか。
基本的には全方位です。今の受注は、おおよそ産業ガス関連が3割、LNG関連が3割、船舶向けが2割、航空・宇宙向けが2割という構成です。買収当時は産業ガスとLNGがほとんどでした。
極低温関連設備を扱ってきた歴史は日機装と同じくらい、あるいはそれ以上に長い会社です。極低温の扱いに慣れているのでLNGにも展開でき、船舶もLNG燃料船ですから、技術がつながっています。時代のニーズに合う技術をもともと持っていて、それを磨いてきた。当社が買収して比較的小さくやっていた事業をもっと世界中で手広く展開しようとしたのです。知名度が上がる中で、これもできる、あれもできると広げてきました。
――宇宙向けとは具体的に何でしょうか。
日機装の株価は、2年前は900円台だったが、米国のロケット燃料向けLNGビジネスへの期待などから一時4500円まで急騰、足元では2600円台で推移するが、加藤社長は「まだ投資家はわれわれを理解していない」と強調する。次ページでは、加藤社長に世界的な脱炭素の流れとAIデータセンター向け電源として拡大が期待されるLNG関連ビジネスの伸び、世界シェア首位の航空機部品、半導体産業向けガス、米国で新たに強化していく透析機など、次の成長への展開を明らかにしてもらった。