2回の不渡りで銀行取引停止…手形が企業の命運を握った時代
手形を振り出した側が支払期限に資金を用意できず、当座預金の残高が1円でも不足すれば不渡りとなる。手形や小切手の不渡りを同一手形交換所内で6カ月以内に2回起こすと、手形交換所から銀行取引停止処分の制裁措置を受ける。銀行取引停止処分は、2年間にわたって当座取引や借り入れができない重い処分で、事実上の倒産だ。
資金に行き詰まった経営者はなんとか不渡りを出さないよう、サラ金や街金のような高利貸しからでも資金をかき集めて決済に充てることもあった。事業を継続するには、手形決済が必須だったからだ。
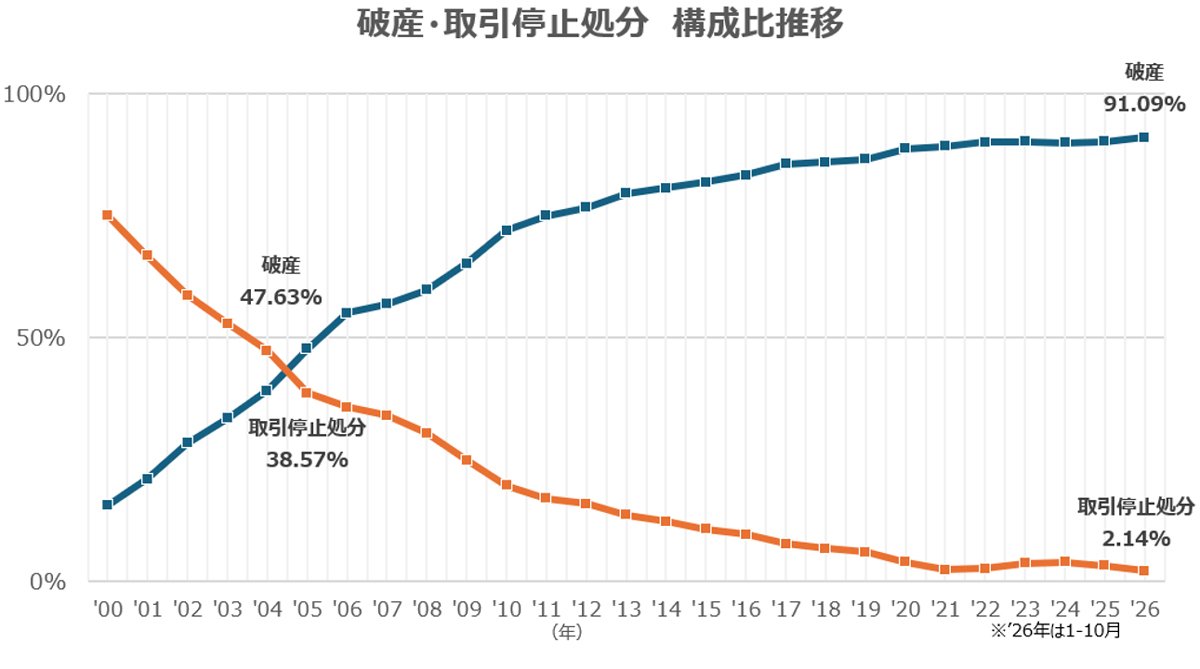
1990年代前半まで、倒産に占める銀行取引停止処分は9割を超えていた。だが、手形交換の減少と、1999年4月に導入された少額管財制度で破産手続きが急増した。少額管財制度では、従来の高額な予納金(最低50万円程度)が、少額(20万円程度)で破産申請できるようになった。これにより、2005年に破産が取引停止処分の件数を上回り、2026年は破産が倒産の91.0%を占めるまでになった。一方、取引停止処分はわずか2.1%に縮小した。
紙の手形・小切手はなくなるが、でんさいでも同等の制度として、支払不能処分制度が設けられている。半年間に2度の支払不能が発生すると金融機関との与信取引(借り入れ)ができなくなり、2年間でんさいの利用ができなくなる。決済不能の場合の処分、そして信用失墜は不変ということだ。