潜在成長率とは、中長期的に持続可能な経済成長率のことで、日本経済の「実力」を表す成長率ともいわれます。
潜在成長率は大きく三つの要素に分けられます。
一つ目は、工場や機械、ソフトウエアなどの資本が増えることによる「資本投入」の寄与です。
二つ目は、働く人の数や労働時間による「労働投入」の寄与です。
三つ目は、資本と労働の量の増加だけでは説明できない成長である「全要素生産性」、いわゆるTFP (Total Factor Productivity)の寄与です。技術進歩や経営の改善、資源配分の効率化などの効果がここに含まれます。
先ほどの例でいえば、「働く時間を増やすこと」が労働投入、「仕事に使う設備や道具を充実させること」が資本投入に近いでしょう。そして「知識や仕事の進め方を改善し、同じ設備と時間からより多くの成果を生み出すこと」が、TFP(全要素生産性)の向上に当たります。
厳密には、資本と労働の伸びを、それぞれが生産に貢献する割合に応じて重みづけし、そこにTFP(全要素生産性)の伸びを加えて推計するのですが、ざっくりと上記のように捉えておくといいでしょう。
「人口減少」だけでは説明できない日本の低成長
言うまでもありませんが、この30年ほどの間、日本の潜在成長率は低迷を続けてきました。
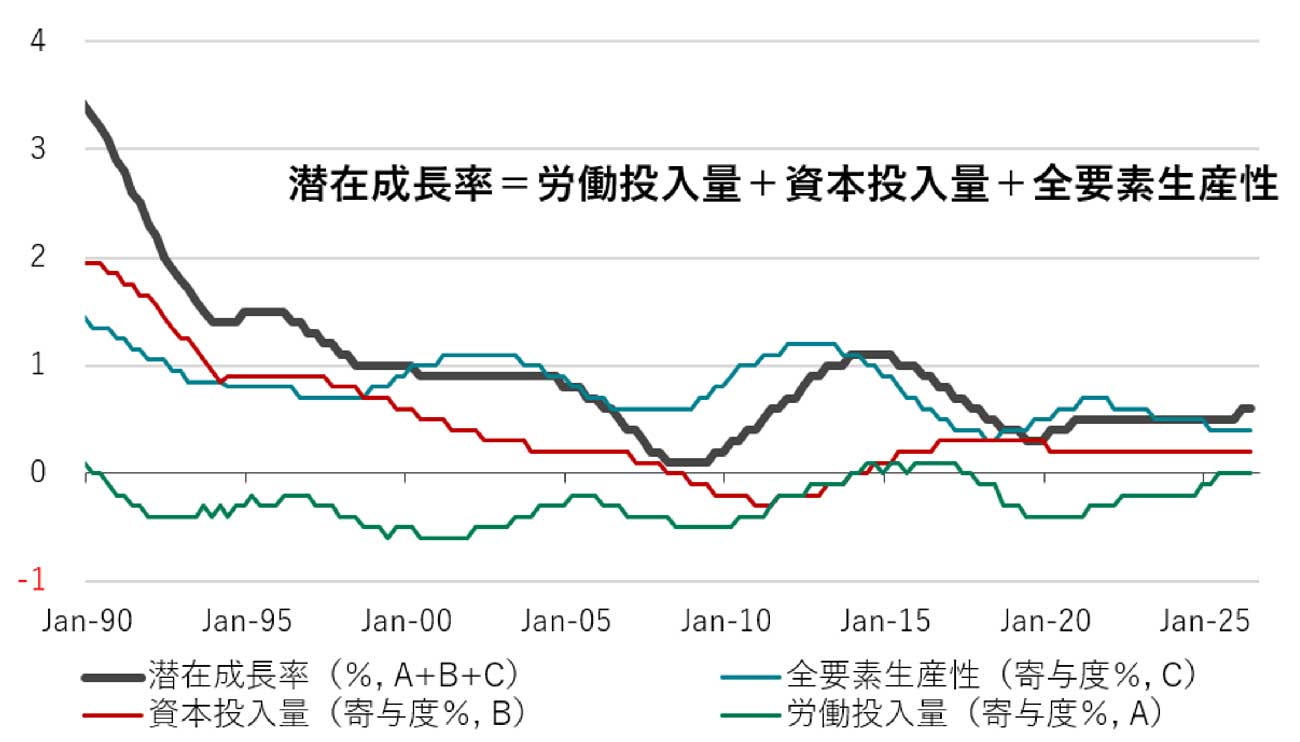
内閣府の推計による潜在成長率の推移をご覧ください(図-1)。長い目で見ると、日本の潜在成長率は1990年代から低下してきたことがわかります。
【図-1】日本の潜在成長率
 注:94年以前は段差を調整
出所:内閣府、クレディ・アグリコル証券
では、この潜在成長率の低下に最も寄与したのは、「資本投入」「労働投入」「TFP(全要素生産性)」のどれだったのでしょうか?
ここで注目したいのが、「資本投入の寄与」の縮小です(図-1の赤色の折れ線グラフ)。1990年と比較をすれば、「労働投入」(緑色の折れ線)や「TFP(全要素生産)」(青色の折れ線)よりも、「資本投入」の縮小が最も顕著であることがわかります。
すなわち、設備などへの投資を通じた資本蓄積が十分に進まず、成長率を押し上げる力が弱まってきたということです。労働投入やTFP(全要素生産性)もたしかに伸び悩んでいますが、この投資不足が潜在成長率の低下の最大の要因になっていることに目を向ける必要があるのです。
もちろん、資本投入の縮小だけが問題だというわけではありません。
たしかに、人口減少や高齢化も成長の制約になります。しかし、女性や高齢者の就業が増えれば、その「下押し」を和らげることができます。実際、図-1からも読み取れるように、2012年末以降の第二次安倍政権下では女性の労働参加が進み、就業者数(労働投入)を支えてきました。
そもそも、労働投入の寄与は、潜在成長率が現在のような低水準になる前からマイナスでした。それに対し、1990年代初頭から資本投入が成長率を押し上げる力は大きく弱まってきました。【図-1】を見れば、資本投入の縮小を追いかけるように、潜在成長率が低下しているように見えます。
この違いを踏まえれば、日本の低成長の主因が人口減少であるかのように説明するのは、適切ではないということになると思います。
なぜ、リーマンショックのあと「生産性」が向上したのか?
TFP(全要素生産性)についても見ておきましょう。
【図-1】を見れば、TFP(全要素生産性)も長期的に縮小してきたのは事実です。だから、日本経済について、「生産性が低い」「イノベーションが足りない」という指摘が繰り返されてきたのも当然のことと言えるでしょう。
ただし、この議論には注意が必要です。
もちろん生産性の向上は重要です。しかし、「生産性を上げれば、それだけで潜在成長率は高まる」というほど簡単ではありません。場合によっては、「生産性が上がることで、潜在成長率が悪化する」こともありうるのです。どういうことか? 以下にご説明します。