【図-1】を見ると、TFP(全要素生産性)の伸びが高まったタイミングが2回あるのがわかります。2000年代初めと2010年代初めです。それぞれ、1990年代後半の日本の金融危機と、2000年代後半のリーマンショックから数年が経過した時期に当たります。
不思議だと思いませんか?
金融危機とリーマンショックが起きて数年後というタイミングですから、経済状況は決してよかったわけではありません。普通に考えれば、売上や利益を上げにくい状況にあるわけですから、生産性も上がりにくいはずです。にもかかわらず、なぜ、TFP(全要素生産性)が向上したのでしょうか?
生産性向上によって、成長率が「下押し」される場合とは?
ここで考えたいのは、危機後の企業が、どのように収益を確保してきたかです。売上の拡大が見込めないなかでは、投資を見送り、人件費などの支出を抑えることが、利益を確保する手段になります。先ほどの個人の例でいえば、収入を増やすための自己投資よりも、節約によって手元にお金を残すことを優先する姿です。
そして、金融危機とリーマンショックによって経済状況が低迷するなか、多くの日本企業はその「道」を選ばざるを得なかったのです。
その結果、それらの企業の生産性は向上します。なぜなら、ごく単純に言えば、生産性は「アウトプット(成果=利益)/インプット(投入量)」で算出されるからです。つまり、投資や人件費というインプット(分母)を減らせば、分子である「アウトプット(利益)」が一定であったとしても生産性の数値は改善するのです。
もっと言えば、「アウトプット(利益)」が減っていたとしても、それ以上に「インプット(投入量)」を減らせば、生産性の数値は改善するのです。
つまり、こうした局面では、数値上の生産性の改善と、将来の成長力(潜在成長率)の鈍化が同時に起こり得るということです。人員削減によって残った従業員一人当たりの生産性が上がったとしても、それだけで新しい技術や製品が生まれ、事業が拡大するわけではありません。まして、その過程で設備投資や研究開発、人材育成まで削れば、将来の成長機会を失ってしまいます。すなわち、潜在成長率を下押しすることになるということです。
必要なのは、コスト削減より「投資による生産性向上」
したがって、数値上「生産性向上」が改善しているからといって、手放しで喜ぶわけにはいきません。潜在成長率を高めるうえで重要なのは、新たな付加価値を生み出す力(アウトプット)が高まることによって、生産性が向上することであって、投資や人件費などの支出(インプット)を削ることで、生産性を高めることではないのです。
そして、新たな付加価値を生み出す力を高めるために欠かせないのは、資本投入にほかなりません。ところが、すでに見たように、90年代以降の日本において資本投入はずっと縮小し続けてきたのです。
もちろん、個々の企業にとって、危機を乗り切るためのコスト削減が必要な場合はあります。しかし、多くの企業が投資や賃金を抑えれば、経済全体では需要が弱まり、企業はますます投資に慎重になります。目先の利益を守る行動が、将来の成長力を削り、低成長を長引かせる悪循環につながるのです。
日本の潜在成長率を高めるために必要なのは、支出を削って目先の利益を確保することではなく、投資によって新しい付加価値を生み出すことです。生産性向上を論じる際にも、その土台となる投資が十分に行われているかが問わなければならないのです。
「生産性が低い企業」を淘汰すれば、生産性は上がるのか
ところが、生産性向上を求める議論のなかには、投資の拡大によってアウトプットを増やすことよりも、企業や人員の淘汰を重視するものがあります。
その典型が、解雇規制を緩和して人材の移動を促すべきだという主張や、金利を政策的に引き上げ、利払いも十分にできない、いわゆる「ゾンビ企業」の退出を促すべきだという意見です。
生産性の低い企業から高い企業へ人や資本が移れば、経済全体の生産性は上がる。企業や産業の新陳代謝を進めることで、長期的には、より健全な経済になるという考え方です。
しかし、この考え方には疑問符がつきます。
人材や資金などの資源が成長分野に移動することによって、経済成長が促されるという理屈自体は否定しませんが、企業の退出や人員削減を先行させたからといって、成長分野への移動が自動的に起きるとは限らないからです。
淘汰を通じて経済の回復を促そうとする「清算主義」的な議論には、この移行過程を軽く見てしまう問題があると言わざるをえません。
それは、少し想像力を働かせれば、誰でもわかることです。たとえば、失業した人が、すぐに生産性の高い企業に転職できるとは限りません。成長分野で働くには、専門的な知識や技能、経験が必要な場合も多く、それらを身につけるには時間がかかります。勤務地や家庭の事情から、移動が難しい人もいるでしょう。
そして、失業によって所得が減れば、消費を抑えざるをえません。失業給付などの制度があっても、生活への不安を完全に取り除くことは困難です。
人員削減や企業の退出が広く同時に進めば、生活不安を抱える人が増えることになり、社会全体の消費支出が減少することになるでしょう。この消費の減少が企業の売上を押し下げ、さらなる雇用削減を招く恐れもあります。生活の不安定化が広がれば、社会にも大きな負担が生じるのです。
「投資拡大による生産性向上」を最優先すべきである
そもそも、生産性の高い企業が、常に採用を増やしたいと考えているとは限りません。生産性が高いことと、事業が拡大していることは別だからです。
たとえば、需要の伸びが見込めなければ、効率のよい企業でも、現在の人員で十分だと判断するでしょう。景気が悪化すれば、そうした企業まで人員を削減する可能性もあります。
このように、雇用の受け皿が十分に広がっていないなかで、解雇規制を緩和したり企業の新陳代謝を促進するといった“人を送り出す”側の改革だけを進めても、円滑な労働移動につながるとは限らないのです。
そして、想定どおりの労働移動が実現しなかったときには、失業した人たちが苦しむのはもちろんのこと、経済状況をさらに悪化させることで潜在成長率を低下させることになる可能性すらあるのです。
その意味でも、やみくもに生産性向上を追い求めることには慎重であるべきです。
それよりも、「失われた30年」を脱するために大切なのは、長年低迷を続けてきた資本投入(投資)をしっかりと回復させることによって、日本国内で生み出すことができる付加価値を増やすことを最優先にするべきです。そのことによって生産性を高めることこそが、日本の潜在成長率を高める絶対的な条件なのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
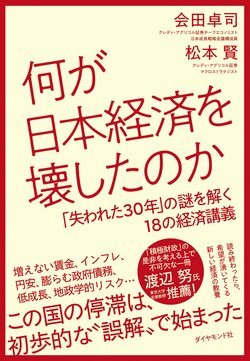 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。