 Photo by Yoshihisa Wada
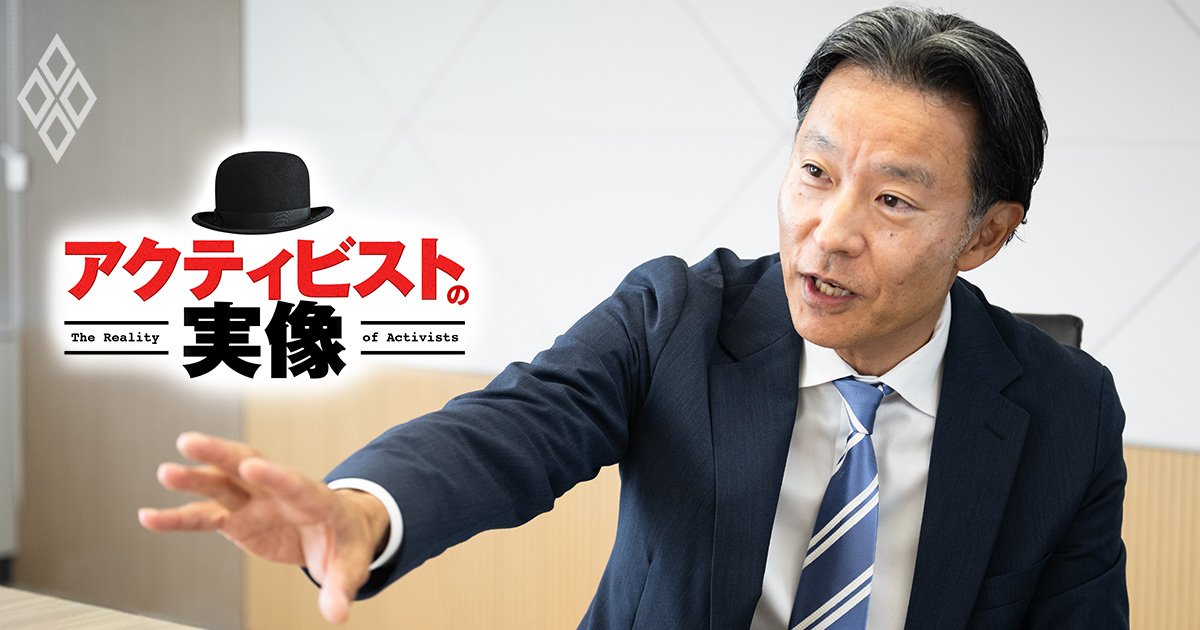
新NISAの普及を背景にeMAXIS Slimシリーズなどの低コストインデックス型が人気を集め、投資信託で業界トップクラスの約70兆円の運用資産残高を誇る三菱UFJアセットマネジメント。株主総会で増加傾向にあるアクティビストの提案に対し、川上豊社長は「検討に値するなら賛成する」と明言する。独自モデルによる“ソフト介入”の実態、対話の「ステージ管理」、改革から逃げる経営陣への直言まで、連載『アクティビストの実像』の本稿でメガ機関投資家の思考回路を解き明かす。(聞き手/ダイヤモンド編集部副編集長 重石岳史)
オルカン普及で根付いた長期投資
提案内容次第で物言う株主にも賛成
――川上社長は2026年4月に就任されました。足元の資産運用業界をどうご覧になっていますか。
今、強く感じていることは、政府が進めてきた「資産運用立国」の文脈の中でNISA(少額投資非課税制度)の定着が非常に力強いものになってきたということです。個人投資家の「長期・積み立て・分散」という投資行動が、極めて強固になってきています。
以前は相場環境によって業界全体の公募投資信託の資金フローが左右されていました。相場が上がれば利益確定の解約が出る。実は私、20~30年ほど前に海外のアセットマネジメント会社で研修を受けたことがあるのですが、現地の日本株ファンドマネジャーから「日本の資金は運用したくない」と言われたんです。
――日本株のファンドマネジャーから、ですか。
そうです。「日本株には成長性があるし面白い企業が多いから投資したいけれど、日本のお金は預かりたくない」と。「なぜなら、すぐ解約が来るからだ」と言うんです。パフォーマンスが良ければ良いほど、解約対応のオペレーションに追われる。それだけ長期投資が普及していなかったわけです。
バブル崩壊を経て日経平均株価は1万~2万円に低迷していたので、「安く買って高く売る」という発想が染み付いていたんですね。
――それが、足元で根本から変わったと。
私が社長に就任してから中東情勢の緊迫化があり、関税ショックもありました。これだけ地政学リスクが叫ばれる荒れ相場の中でも、コンスタントに資金が流入し続けています。
日本株だけでなく海外投資、弊社の「オルカン(eMAXIS Slim 全世界株式)」をはじめ、相場環境にかかわらず安定的に資金が入るマーケットが完成しました。
さらに長い目で見れば、国家戦略として資本投資を使って産業を強化し、官民一体で370兆円規模の成長投資を行っていく時代に入っています。
少子高齢化で生産人口が減る日本が成長するには、「AI」と「お金」に働いてもらわなければならない。これまで成長領域に資本を提供する役目は銀行でしたが、これからは銀行だけでは賄い切れない。資産運用会社が投資を通じて成長領域や国家に必要な領域にマネーを供給していく。
業界の成長や国民の投資行動の変容に弊社が大きく貢献できたことは、胸を張りたい。さらにこれからは、日本をリードするような資産運用機関になりたいと強く思っています。
――今年7月にコーポレートガバナンス・コードが改訂され、日本企業が抱える約120兆円の現預金を成長投資へ振り向ける説明責任が一段と強く求められるようになりました。6月の株主総会でもアクティビストからの株主提案が過去最多を記録しています。巨大な議決権を行使する機関投資家として、総会トレンドや企業側の意識変化をどう見ていますか。
アクティビストの提案も非常に増えてきていますし、その内容も「配当をもっと出せ」というものから非公開化まで非常に多岐にわたってきています。
かつてアクティビストといえば「ハゲタカ」のように捉えられ、経営陣も防衛意識をむき出しにしていました。しかし海外では、アクティビストは企業価値を高めるために必要な存在としてリスペクトされています。
実際、日本でもアクティビストが入ることでガバナンスが強化され、意思決定プロセスが研ぎ澄まされ、対応を通じて経営陣の質が上がるといった良い効果が出ています。そうした世代の経営者も育ってきている。なんとか会わないように逃げ回るのではなく、積極的に話を聞こうというふうに企業側も変わってきました。
われわれのスタンスは明快です。提案内容が検討に値するものであれば、当然アクティビスト側に賛成します。逆に会社側が将来を見据えてしっかり考えており、提案を受け入れるべきでないと判断すれば会社側に賛成する。ケース・バイ・ケースです。
――議決権行使に当たっては、双方と直接対話しているのですか。
極力、双方にお会いするようにしています。というか、われわれはこれだけ株を持っていますから、先方から「説明させてほしい」と来ますよね(笑)。
ただ、判断軸は「中長期的に企業価値向上につながるか」、この1点だけです。私も経営者ですから、利益をどう使うか、財務の健全性を保つために一定の内部留保は必要ですし、株主への配当も返さなければいけない。同時に、将来の成長のための研究開発や人への投資も不可欠です。
今のバランスシートを見て「余剰キャッシュですね、使い道がないなら配当しましょうよ」と言われても、単純にそれに応じるわけにはいかない。経営陣のトラックレコードも見極めながら、中長期的な企業価値向上につながるかという1点で判断しています。
アクティビストの提案であっても「中長期の企業価値向上につながるなら当然賛成する」と言い切る川上社長。だが、三菱UFJアセットマネジメントの関わりは受け身の議決権行使にとどまらない。信託銀行と共同開発した推計モデルを武器に、自らも「ソフトアクティビスト」として割安企業に切り込むファンド運用の実態とは何か。さらに事業売却や構造改革から逃げ回る経営陣への直言、形式基準を排した独自の「ステージ管理」まで、メガ運用機関トップが対話の最前線を明かす。