 Photo by Yoshihisa Wada
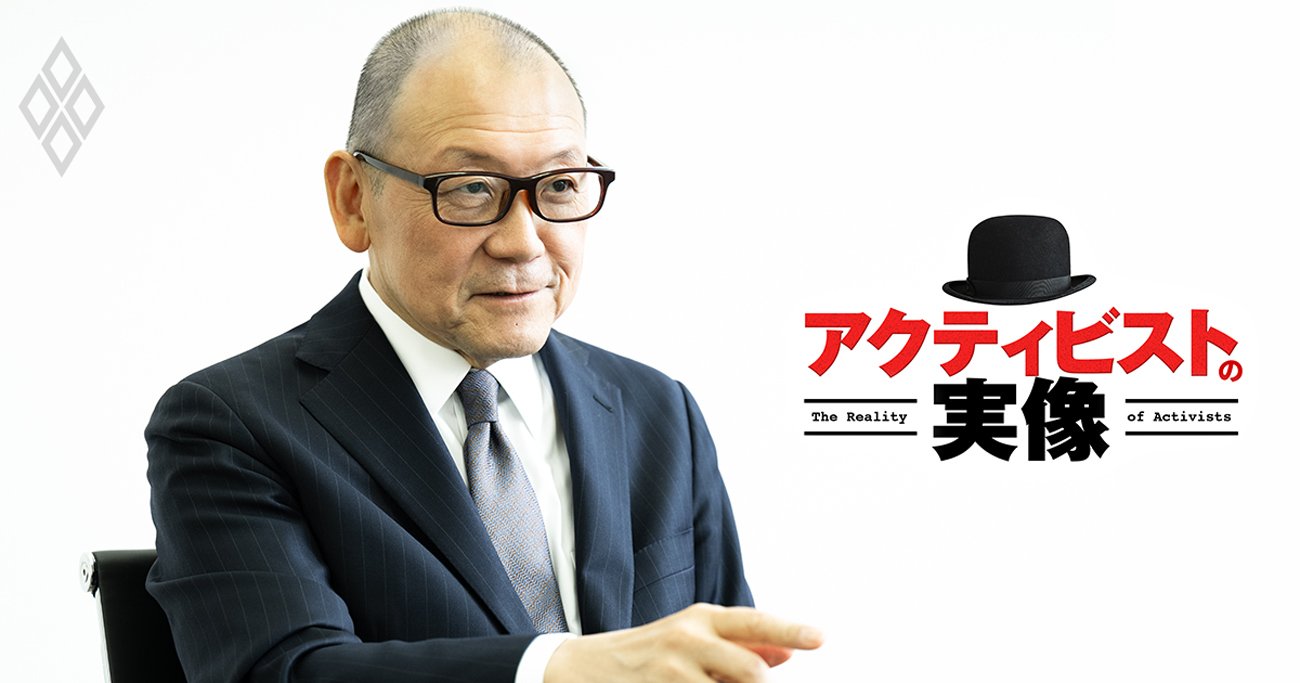
親会社や政策保有株主を売り主に指定して議決権を排除し、少数株主の意思(MOM)を問う会社法160条提案。2026年の株主総会で前代未聞の戦術に打って出たのがアクティビスト(物言う株主)のストラテジックキャピタルだ。旧村上ファンド時代から四半世紀以上にわたり日本市場と対峙してきた丸木強代表は、コーポレートガバナンス改革の浸透を認めつつ、それでも変わらない「岩盤層」を突き崩すことが自身の役割だと説く。連載『アクティビストの実像』の本稿で、その勝算を聞いた。(ダイヤモンド編集部副編集長 重石岳史)
親会社の議決権を封じ少数株主が結集
大阪製鐵で賛成6割超、特別決議に迫った奇策
――2026年の株主総会でストラテジックキャピタルは、ガンホー・オンライン・エンターテイメント、大阪製鐵、京阪神ビルディング、ゴールドクレストに対し、会社法160条を活用した株主提案を行いました。一般少数株主のみの投票(MOM:マジョリティー・オブ・マイノリティー)で特別決議を通そうとする異例の手法です。この提案を行った狙いをお聞かせください。
それぞれの企業に固有の課題があるからです。
例えばガンホーの場合、大株主の孫泰蔵氏が現経営陣を無条件に支持する構造があり、さらに持ち株を少しずつ売却していたため、潜在的な売り圧力が株価を押し下げていました。
安定株主がいるせいで経営規律が働かず、需給悪化で株価にも悪影響があるなら、会社が自己株式取得で買い取ってしまえばいい。一般株主が「そうしてほしい」と意思表示できる機会をつくったわけです。
京阪神ビルディングも同様です。優良な賃貸不動産を多く保有しているにもかかわらず、実質的なPBR(株価純資産倍率)は0.7倍を割り込む水準で放置されていました。なぜこれほどディスカウントされているかといえば、約4割を占める政策保有株主に守られ、経営改革のスピードが著しく遅いからです。
そうした政策保有株主に退場してもらい、経営に規律とスピード感を取り戻してほしいという一般株主の声を可視化させました。
――大阪製鐵では、親会社である日本製鉄の議決権(55.58%)が除外され、賛成率が特別決議ライン(3分の2)に迫る62.59%に達しました。
日本製鉄は極めて合理的な会社です。本当に必要な優良子会社であれば、山陽特殊製鋼や黒崎播磨のようにTOB(株式公開買い付け)で100%完全子会社化するはずです。
ところが大阪製鐵は上場させたまま残している。しかも日本製鉄は自前で電炉への巨額投資を始めているのに、電炉会社である大阪製鐵には声すら掛けていない。
だから大阪製鐵に「親会社に見捨てられているなら、独立した方がいい。日本製鉄の持ち株を大阪製鐵が買い取ればいい」と提案しました。少数株主にとっては、その方が明らかに企業価値が高まるからです。
ゴールドクレストについても社長と個人資産管理会社が約58%を握り、PBRは0.6倍前後。IR(投資家向け情報提供)にも登場せず、ワンマン経営で企業価値を毀損している創業家に対し、少数株主が「退場してほしい」と意思表示するための提案でした。
――今後も同様の提案を他社へ広げていく考えはありますか。
親会社の議決権を封じ込め、少数株主の圧倒的な支持を可視化させてみせたストラテジックキャピタル。だが、法学者や企業側弁護士からの「立法趣旨に反する」という批判に対し、丸木代表はどう反論するのか。そして改革をかたくなに拒み続ける日本企業の「変わらない岩盤層」とは。旧村上ファンド時代から四半世紀以上にわたり資本市場と格闘してきたパイオニアが、次ページで明らかにする。