 Photo:Tomohiro Ohsumi/gettyimages
日銀利上げ加速もドル円相場は円安進む
市場はこれ以上の追加利上げが難しいと予想!?
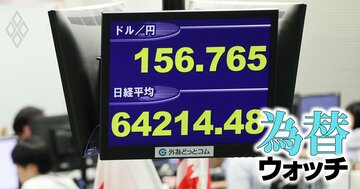
日本銀行は9月18日、金融政策決定会合で政策金利を1.0%から1.25%へと引き上げた。ところが、円ドルレートは、9月初めからの円高への流れが“逆転”し、円安が進んだ。
通常であれば、政策金利の引き上げは円高の材料になるはずだ。それにもかかわらず円安が進んだことは、政府にとって大きなショックだったに違いない。
円安が進んだ第一の理由は、FRB(米連邦準備制度理事会)が9月16日に政策金利を3.75~4.0%へ引き上げたことだ。このため、日米間の政策金利差は縮小しなかった。
第二の、より重要な理由は、為替市場が今回の利上げだけでなく、今後の日米の金融政策を重視していることだ。市場が「FRBは今後も利上げする可能性があるが、日銀は景気や財政への配慮から、大幅な利上げを続けられない」と判断すれば、円を買う動きは起こりにくい。
9月決定会合で政策委員2人が利上げに反対したことも、「日銀はこれ以上急速には利上げできない」との見方を強めた可能性がある。
その後、日銀が民間銀行に現在の為替レートを問い合わせる「レートチェック」を行ったとの観測が広がり、政府による円買い介入が意識された。
利上げ直後に円安が進んだことで、市場は「日銀には円安を止める能力がない」と考え、円売りをさらに強める恐れがある。特に、連休中など取引の薄い市場で投機的な円売りが集中すれば、円安が短期間に加速する可能性がある。レートチェックによって介入への警戒感を高め、投機筋に円売りをためらわせることには意味がある。
しかし、介入はあくまで対症療法だ。投機的な円売りを一時的に抑えることはできても、円安を生み出している政策や市場の予想は変えられない。介入によっていったん円高になっても、その効果が薄れれば、再び円安に戻る可能性がある。
利上げにもかかわらず、今回、円安が止まらない状況を考える上では、日米金利差だけでなく、「財政従属」の問題に注目する必要がある。
市場が日本は財政上の制約で十分な金融引き締めをできないとみている可能性があるからだ。