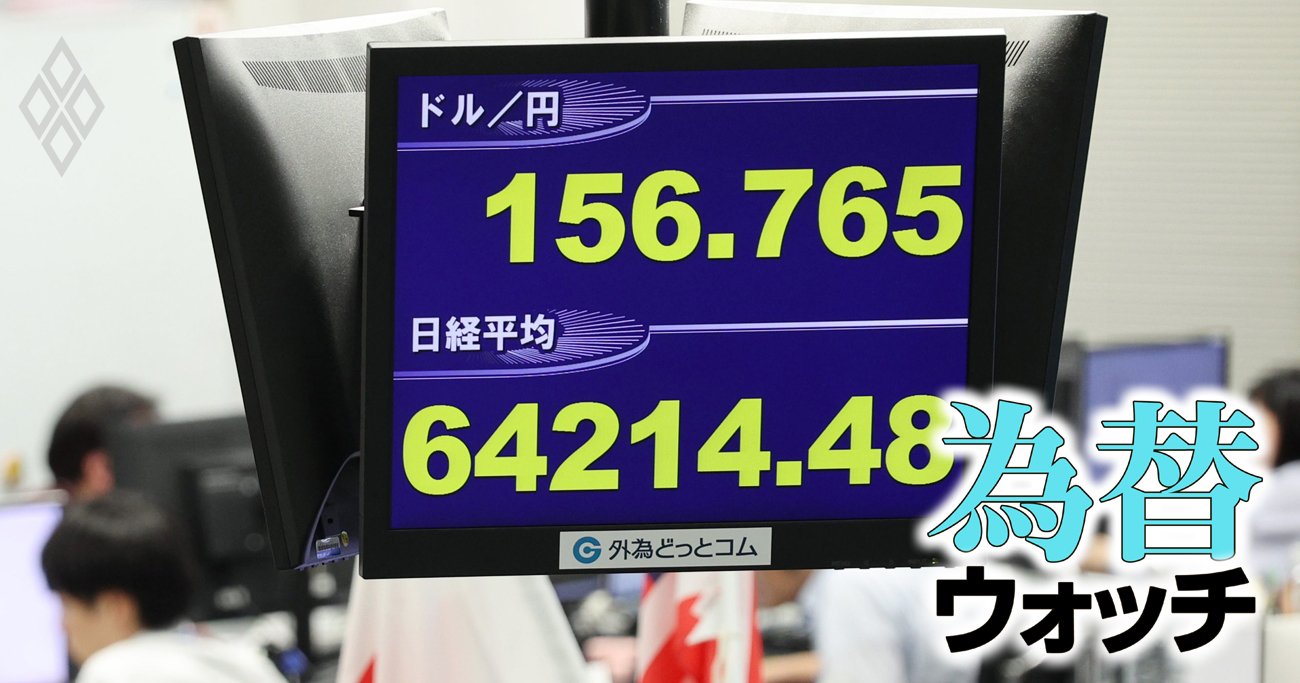
 9月3日、日銀の利上げペースが加速するとの観測から1ドル=156円台に大幅上昇、約1カ月ぶりの高値水準を付けた為替市場 Photo:JIJI
日銀「9月利上げ」も円安進む
中東情勢再悪化、原油高の圧力
日本銀行は9月17、18日の金融政策決定会合で政策金利を1.25%に引き上げることを決めた。前回6月会合での利上げから3カ月という短い期間での追加利上げで、金利正常化のペースが加速した。
基調的な物価上昇率が2%物価目標に近づき、さらに上振れするリスクへの対応とともに、物価上昇の一因となっている円安の流れの修正が意識された面があるが、為替相場は利上げ決定後、円安が進んだ。
ドル円相場は、7月下旬の164円近辺から、日米の円買い協調介入や日銀の利上げ予想などで、9月上旬には一時152円台まで円高が進んだ。為替介入は、少なくとも「とりあえず円を売っていればよい」という市場参加者の思惑を揺さぶることには成功したとはいえる。だが利上げ後の相場の動きを見ても、円安の流れが大きく変わることにはならないだろう。
むしろ、ファンダメンタルズ面では、円安圧力の方が強まっているといってよい。
FRB(米連邦準備制度理事会)が16日、日銀の9月会合に先立って開いたFOMC(連邦公開市場委員会)で、政策金利を0.25%ポイント引き上げ、3年2カ月ぶりに利上げに転換した。FOMC参加者の見通しでは、26年内に追加利上げが実施される可能性が高く、今後も内外金利差の縮小がそれほど進まない可能性がある。
円安圧力の最大の要因は、中東情勢の再悪化を受けた原油高だ。ホルムズ海峡に加え、迂回(うかい)路となる紅海、バブ・エル・マンデブ海峡の安全性も揺らいでおり、こうした不安定な情勢に対する警戒感から世界的に再びインフレ懸念が高まる。
日本にとっては、中東産原油依存の経済の脆弱(ぜいじゃく)性や資源高などによる貿易赤字の拡大などの円安要因が市場で再び意識されることになるだろう。一方で目立った円高材料はなく、足元の円安水準は、ドル円の中心レンジが切り上がった結果と捉えるべきだ。
ドル円相場は当面は1ドル=150円台半ばから160円前後で推移すると予想する。