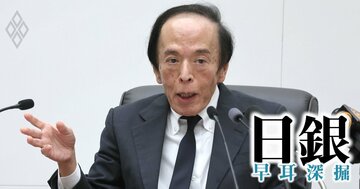
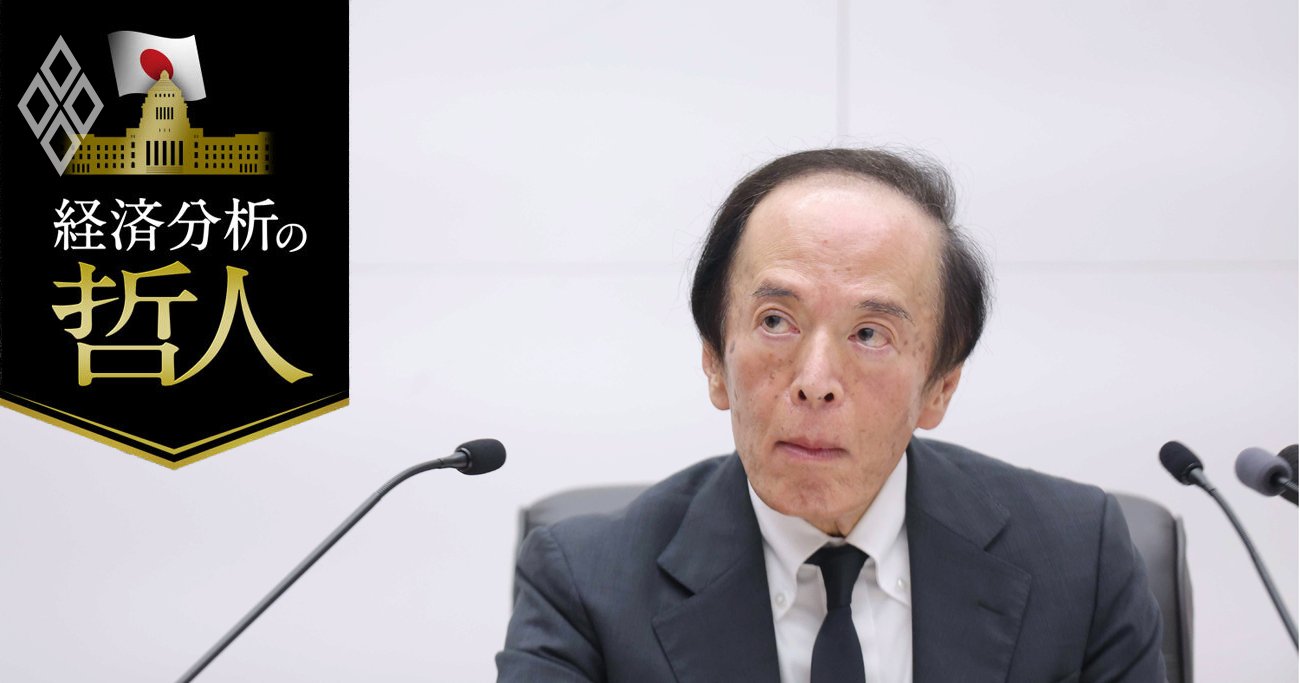
 9月の金融政策決定会合を終え、記者会見する日本銀行の植田和男総裁 Photo:JIJI
9月会合で注目された「四つの説明」
なかった「タカ派化」示すシグナル
日本銀行は、9月18日、金融政策決定会合を終え、政策金利(無担保コールレート・オーバーナイト物)の誘導水準は「1.25%程度」と、これまでの「1.0%程度」から引き上げられた。
前回の6月決定会合での引き上げから3カ月という、異次元金融緩和策からの転換後では最短の間隔での利上げだった。
ただし、市場が事前に利上げを織り込んでいたこともあり、今回の焦点は利上げの「決定」ではなく、むしろ日銀が利上げをどう「説明」するかにあった。その説明次第で、市場は「追加」利上げはもちろん、9月、10月会合での「連続」利上げの可能性さえ推し量ろうとしていた。
具体的には、利上げの「説明」を巡っては、(1)物価上振れリスクの強調度合い(2)政策運営姿勢の変化の有無(レジーム転換の有無)(3)利上げの累積的な影響の点検姿勢 (4)「次回会合」への言及の有無――という四つの注目点があった。
9月決定会合の政策声明文、および、会合後の植田和男総裁の会見での発言から、これら4点を確認すると、今回の利上げ決定を踏まえても、日銀が、これまでに比べて利上げに積極姿勢となり、いわば追加的に「タカ派化」したとの結論は得られない。
植田総裁は、物価上振れリスクについては言及したものの、リスクがさらに強まったとの認識は語らず、政策運営についても緩和姿勢を維持しながら、緩和度合いを今後も調整していくと、利上げを進める考えを示した。
会見では、次回10月会合での連続利上げや、利上げ幅を大きくする可能性についても質問が出たが、毎回の決定会合で経済・物価の見通しやリスクを点検するとの基本姿勢を崩さなかった。
今回の利上げペース加速については、全体としては、基調的な物価上昇率が物価目標の2%に近づいている「確度」よりも、物価上振れなどの「リスク」を重視したものと考えられる。
また日銀が考える金利正常化の最終到達水準、ターミナルレートは従来と変わっていないと考えられる。
ただし、中東情勢の再悪化で、原油価格が再び高騰していることや米国の利上げなど政策環境の変化を考え、筆者は9月会合後の追加利上げのメインシナリオを従来、「27年1月、4月」としていたのを、「26年12月、27年3月」に変更した。