 Photo:Melissa Sue Gerrits/gettyimages
利上げのハードルが下がった9月会合
高市政権も米国の“外圧”に反対できず
日本銀行は9月17日、18日に開いた金融政策決定会合で、政策金利(無担保コールレートオーバーナイト物の誘導金利)を0.25ポイント引き上げ、1.25%とすることを賛成多数(7対2)で決めた。
追加利上げは前回の6月会合から3カ月ぶりで、2024年3月に大規模な金融緩和策を転換後、最短の利上げ間隔となったが、前回(7月)会合の議論でインフレ圧力の今後の上昇に強い警戒感を示していただけに予想通りの結果といえる。
植田和男総裁は会合後の会見で、基調的な物価上昇率が物価安定目標の2%に「近づいている」とし、「2%程度の水準で安定させていくという観点が重要になっている。そういう意味で政策の局面が変化した」と語った。
今後の利上げペースについては明言を避けたが、企業の資金調達など金融環境はなお緩和的とし、中東情勢やAI関連需要の高まり、為替などの動向を点検しながら「緩和の度合いを調整していく」と利上げを進める考えを示した。
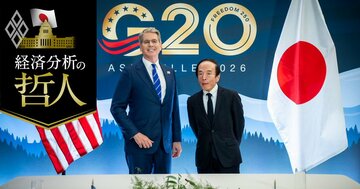
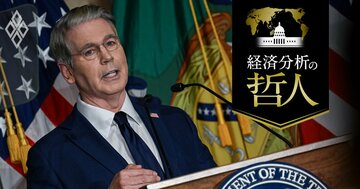
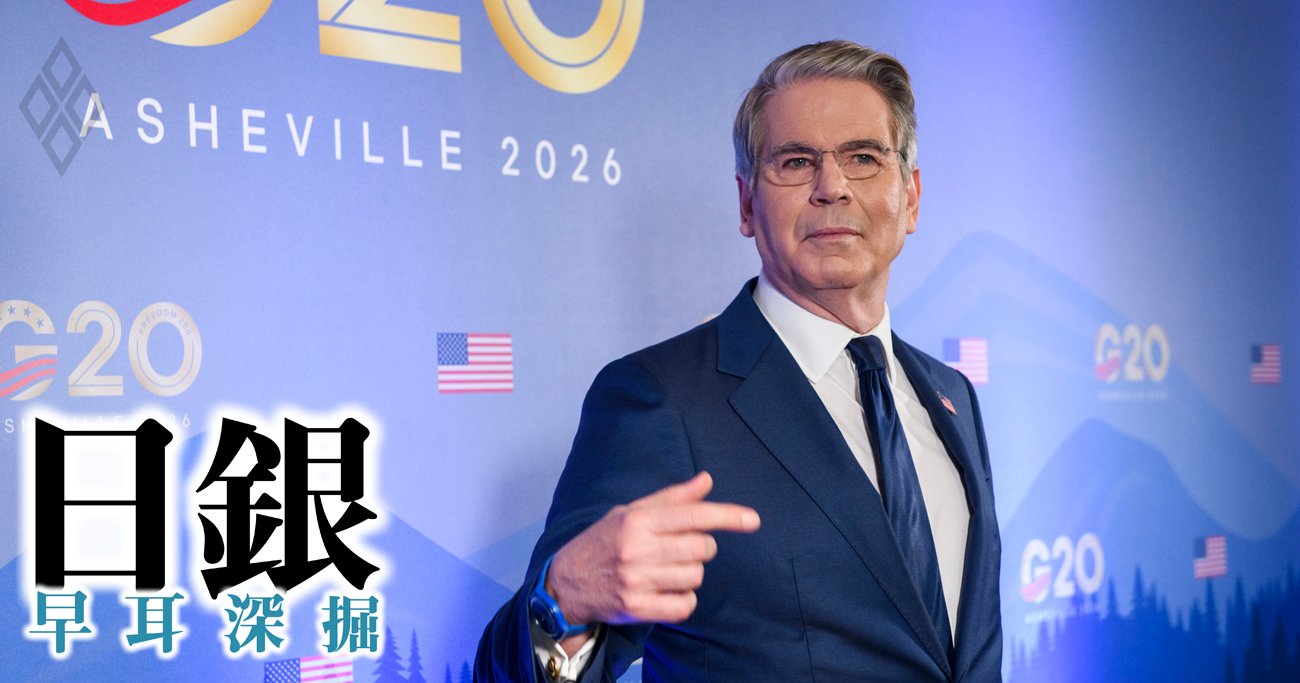
こうした中で今回、注目されたのは、米国のベッセント財務長官が、日銀による「適切な政策対応の実施」、つまり利上げの実施に対する期待を再三にわたって明示したことだ。
米国政府が日本の金融政策に関して直接的に言及したケースとしては、80年代に米国が「双子の赤字」に陥り、その是正のための「プラザ合意」などによる急激な円高と米国による内需拡大に向けた要請の中で、日銀が大幅な利下げを行った例が想起される。
金融市場にはベッセント発言が日銀の利上げに向けた環境の整備に大きく貢献したとの見方がある。日銀の利上げに慎重姿勢を示してきた高市政権も、日米関係の重要さを考えると米国政府の要請に正面から反対することは難しいはずで、日銀の利上げに向けたハードルが下がったというものだ。
筆者も、ベッセント発言が「追い風」になった面があることは確かだと思う。
しかし米国政府の利上げ支持も、米国長期金利の上昇回避の思惑からだったと考えられ、日銀の金融政策にとって全面的にプラスというわけではない。むしろ、今後に向けて新たな課題を残す結果になる恐れもあると考えている。