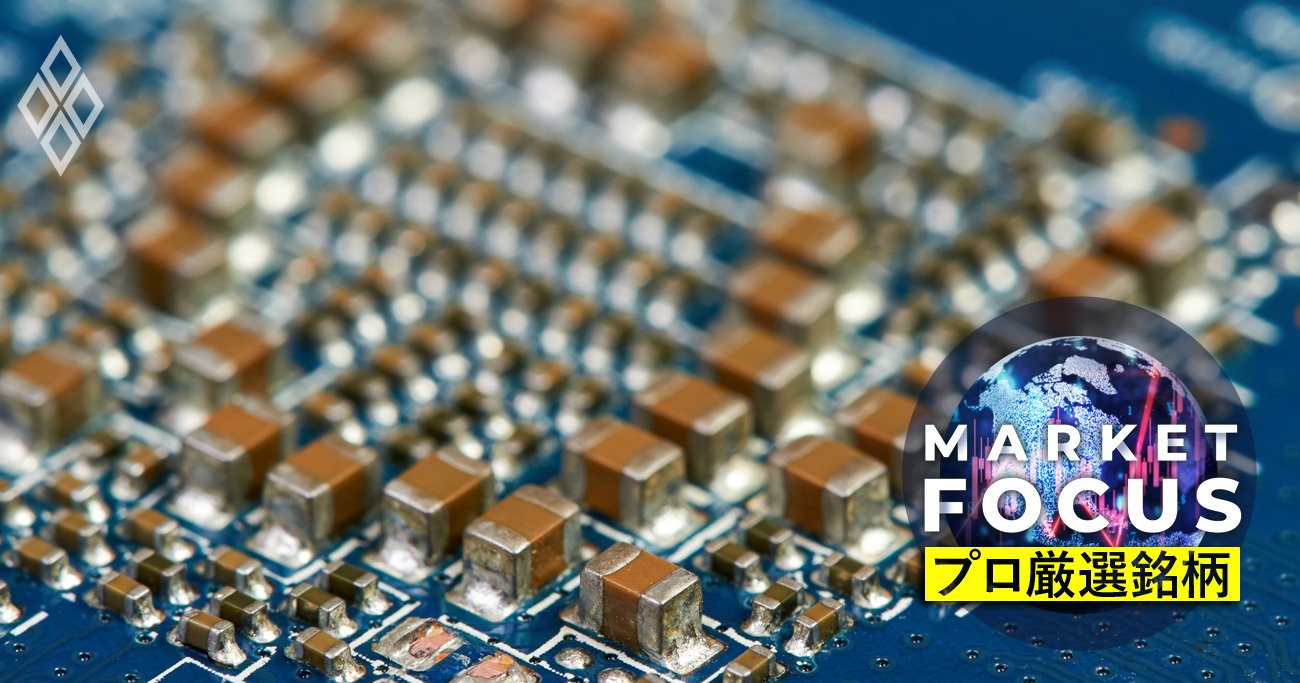
 Photo:PIXTA
AI・半導体市場が乱高下する裏で、日本の「電子部品セクター」が世界屈指の競争力を武器に活気づいている。AIサーバーやデータセンターの急拡大により、積層セラミックコンデンサー(MLCC)や先端半導体パッケージ基板などの需要が激増している。本稿では、AIブームを支える「つるはし」として中期的な成長が期待され、アナリストも熱視線を送る、世界トップシェアを誇る日本の主要電子部品メーカーの実力と成長性を解剖する。(丸三証券アナリスト 宮原秀和)
AI・半導体業界の陰で
活気づく電子部品業界
日経平均株価の史上初となる7万円突破(6月18日、終値ベース)と、前日比3005円安と史上3番目となる大幅下落(同26日)など、波乱の展開となった今年中盤の日本株市場。短期間で上昇と調整を繰り返した要因は、内外の長期金利の上昇や地政学リスク、そしてAI(人工知能)・半導体企業群の株価の値動きだ。
荒い値動きとなった最大の要因はAI・半導体銘柄だ。なかでも象徴的であったのはキオクシア(旧東芝メモリ)だ。同社の時価総額は6月16日、59.5兆円(終値)とトヨタ自動車を抜いて一時国内トップに躍り出たが、1カ月後の7月17日には28.5兆円とピークの半値以下まで落ち込んだ。AI・半導体銘柄はピークをつけた6月半ば以降、調整局面に入っている。
一方で、AI・半導体銘柄が多い製造業の業況には底堅さも見える。2026年7月1日に日本銀行が発表した6月の日銀短観(全国企業短期経済観測調査)によると、景気の代表的な指標である大企業・製造業の業況判断指数(DI)が5四半期連続で改善。水準としては18年3月以来の高水準を記録した。AI・半導体関連の需要増加が製造業全体を押し上げる構図が浮き彫りになった。
歴史的な上昇相場を主導した半導体関連企業の陰で、目立たないが確実に活気づいている業界がある。グローバルで高い競争力を持つ「電子部品セクター」だ。
AIや半導体の世界では、最終製品で世界トップの企業の多くは米国や台湾、韓国などに集中している。そうした中で、日本企業がトップシェアを持ち、高い競争力を維持し続けている領域が電子部品だ。日本のモノづくりの「最後の牙城」の一つといっても過言ではない。
AIサーバーに大量に搭載される
積層セラミックコンデンサー
電子部品はスマートフォンやパソコン、自動車、そしてデータセンターのサーバーにいたるまで、あらゆるエレクトロニクス機器の内部に組み込まれている。電気の流れを制御するなど、半導体チップを動かす「黒子」ともいうべき存在だ。地味に思えるかもしれないが、電子部品がなければ最先端の半導体チップを動かすことはできない。
多種多様な製品がひしめく電子部品の中で、本格的な「AI時代」を迎えて需要が急増している製品がいくつかある。その代表格が「積層セラミックコンデンサー(MLCC=Multi-Layer Ceramic Capacitor)」だ。これは日本勢が世界的に高い競争力を有している。
コンデンサーとは、電気(電荷)を一時的に蓄えたり放出したりする電子部品だ。電圧の大きな変化や波を滑らかにし、機器の誤動作を防ぐ役割がある。MLCCは非常に小型でありながら、大きな電荷をためることができるコンデンサーとして、スマホなどの電子デバイスには必要不可欠な電子部品となっている。MLCCは1個のサイズが砂粒のように極めて微小で、スマホ1台当たり実に1000個以上も搭載されている。高性能スマホほど搭載数も多くなる。スマホの普及によって市場が急拡大したMLCCだが、近年はスマホ市場の成熟化に伴い成長速度が鈍化していた。
MLCCが息を吹き返す要因となったのが、AIインフラの急拡大だ。AIを動かすには、その裏側で大量のデータを処理する「AIサーバー」が必要だ。AIサーバーは大量の電力を消費するが、その最重要構成部品の一つがMLCCなのだ。サーバー1台当たりに搭載されるMLCCの数は、スマホよりも一桁多い1.5万〜2.5万個といわれる。
AIサーバーがひしめくデータセンター
米ビッグテックが設備投資を加速
そのMLCCを大量に積んだAIサーバーを、何千~何万台も導入した「ハイパースケールデータセンター」と呼ばれる大規模データセンターの建設ラッシュが、世界各地で始まっている。米国ではすでに完成したデータセンターが4000カ所を超え、計画中の案件が3000カ所もあるといわれる。
そうしたデータセンターへの巨額設備投資ブームを主導しているのが「ハイパースケーラー」と呼ばれる企業群だ。その中心的存在がAI市場をけん引している米ビッグテックである。このうち、アマゾン、グーグル、マイクロソフト、メタの4社の設備投資計画の見通しを下図に示した。
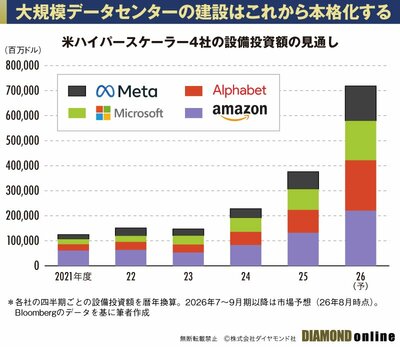
未曽有のAIブームのなかで、電子部品セクターは空前の商機を迎えたといえる。AIサーバーにはMLCCをはじめ、光トランシーバーや電源装置など多様な部品が使われている。なかでもAIの心臓部である「GPU(画像処理半導体)」と「HBM(広帯域メモリ)」が担う超高速・大容量のデータ処理を支える電子部品のニーズが急増中だ。そうした製品群はまさに電子部品の「主役」ともいうべき存在になってきた。
日本の電子部品メーカーのうち、特に筆者が注目する企業の一つが「MLCCの世界王者」としてAIサーバー向け需要を取り込む日本の電子部品最大手、もう一つがGPUのトップメーカーとして君臨するエヌビディアの製造に欠かせない「ハイエンド半導体パッケージ基板」の世界トップシェア企業だ。
次ページではそれら2社の企業名と具体的な強みを解説する。さらに2社を含む注目の電子部品メーカーを銘柄表で紹介する。