 Photo:PIXTA
日米通貨当局の介入や日銀の利上げ加速があっても、円安の方向転換は難しい。円安が続く条件を明らかにすることで、円高に転換する条件も明らかになる。これを踏まえて、(1)米金利政策、(2)米信用リスク、(3)世界的な円キャリー逆流など、「3つの円高シナリオ」を検証し、その確からしさ、インパクトを明らかにする。(楽天証券グローバルマクロ・アドバイザー TTR代表 田中泰輔)
日米が円安阻止に動いても
為替トレンドを決めるのは米金利
円安の修正は、日米通貨当局が働きかけてもなお難しいだろう。円安地合いが続くとみる条件を明らかにすれば、円高に転じるための条件も浮かび上がる。そこから円高シナリオの確からしさ、円高転換ケースのリスクを考える。
ベッセント米財務長官は第2次トランプ政権で着任して以来、円は過小評価されていると語り、その修正には日本銀行の適切な対応、すなわち利上げが必要との認識を示してきた。
そして、今年1月には、日米双方の通貨当局が円安牽制のレートチェックを行い、市場を驚かせた。さらにベッセント氏は、7月末以来、円安を修正すべく、行動と言動で市場に介入を繰り返している。
彼の指揮下で、米当局は円買い(ユーロ売り)の直接介入を行い、彼は「円は非常に過小評価されている」「円安への対応として、植田日銀総裁が正しい判断(利上げ)を下すと期待する」「日本はアベノミクス的リフレ政策から早期に完全脱却すべきだ」と口先介入を続けている。
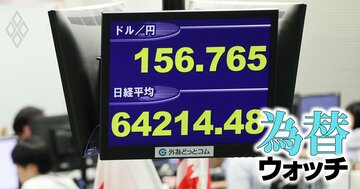
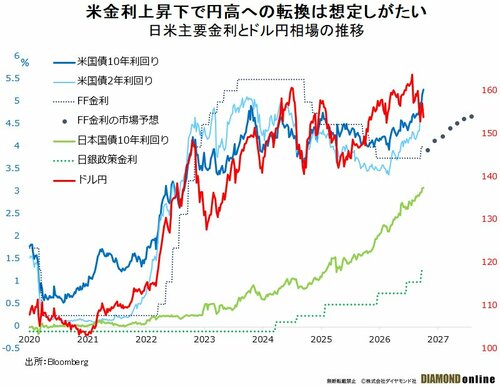
こうした一連の介入を受け、ドル円は8月中に164円近くから一時155円台まで下落したが、ほどなく160円台まで反発した。その後も口先介入やレートチェックで一時153円割れに至り、その後は157~158円で推移している。円安阻止という観点では、介入は一定の効果を上げているといえる。
ただし、基本的な理解として、為替介入に相場トレンドを転換させる効力はない。それは日本の単独介入であれ、日米協調介入であれ、同じことだ。実弾での為替介入は、市場の需給に一時的な影響を与えるだけである。特に、円売りを仕掛ける投機筋のポジションに打撃を与えて、しばらく円売りを躊躇させる時間稼ぎの効果しかない。
より根本的な理解として、円高への方向転換を促すには、金融政策の調整が必要とされる。これはベッセント氏自身が語っていることだ。ただし、同氏は日銀の利上げを求めているが、現在の円相場を動かす力は、米金利が8割に対して、日本の金利はぜいぜい2割ほどしかないというのが筆者の評価である。
現在、市場はFRB(米連邦準備制度理事会)の利上げを、2027年末にかけて0.25%で3回以上と織り込んでいる。ベッセント氏が、実弾介入で日本に協調しようとも、口先介入を繰り返そうとも、持続的な円高を望める金利環境にはない。
次ページでは、日本側の事情を検証しながら、ドル円相場の先行きを分析する。