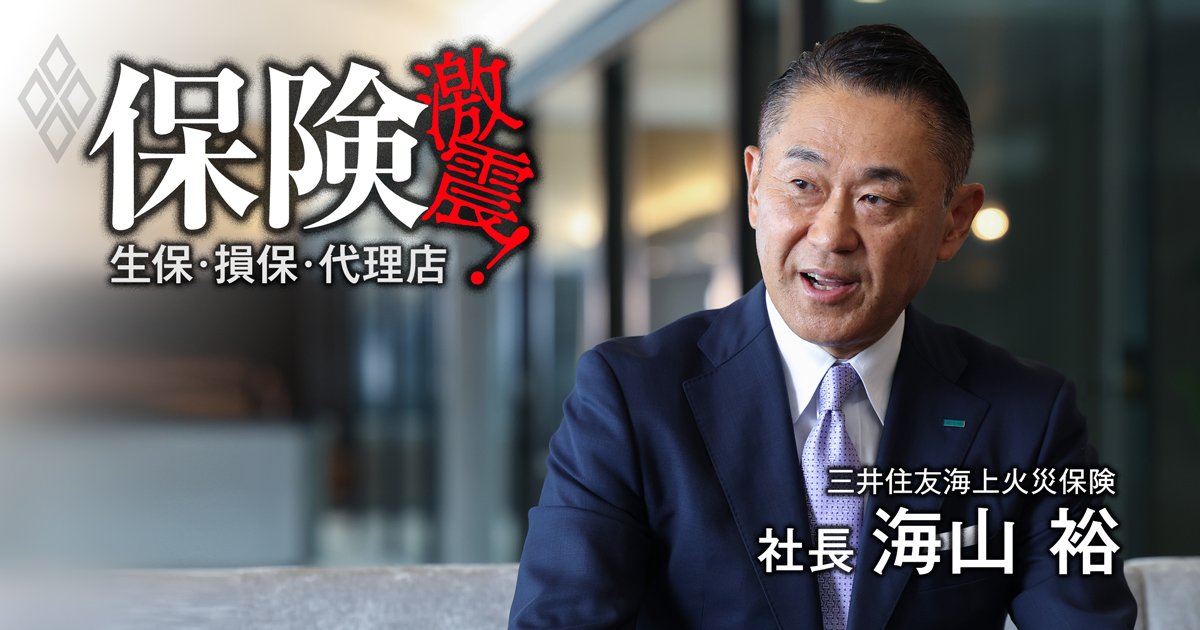
 Photo by Kosuke Imamura
金融庁が8月に公表した監督指針改正案に対するパブリックコメント(意見公募)の結果は、乗り合い代理店に地殻変動をもたらした。裏では過度な便宜供与を受けながら、表向きは経営方針など代理店独自の理由を後付けし、特定商品を推奨できる「ハ方式」がついに廃止される。その影響は想像以上に甚大だ。業務品質を高められない代理店は手数料が細り、委託契約を解除される恐れもある。顧客との最も重要な接点である代理店の体制整備は、保険会社にとっても喫緊の課題だ。特集『保険 激震! 生保・損保・代理店』の#2では、三井住友海上火災保険の海山裕社長に、代理店ビジネスの大変革への対応や、手数料ポイント制度改革の狙いを聞いた。(聞き手/ダイヤモンド編集部副編集長 藤田章夫、ダイヤモンド編集部 高野 豪)
「形式的なルール対応で終わらせない」
業界が信頼を取り戻す「最後のチャンス」
――比較推奨販売に関するパブリックコメントの結果が公表されましたが、率直な受け止めは。
基本的には想定内でした。ただ、想定内だったことと、対応が容易であるということは全く別の話です。今回の改革は、保険会社と代理店が長年続けてきた商慣行を抜本的に見直すものです。保険会社にも相当の覚悟が必要です。
保険会社と代理店の関係を見直すことが“入り口”だとすれば、比較推奨販売の適正化は“出口”に当たります。この両方を変えて初めて、真のお客さま本位の保険販売が実現します。
一方、販売現場では、販売手法の見直しや体制整備、募集人への教育など取り組むべき課題が数多くあります。比較推奨販売を単なる形式的なルール対応で終わらせてはならない。そう強く思っています。
重要なのは、複数の商品を単に比較することではなく、お客さまの意向やニーズを丁寧に引き出し、最適な商品選択をサポートすることです。この根幹を保険会社の社員一人一人がしっかり認識し、代理店にも理解してもらう。それが出発点です。
今回の改革は、単なる規制対応ではなく、業界が失った信頼を取り戻す絶好の機会、あるいは最後のチャンスと捉えています。「お客さまのための保険販売」という当たり前のことを業界全体で徹底できるよう、リードしていきたいと考えています。
――代理店が独自に決めた理由で特定商品を推奨できる「ハ方式」が廃止され、自社商品が推奨されにくくなります。代理店から選ばれる保険会社であり続けるために、どのように差別化していきますか。
比較推奨販売の見直しは、乗り合い代理店や自動車ディーラーなどの販売チャネルの在り方を大きく変える。次ページでは、代理店が注目する手数料ポイント制度の改定の中身や、委託解除・統合への考え方、新たな代理店モデルの全貌について、海山氏に明かしてもらった。