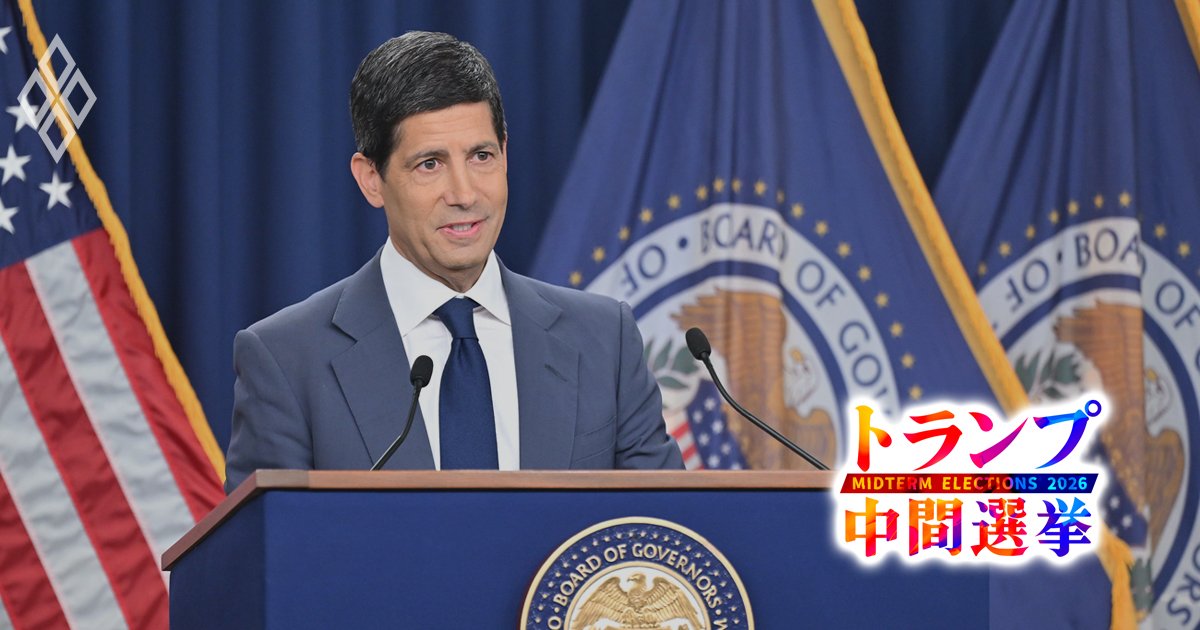
 Photo:Federal Reserve
次の利上げは年内12月の見通し
中間選挙大敗の影響は金融政策にも!?
FRB(米連邦準備制度理事会)は10月28日のFOMC(連邦公開市場委員会)で、政策金利を3.75~4.00%に据え置いた。
声明文では、AI関連需要の拡大で経済は堅調だが、原油価格の高止まりなどによるインフレ圧力が根強いことへの認識が示され、参加した12人のFOMCメンバーのうち2人は利上げを主張し、今回の決定に反対票を投じた。
ウォーシュ議長も、FOMC後の会見で、「インフレ率は高すぎる」との認識を示したが、前回9月会合で約3年ぶりに金利を引き上げたこともあり、現時点では9月利上げの効果を見極めるとの判断が大勢だったようだ。
筆者は、2026年内に1回の追加利上げ、つまり12月FOMCで政策金利の誘導目標を4.00~4.25%に引き上げ、その後は27年末まで据え置くと予想する。
6月に就任後、声明文簡略化やフォワードガイダンス(FG)廃止など、FRBのコミュニケーション改革を打ち出したウォーシュ議長だが、8月のジャクソンホール講演では、政策判断の基準や9月利上げの可能性を示唆するなど、情報発信姿勢に変化がみられた。
10月FOMC後の会見でも、ウォーシュ議長は追加利上げの時期などの考えは明示しなかったが、物価の安定は達成できていないとの認識を示すなど、物価安定のコミットメントなど政策運営の規律を重視する姿勢は変わらないとみられる。
こうした姿勢の下、インフレ率を2%目標へ安定的に収斂(しゅうれん)させることを基本に、財政赤字拡大などを背景とする長期金利の高止まりにも目配りしつつ、インフレ抑制重視のかじ取りをしていくと予想される。
注目された中間選挙では、民主党が上下両院の多数派を奪還し、トランプ政権は立法・予算や、閣僚やFRB理事らの人事承認で制約を受けるほか、議会による監視も強まる。内政で成果を上げにくくなるなか、トランプ大統領はレガシー形成を意識し、裁量が比較的大きい通商・外交や安全保障分野に一段と傾斜する可能性がある。
中間選挙での敗北には、インフレに対する有権者の強い不満が背景にあり、上院多数派の喪失によってトランプ政権によるFRB人事を通じた金融政策への介入は制約される。だが政治的なレガシー作りに伴う地政学リスクの高まりや、大統領による利下げ要求などがウォーシュFRBの金融政策運営を難しくするおそれがある。