 Photo:PIXTA
オーナー企業の中には、上場コストを削減し、中長期的な視点での経営を目指したり、物言う株主などの投資家から向けられる厳しい指摘を回避するために、上場廃止を決断する例が出始めている。しかし、上場廃止の願望があっても実現するには相応の資金と根気が必要だ。特集『オーナー企業「上場1885社」全序列【2026年版】』の#6では、MBOレシオを基に「非上場化しやすいオーナー企業ランキング」を作成し、上場廃止に近い企業の実名と背景を明らかにした。(ダイヤモンド編集部 鈴木文也)
強固な財務基盤の久光製薬が上場廃止
「上場足かせ」背景に4カ月で実行
近年トレンドとなっているオーナー企業の非上場化は、2026年も健在だ。
サロンパスで有名な久光製薬は、26年1月に経営陣によるMBO(経営陣による買収)を発表。創業家出身の中冨一榮社長の資産管理会社が総額約3900億円で株式公開買い付け(TOB)を行い、同年5月には上場を廃止した。
開示資料には「上場を継続する限りは株主を意識した経営が求められ、短期的な利益確保・分配への配慮が必要になる」「構造改革等の中長期的な施策実行の足枷となる可能性が高いと考えている」と、決断の背景を説明している。
上場コストという負担を取り除いた同社は今後、海外市場の拡大や一般用医薬品(OTC薬)の価格転嫁による収益性改善などに取り組むとしている。
今後、久光製薬と同様の決断をする企業は増えると予想されている。実際、東京証券取引所による上場維持基準の厳格化は、上場コストと上場維持による効果との釣り合いを熟慮するきっかけになっている。あるメガバンク関係者は「業種問わず、MBOに関する相談は引きも切らない」と話すほどだ。
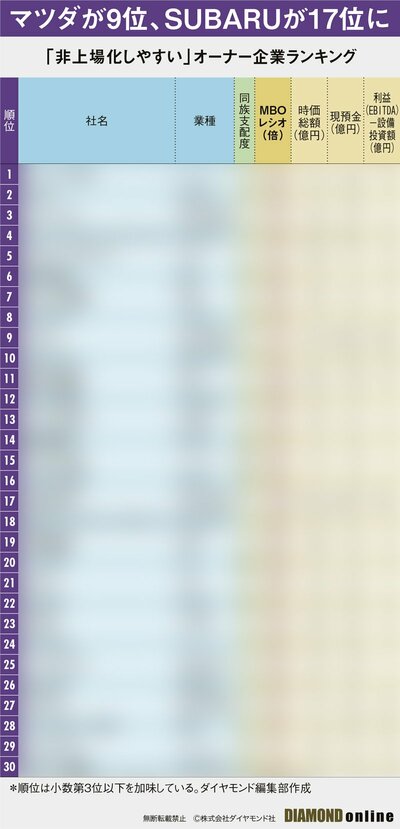
そこでダイヤモンド編集部は、「非上場化しやすい」オーナー企業ランキングを作成した。
対象とした企業は、『ファミリービジネス白書』(白桃書房、(監修・著、後藤俊夫)を刊行している日本経済大学大学院の後藤俊夫特任教授ら、ファミリービジネス白書企画編集委員会(後藤俊夫、落合康裕、荒尾正和、西村公志)の協力を得て、26年8月27日時点の全上場企業から抽出したオーナー企業のうち、時価総額が100億円以上の1018社。ランキング作成に当たっては、大手銀行が実際に活用している指標「MBOレシオ」を参考とした。
次ページでは、時価総額100億円を超える「非上場化しやすい」オーナー企業上位30社のランキングをお届けする。