 Photo:Tomohiro Ohsumi/gettyimages
18日、9月の決定会合で追加利上げ確実
前回から3カ月、12月も利上げ!?
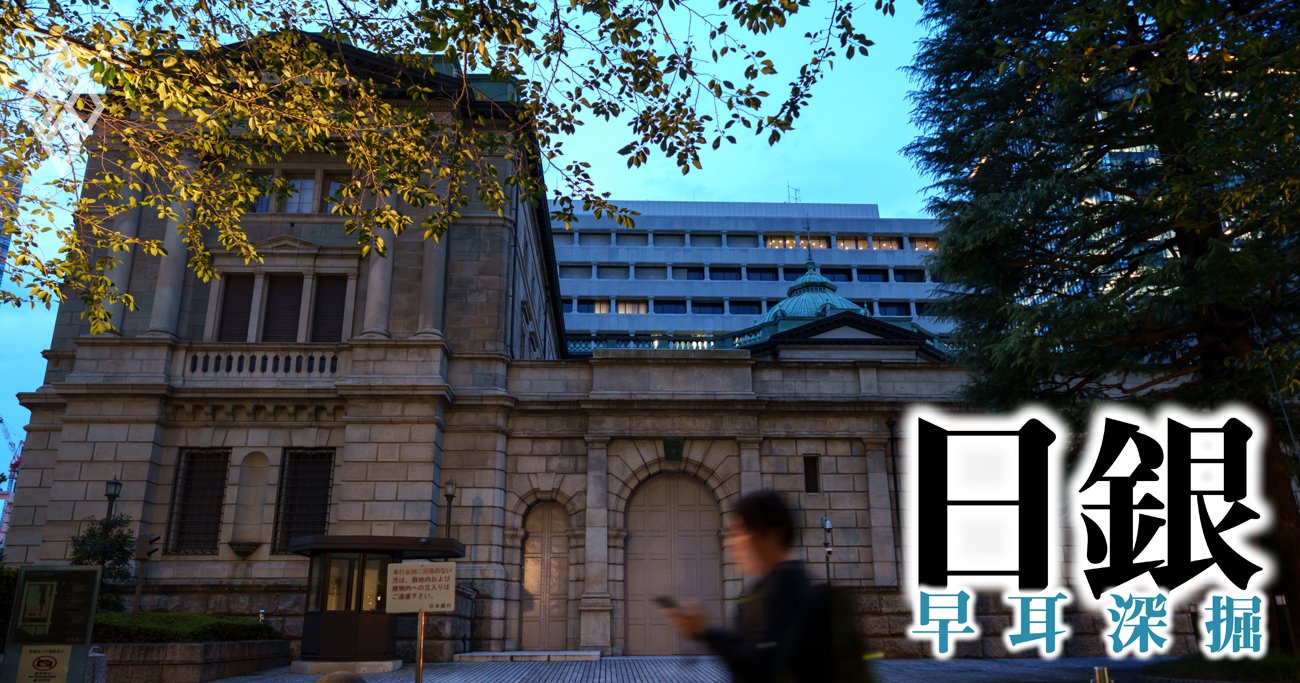
日銀は9月17、18日の金融政策決定会合で、政策金利を1%から1.25%に引き上げるとみられる。前回の利上げが6月だったから、わずか3カ月で再利上げとなる。
2024年3月のマイナス金利解除以降、これまでの利上げ間隔は4カ月、6カ月、11カ月、6カ月であり、3カ月での利上げは最短となる。
9月利上げ後も、今年12月までにもう一度利上げがあり、来年も最低1回、場合によっては複数回の利上げがあると予想する。
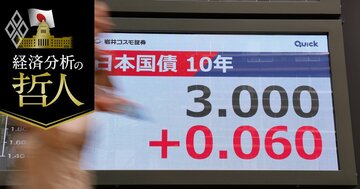
利上げの終着点(ターミナルレート)は2%前後となる可能性が高まってきている。数カ月前に多くの市場関係者が想定していたよりも、利上げのペースは速まり、ターミナルレートの水準は高まりそうだ。
26年度後半早々には2%物価目標達成の可能性が高まっている。7月末の日米当局による円買い介入や、その後のベッセント財務長官の発言などから、米国政府も円安の進行を望んでいないことがはっきりしている。高市政権が従来のように利上げをけん制するようなことは、難しくなっている。
だが、利上げペース加速で円安の修正が進む可能性は低い。
FRB(米連邦準備制度理事会)が、16日のFOMC(公開市場委員会)で3年2か月振りの利上げを決めるなど、円安の一因である内外金利差はなお残るうえ、高市政権の積極財政が変わらない限り、政府債務の持続性を巡る市場の懸念は根強く残るだろう。そもそも日本の産業競争力低下など、円が売られる根本要因も変わっていない。
食料品の消費税減税も、成長投資に回すべき財源を圧迫し、結果的に産業競争力の回復に逆効果となる可能性がある。