 Photo:PIXTA
昨年末の税制改正大綱に明記された「貸付不動産の評価の見直し」が先月、いよいよ具体化した。国税庁は9月18日、法令解釈通達案「貸付用不動産の評価について」を公表し、目下パブリックコメント(10月18日締め切り)を実施している。通達は11月から12月初旬にかけて発出される見込みで、2027年1月1日以後の相続・遺贈・贈与から適用される。つまり、今年中に発生した相続や贈与は従来通りの評価で済むが、年が明ければ賃貸アパートや不動産小口化商品の相続税評価はまったく別のルールで計算されることになる。連載『富裕層必見!資産防衛&節税術』の第42回では、富裕層の相続対策の「定番」がどう変わるのか、対策を含めて明らかにする前・後編の「前編」をお届けする。(税理士法人チェスター東京本店代表 河合 厚)
「路線価」から「時価」原則へ――
来年から相続税評価の何が変わるのか
相続税の財産評価は、原則として国税庁の財産評価基本通達に従って行われる。一般的に、土地は路線価(公示価格の8割程度)、建物は固定資産税評価額(建築価額の5~6割程度)で評価され、さらに賃貸に出していれば「貸家建付地」「貸家」として2~3割の減額が受けられる。
市場価格で1億円の賃貸マンションが相続税の計算上は5000万円前後に下がるのはこのためであり、この現金を賃貸不動産に組み替えるだけで課税財産を半減させる手法は、富裕層の相続対策の王道であった。
この「市場価格と相続税評価額の乖離」を利用した節税が広がった結果、国税当局は評価通達の総則6項(通達による評価額が著しく不適当な場合は、国税庁長官の指示で評価する規定)を発動して個別に否認する対応を取ってきた。2022年4月の最高裁判決(いわゆる「タワマン節税事件」)で当局の主張が認められ、6項適用の枠組みが確立して以降も、6項を巡る裁決・裁判例は相次ぎ、納税者にとっては「どこまで通達による評価額が許容されるのか分からない」という状態が続いていた。
つまり今回の通達案の骨子とは、この個別否認から「あらかじめ定めた評価ルール」への転換である。対象となる貸付用不動産については、財産評価基本通達第2~4章およびマンション通達の定めにかかわらず、「課税時期における通常の取引価額」で評価することを原則とし、一定の要件を満たす場合に限り簡便な計算(取得価額ベースの80%など)を認める、という構造になっている。その対象は次の二つだ。
〈2〉特定小口化商品(不動産特定共同事業法の任意組合型等、小口化された信託受益権)。こちらは取得時期を問わない
このたびの見直しの全体像を、これまでの取り扱いと対比して整理したのが下図だ。
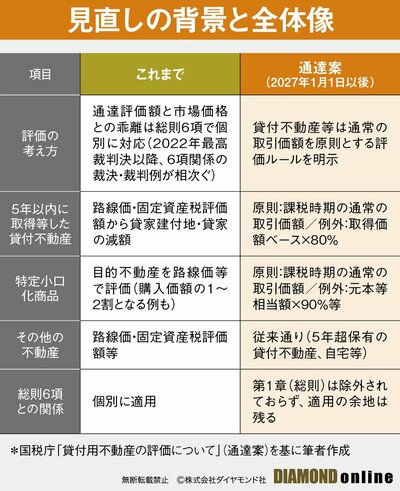
上図の読み方を補足しておく。第一に、変わるのは「5年以内に取得等した貸付不動産」と「特定小口化商品」の二つだけで、5年超保有している貸付不動産や自宅、事業用の不動産は従来通りである。
第二に、どちらも「原則は課税時期の通常の取引価額、例外として簡便法」という同じ構造を取る。実務上は簡便法(80%、90%または95%)の方が低く出ることが多いため、要件を確認した上で簡便法を選ぶのが基本線となり、原則の課税時期の通常の取引価額に戻るのは、簡便法の要件を満たさない場合と、簡便法の計算値が課税時期の通常の取引価額を上回る場合の二つである。
第三に、総則6項は残る。評価ルールを明示することで予測可能性は高まるが、「ルール通りに評価すれば何をしても安全」ということではない。
なお、本稿の内容は26年9月18日公表の通達案に基づくものであり、パブリックコメントを経て変更が行われる可能性があることに留意されたい。
以下、「貸付不動産5年ルール」と「不動産小口化商品」という二つの対象の評価が来年以降にどう変わるのか、詳細に見ていく。