加盟店網の幅広さでは
PayPayに軍配か
次に、オンライン決済を行う際、他のコード決済サービスよりもひと手間かかる。
PayPayをはじめとする既存のコード決済サービスには、実店舗での支払いだけでなく、ネットショッピングやモバイルオーダーなどのオンライン決済に対応しているものが多い。
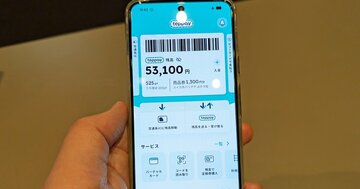
これに対して、teppayはサービス開始時点で、アプリ上で直接オンライン決済を行える仕組みを備えていない。代わりに対応しているのが、アプリ内から「JCBプリカ」(※)を発行する機能だ。
※注:JCBブランドのプリペイドカード。事前に入金した金額の範囲内で決済が可能。teppayでは本人確認をしたユーザーのみがバーチャル版のカードを発行できる。
ユーザーはオンライン決済の支払い画面で、アプリ内で発行したJCBプリカのカード番号を入力することで支払いが可能になるが、クレジットカードのような後払いはできない。
また、最大手のPayPayに比べると利用できる場所が少ないという難点もある。
JR東日本によれば、同社グループの商業施設がteppay決済に対応し、店内に支払い用のQRコードを掲示するという。teppayリリース時には「170万か所以上」で利用可能となるほか、JCBが提供するコード決済システム「Smart Code」のネットワークも活用するとのことだ。
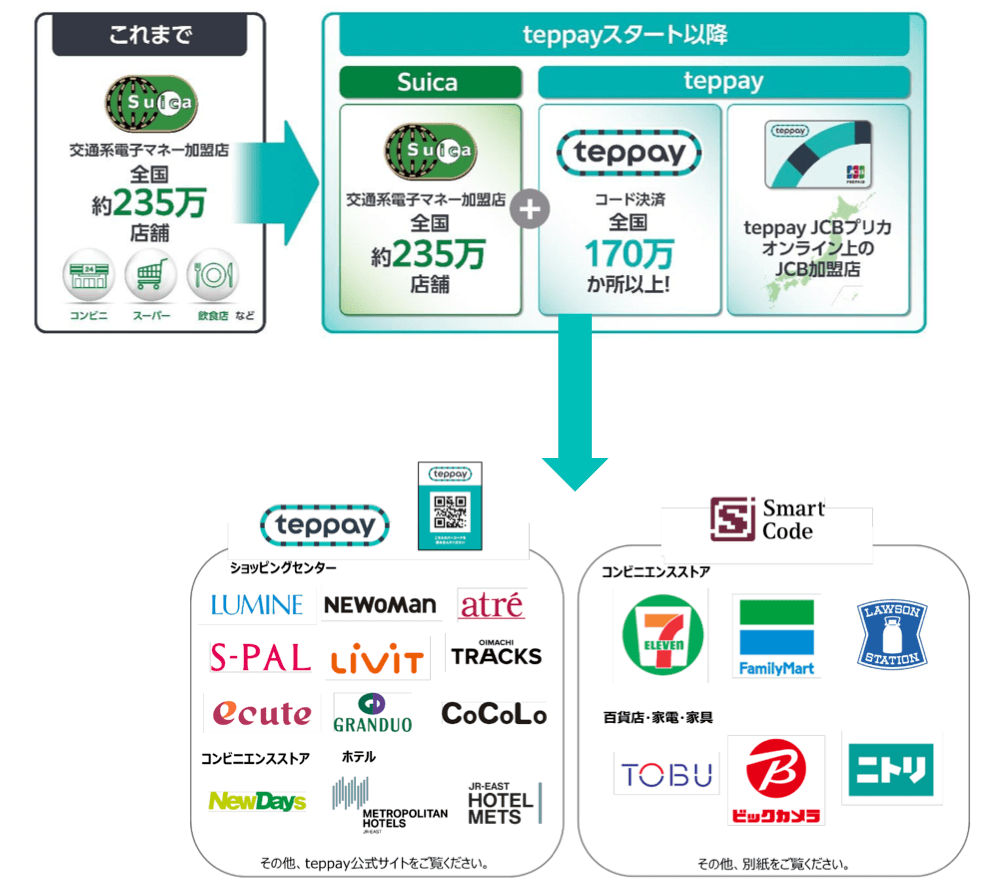 teppay加盟店またはSmart Code加盟店でコード決済が行える 出典:JR東日本
拡大画像表示
だが、前者はエキナカ施設や駅周辺の一部店舗に限定される。後者はコンビニなどの大手チェーンを中心に幅広い加盟店をカバーしているものの、PayPayが開拓している個人店などでは利用できないケースがある。おそらくサービス開始時点では、Suicaを利用できる店舗網の方が広いと言えそうだ。
そのため、利用開始のハードルが低いというメリットがあるのは確かだが、普段はPayPayなどの競合サービスを利用しているユーザーが、あえてteppayを利用する理由も少なくなってしまう。
頼みの綱であるJCBプリカとの連携機能は、現時点ではオンライン決済で利用できることが明らかになっているものの、今後はApple Payのように実店舗での決済に対応するかは不明である。