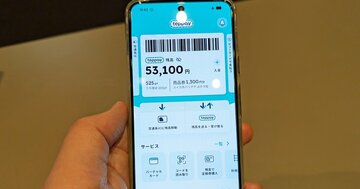
teppayと「7pay」の決定的な違い
JCBのバックアップで安心!?
デモンストレーションを先行させた要因としては、その時点でモバイルPASMOをプロジェクトに巻き込むことに成功していた点や、システム構築のパートナーとしてJCBが参画していた点が大きい。
すでに開発スケジュールやパートナーシップのめどが立っていたため、対外的なアピールを先行する形で報道公開を行ったと考えられる。
こうした話を聞くと、プロジェクトの期限を決めて開発期間を圧縮した結果、品質の悪いアプリをリリースして社会問題になった「7pay(セブンペイ)」を想起する方もいるかもしれない。
だが、筆者の見解では(内部の開発負荷はともかく)teppayの品質的な問題はおそらく少ないと考えられる。そう言える背景には、JCBの存在がある。
JCBプリカやSmart Codeへの対応で気付いた方もいるかもしれないが、teppayの決済システムはJR東日本がゼロから独自開発しているわけではなく、基本的な仕組みはJCBのバックエンドシステムを活用しているとみられる。
 1年前に展示されていたモックアップ Photo by J.S.
拡大画像表示
リリース当初から多くの金融機関が銀行口座経由のチャージに対応している理由や、JRE POINTとteppayポイントが別個に存在する要因も、JCBの提供するシステムモジュールをそのまま活用していることによるものだろう。
その結果として、品質向上と開発期間圧縮を実現できたのだと筆者は考察している。
まとめると、teppayそのものの基本設計はシンプルで非常に優秀であり、利用開始ハードルの低さは特筆すべきだ。
一方で、登場時期の遅さは否めず、加盟店数やUI/UXに関しても、競合と比べた際に優位性を示せないため、幅広い層の利用に結びつけるのは難しいというのが現時点での評価だ。