部品メーカーが生産を増やし、その需要が材料メーカーの投資を促す。必要な材料を現地で調達しやすくなれば、部品メーカーも事業を広げやすくなる。現地化は一企業の工場の中だけでなく、企業間の取引を通じて上流へ広がっていく。部品メーカーにとっては材料の安定供給が、材料メーカーにとっては投資に見合う需要が、互いの事業を成立させる条件となる。
この意味で、成長市場の存在と経済安全保障は別々の話ではない。危機のときにだけ使う設備を維持するのは負担が大きいが、平時からインドの需要に応えて事業が成り立つなら、生産能力を維持し、さらに育てやすい。市場の成長を取り込むことが、供給の選択肢を持ち続ける土台にもなるのである。
政策面でも、自動車・部品向けの生産連動型優遇制度(PLI)には、対象製品の国内付加価値を50%以上とする条件がある。部品の現地調達率とは異なる指標だが、国内で生み出す付加価値を増やすことが奨励されているのである。
ただし、材料製品の現地化と、その原料まで含めた完全な自給は区別しなければならない。エンバリオの製品の現地化が進むことは、その原料もすべてインド産になることを意味しない。どの工程まで国内で担えるのかを見ることが、供給網の実態を理解する出発点になる。
「安く買える」と
「買い続けられる」は別問題
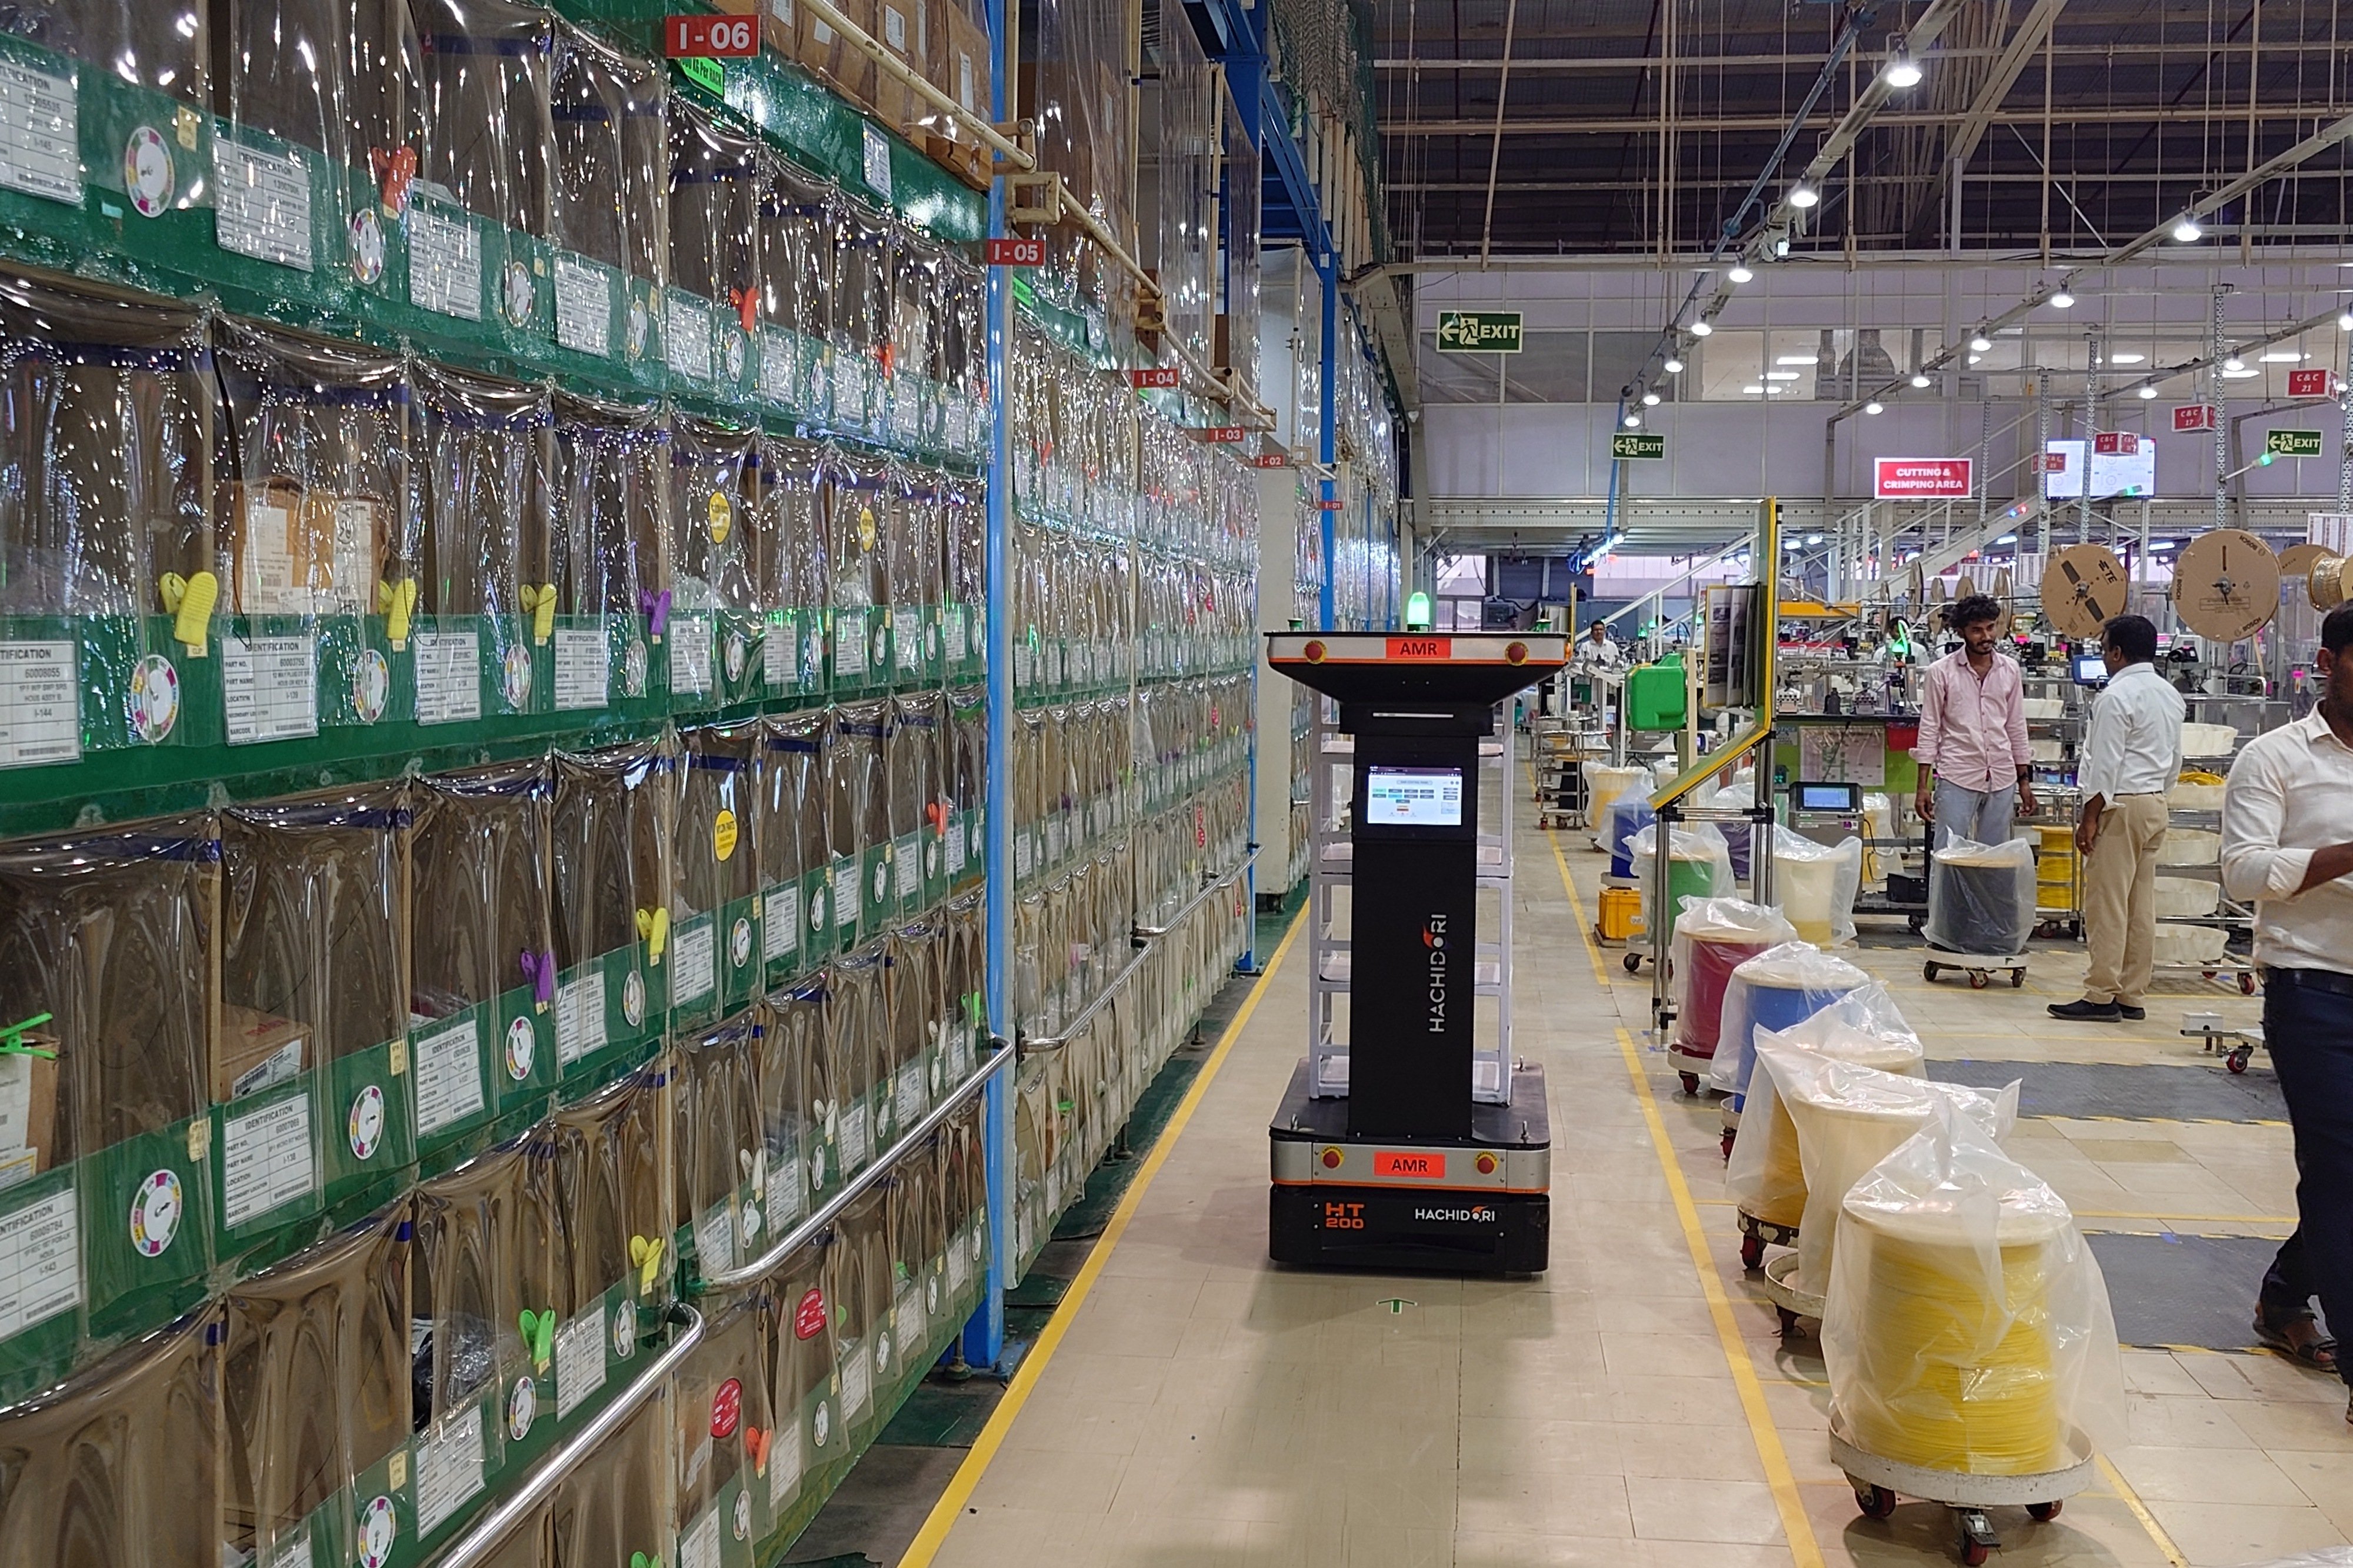 マザーサンスミのワイヤーハーネス生産ライン
ここで、わざわざインドで生産せず、中国から安く買えばよいのではないか、という疑問が生じるだろう。
リカードの比較優位論は、各国が相対的に得意な財の生産に資源を集中し、貿易で交換することで利益を得られるという考え方だ。重要なのは、単純な価格差ではなく、ある財をつくるために別の財の生産をどれだけ諦めるかという相対的な費用である。その観点から、中国からの調達が有利な材料まで重複生産するより、インドは別の得意分野に資源を振り向けるという考え方も成り立つ。
しかし、平時に安く買えることと、必要なときに買い続けられることは別問題だ。仮に政治的な理由や災害、パンデミックなどで中国からの供給が途絶えた際、インドの工場も止まるなら、組み立て拠点を移しても依存は残る。調達額の小さな材料でも、代替できなければ完成品の生産を止めることがある。