 Photo:Michael M. Santiago/gettyimages
コロナ禍以降拡大に転じる
長期債の「期間プレミアム」
世界的に国債利回りが急上昇しているが、その背景を理解し、今後の展開を正しく予想するには、短期のイベントを追いかけるのではなく、何十年という長期的な視点での分析が必要だ。
長期債の利回りは、「安全な短期金利の予想推移」と長期の債券を保有するリスクに対する投資家への補償となる「期間(ターム)プレミアム」に分解することができる。
前者は今後の中央銀行の政策金利予想に他ならない。特に今年のイラン戦争勃発後は、エネルギー価格の上昇を背景に世界的に利上げ予想が高まり、長期金利の押上げを主導してきた。
後者の期間プレミアムも拡大している。長期金利の上昇傾向が始まった2020年以降という長いスパンでみると、先進国における国債利回りの上昇の半分以上は、期間プレミアムがもたらしている。
期間プレミアムは直接観測できず、期間構造モデルを用いてイールドカーブから推計するしかない。例えば、米10年債利回りについて、6つの期間構造モデルによる推計値のレンジと平均の推移をみると、2020年に明確なトレンドの反転が見られる(図表1)。
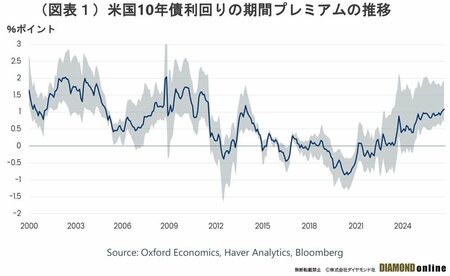
2020年以降の米国の平均期間プレミアムは約2.0ppts上昇しており、これは米10年債利回りの上昇幅(3.8ppts)の半分以上に相当する。
この結果、米10年債利回りの期間プレミアムは、2000年代半ばの水準に戻っている。これは過去10年間と比較すれば高いが、歴史的に見れば依然として低い水準にある。
今後の長期金利の行方を占うためには、中央銀行の政策見通しだけでなく、期間プレミアム拡大の要因を分析し、その持続性を考える必要がある。