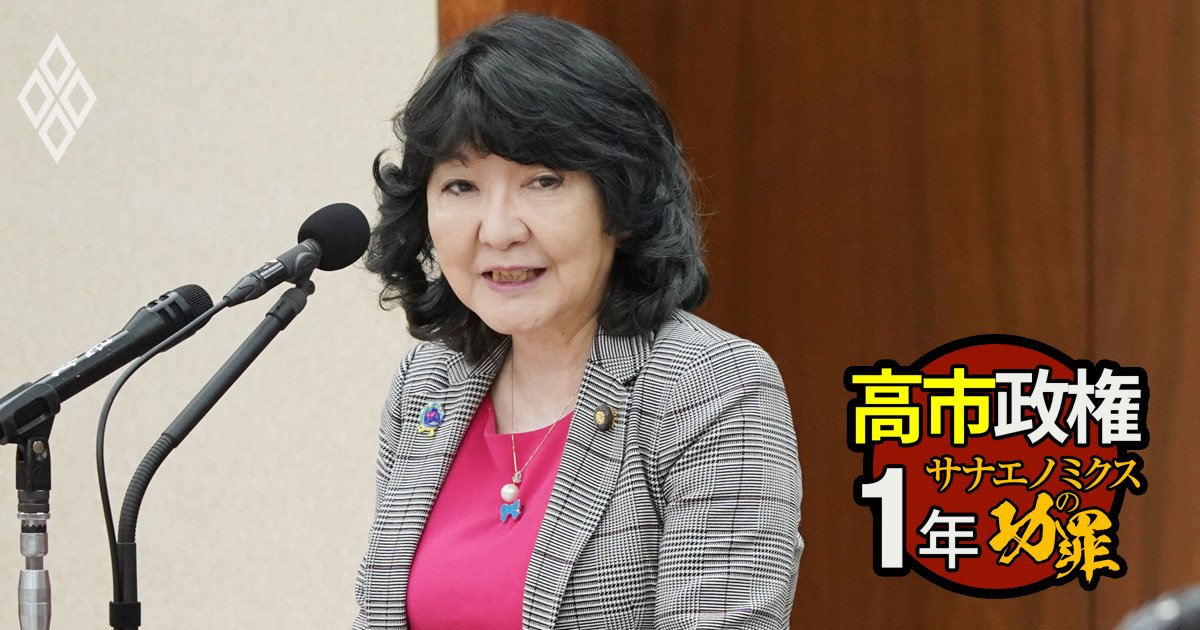
 消費税減税、就業者負担軽減支援金の審議が行われている衆議院の財務金融委員会に出席している片山さつき財務相 Photo:JIJI
食料品の消費税減税と併せて導入される「就業者負担軽減支援金」。所得に応じた給付を実現するには、低所得者や自営業者の所得を正確に把握する仕組みが欠かせない。特集『高市政権1年 サナエノミクスの功罪』の本稿では、財源確保や自治体の事務負担、不正受給への対応など、制度設計の主な課題を検証し、国が担う所得捕捉体制の整備と給付付き税額控除への改革の必要性を問う。(昭和女子大学総長顧問 八代尚宏)
食料品の消費税は2年間1%に
29年度から支援金を本格導入へ
高市政権にとっての最重要法案である消費税減税・支援金法案について、10月20日に衆議院で本格的な審議が始まった。
この法案は、(1)2027年度から2年間、食料品の消費税率を8%から1%に引き下げること、(2)2年後の29年度には責任を持って税率を元の8%に戻すこと、(3)その際の「増税効果」を相殺するために、29年度からは「就業者負担軽減支援金」を本格導入すること、等が大きな柱となっている。
ここで焦点の一つとなっている支援金の対象者について、高市早苗首相は国会で年収350万円を上限とし、約2000万人を対象に支給する案に言及した。また、この支援金については、27~28年度には、消費税率1%相当分(年6000億円)で先行実施される。
次ページでは、就業者負担軽減支援金を巡り論点と課題を検証する。