なぜ信越化学工業の
営業利益率は25%と高いのか
では、決算書を図解した「比例縮尺図」で貸借対照表(B/S)と損益計算書(P/L)の全体像を把握して、仮説を立てていこう(決算書の読み解き方については、『「Switch2」は爆売れなのに、任天堂の利益率が急降下したワケ』を参照)。なお、P/Lは営業利益までを図示している。
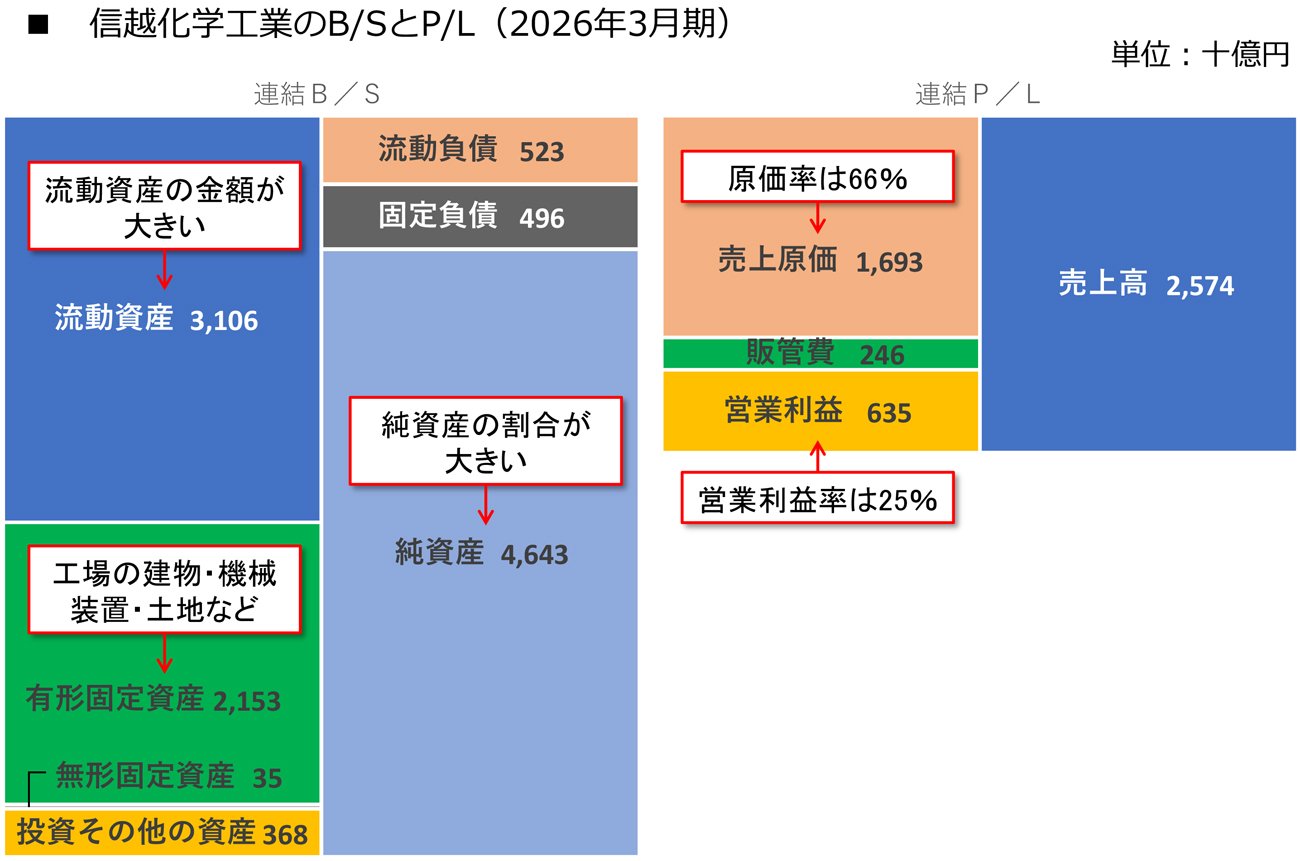 信越化学工業のB/SとP/L(2026年3月期)、筆者作成 拡大画像表示
まず、B/Sから見ていこう。B/Sの左側(資産サイド)で最も大きな金額を占めているのは、流動資産(約3兆1060億円)だ。ここには、現預金のほか、受取手形や売掛金といった売上債権、棚卸資産(在庫)などの計上が想定される。
次に大きいのが有形固定資産(約2兆1530億円)だ。化学メーカーでは、化学品を製造する大規模な工場が必要となるため、有形固定資産の金額が大きくなる傾向にある。したがって、ここには工場の建物や機械装置などが計上されていると考えられる。
B/Sの右側の特徴は、負債の金額が小さく、純資産(約4兆6430億円)が大きな金額を占めている点にある。自己資本比率(筆者注)(=純資産÷総資本〔総資産〕)は約82%と極めて高い水準だ。こうした特徴は、無借金経営を行っている企業によく見られるが、この点は後で実際の決算書を見て確認しよう。
(筆者注)自己資本比率の分子は厳密には「自己資本=株主資本+その他の包括利益累計額」を用いるが、ここでは簡便に分子を純資産として算出しているため、会社公表の自己資本比率(約79%)とは数値が異なる。