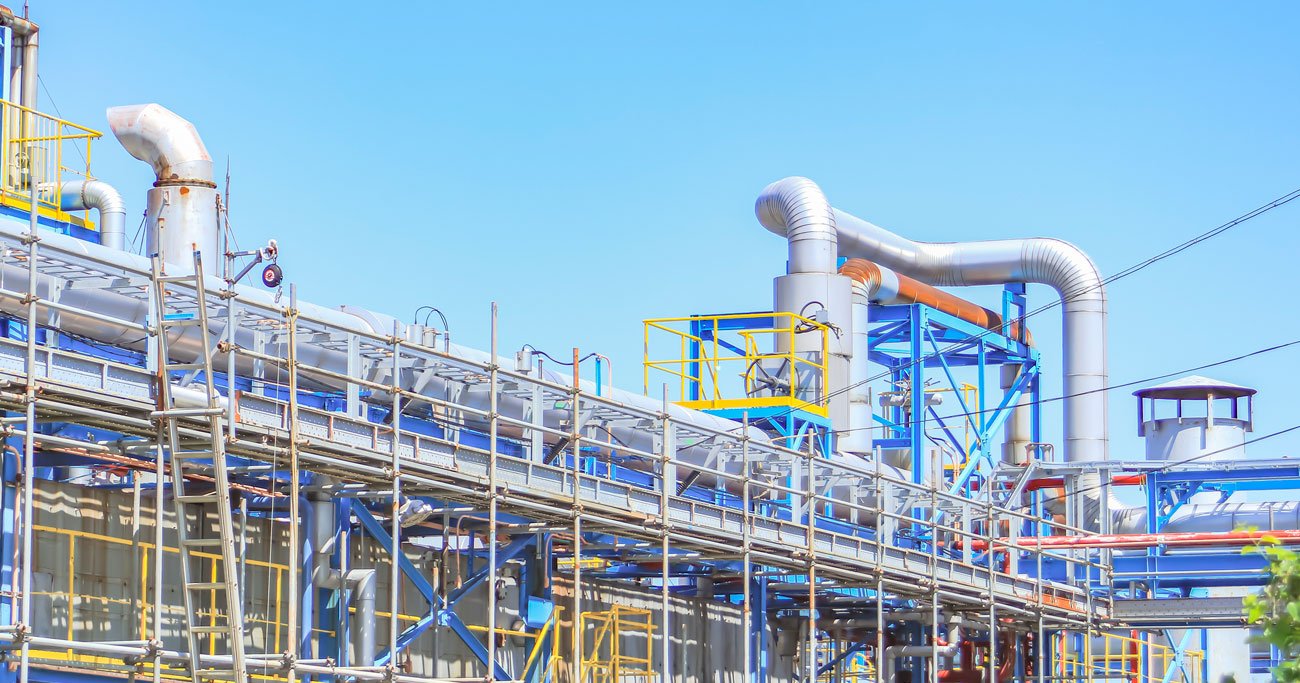
 信越化学工業 直江津発電所 Photo:PIXTA
電子材料やシリコンウエハーで世界トップシェアを誇る信越化学工業が、2026年3月期に約5000億円の自社株買いを実施した。しかも、その資金の一部は借入金でまかなわれている。無借金経営に近い優良企業が、あえて有利子負債を抱えてまで自社株買いを続けるのはなぜなのか? 同社の「稼ぐ力」と「財務基盤」の実態を、決算書から読み解いていこう。(中京大学国際学部・同大学院人文社会科学研究科教授 矢部謙介)
高い利益率を誇る信越化学工業に
突きつけられた「資金の使い道」問題
今回は、高い収益性を誇るBtoBメーカー、信越化学工業の決算書を取り上げよう。
信越化学工業は、電子材料や機能材料などを手掛ける化学メーカーだ。特に、塩化ビニル樹脂やシリコンウエハーなどでは世界トップシェアを誇り、2026年3月期の海外売上高比率は約79%と、グローバルでのプレゼンスが高いことでも知られる。
信越化学工業の26年3月期連結決算は、売上高が約2兆5740億円、営業利益は約6350億円、親会社株主に帰属する当期純利益(以下、当期純利益)は約4740億円と、前期比で増収減益となった。主力製品の1つである塩化ビニル樹脂の市況が悪化したことなどが減益の主な原因とされる。また、26年4月の決算発表時点では、不透明な中東情勢などの影響を受けて、27年3月期の業績予想は開示が難しいため非公表としていたが、7月の第1四半期決算発表の際に、売上高が約2兆7000億円、営業利益が約7000億円、当期純利益が約5250億円と、増収増益となる見通しを公表した。
信越化学工業が高い収益性を達成できている理由は何か。そして、世界のエネルギー情勢など先行きが不透明な中で、信越化学工業はどのような戦略を講じているのか。決算書から解説する。