成長投資か、株主還元か
信越化学工業が選んだ「キャッシュの使い道」
さらに、信越化学工業は26年4月に最大2500億円の自社株買いを行うと発表し、7月までに全額分の取得を完了した。これは、政策保有株式として保有する信越化学工業の株式を売却する意向を持つ株主からの買い取りを進めることで、市場への株式放出による流動性や市場株価への影響を抑えるとともに、株主還元を進めて資本効率を高めることが目的だ。
加えて26年3月には、米国子会社シンテックの塩化ビニル樹脂事業に対し、30年末までに総額34億ドル(1ドル155円換算で5300億円弱)の投資を実施することを発表した。
信越化学工業は、総還元性向を考慮しながら、保有資金や営業キャッシュ・フローを事業投資に積極的に充てていく方針としており、これらの自社株買いや成長投資の実施はその方針に合致したものだ。世界情勢が不透明な中で企業価値を高めるためには、強固な財務基盤を保ちつつ、成長投資と株主還元をどうバランスさせていくのかが重要な局面といえる。
矢部謙介(やべ・けんすけ)/中京大学国際学部・同大学院人文社会科学研究科教授。ローランド・ベルガー勤務などを経て現職。マックスバリュ東海社外取締役も務める。X(@ybknsk)にて、決算書が読めるようになる参加型コンテンツ「会計思考力入門ゼミ」を配信中。著書に『決算書の比較図鑑』『武器としての会計思考力』『武器としての会計ファイナンス』『粉飾&黒字倒産を読む』(以上、日本実業出版社)『決算書×ビジネスモデル大全』(東洋経済新報社)など。
Twitter: https://x.com/ybknsk
Twitter: https://x.com/ybknsk
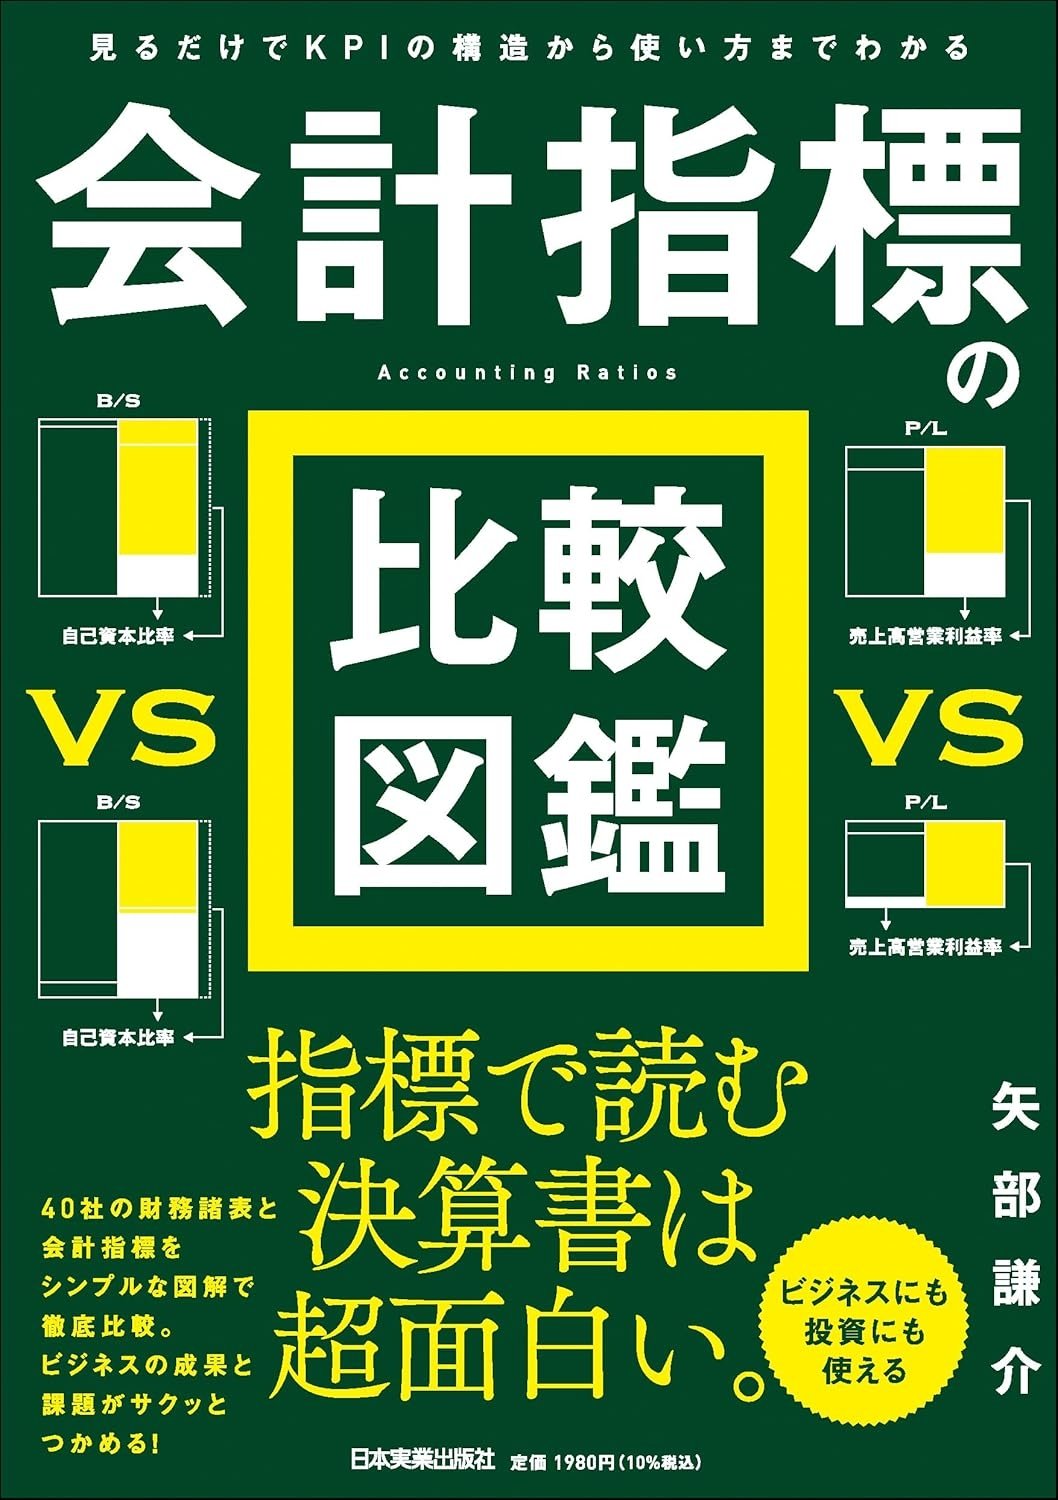
★本連載の著者、矢部謙介氏の新刊が発売中!
『会計指標の比較図鑑-見るだけでKPIの構造から使い方までわかる』
矢部謙介 著
定価1980円(税込)
日本実業出版社
会計指標と決算書とビジネスがつながる決算書分析の超面白い実践入門書。40社の指標&決算書をシンプルな図解で徹底比較しています。本連載で取り上げた企業も多数掲載!詳しくはこちら。