続いて、P/Lを見ていく。売上高が約2兆5740億円であるのに対し、売上原価は約1兆6930億円(原価率は約66%)、販売費及び一般管理費(販管費)は約2460億円(販管費率は約10%)となっている。営業利益は約6350億円で、売上高営業利益率(=営業利益÷売上高)は約25%と極めて高い水準を達成している。日本政策投資銀行編『2025年版産業別財務データハンドブック』によれば、化学メーカーにおける原価率の平均的水準は70%前後と高い。原材料などの比重が大きいためだ。その一方で、信越化学工業の原価率は約66%とかなり低い水準を達成している。
信越化学工業の原価率が低い理由とは何だろうか。冒頭でも述べたように、信越化学工業の製品はグローバルでトップシェアを獲得しているものが多い。スケールメリットにより原材料価格や製造コストを抑えるとともに、高いシェアと供給力を背景に価格競争力を確保していることが、高い収益性につながっている。
また、一般にBtoBのメーカーではBtoC企業に比べて広告宣伝費などが相対的に小さくなるため、販管費率は低くなる傾向にある。これに加えて、信越化学工業では技術力や圧倒的シェア、そしてローコスト経営の徹底により販管費率の水準も約10%と、同業他社に比べて低く抑えられており、これも高い利益率に結びついている。
シリコンウエハーなどの電子材料事業や、塩化ビニル樹脂などの生活環境基盤材料事業、機能材料事業など、複数の収益源からなる事業ポートフォリオを構成している点にも着目すべきだ。冒頭でも述べたように、塩化ビニル樹脂の市況悪化で生活環境基盤材料事業は減益となったが、電子材料事業はAI関連の活況を受けて増益となった。このことが、全体としては減益となりながらも、約25%という売上高営業利益率を確保できた要因となっている。一部の事業が逆風の状況にあっても、他の事業でカバーできる構造になっている点も、信越化学工業の強みであるといえる。
自己資本比率は82%
B/Sに現れる強固な「財務基盤」
次に、実際の決算書(財務諸表)を見ていこう。以下の表は、信越化学工業の決算書を要約したものだ。
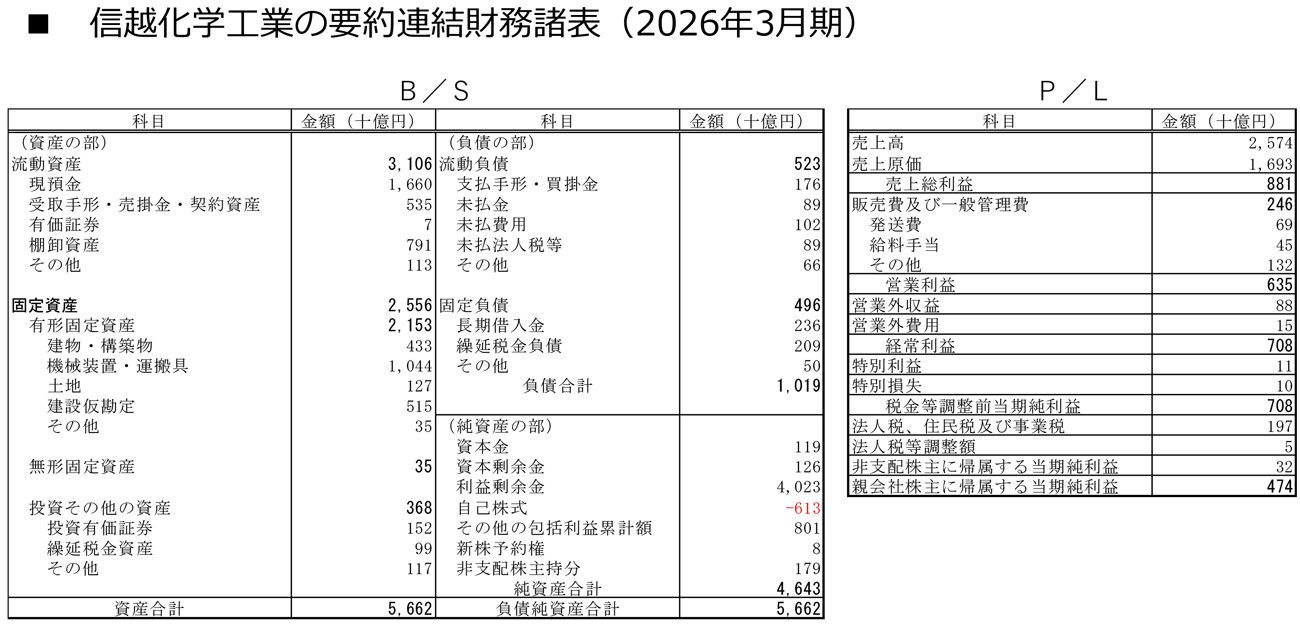 信越化学工業の要約連結財務諸表(2026年3月期)、筆者作成 拡大画像表示
B/Sを中心に見ていく。流動資産において目立つのは、現預金が極めて多いことだ。この現預金に有価証券を加えた手元資金は約1兆6670億円となり、売上高の約7.8カ月分に相当する。先に述べた自己資本比率の高さと併せて考えれば、信越化学工業の財務基盤は極めて強固であるといえる。