有形固定資産の中で最大の金額を占めているのは、機械装置・運搬具(約1兆440億円)だ。やはり、化学品を製造する工場の施設設備が有形固定資産の多くを占めていることが分かる。
B/Sの右側に目を転じてみると、比例縮尺図から立てた仮説とは異なり、固定負債の中に長期借入金が約2360億円計上されている。手元資金の水準からすれば、実質無借金経営(手元資金の金額が有利子負債を大きく上回っている状態)といって差し支えないが、強固な財務基盤を誇る信越化学工業が有利子負債を抱えているのはなぜだろうか。
なぜ信越化学工業は
巨額の自社株買いを続けるのか?
その理由を探るために、信越化学工業のB/Sを25年3月期と26年3月期との間で比較してみよう。
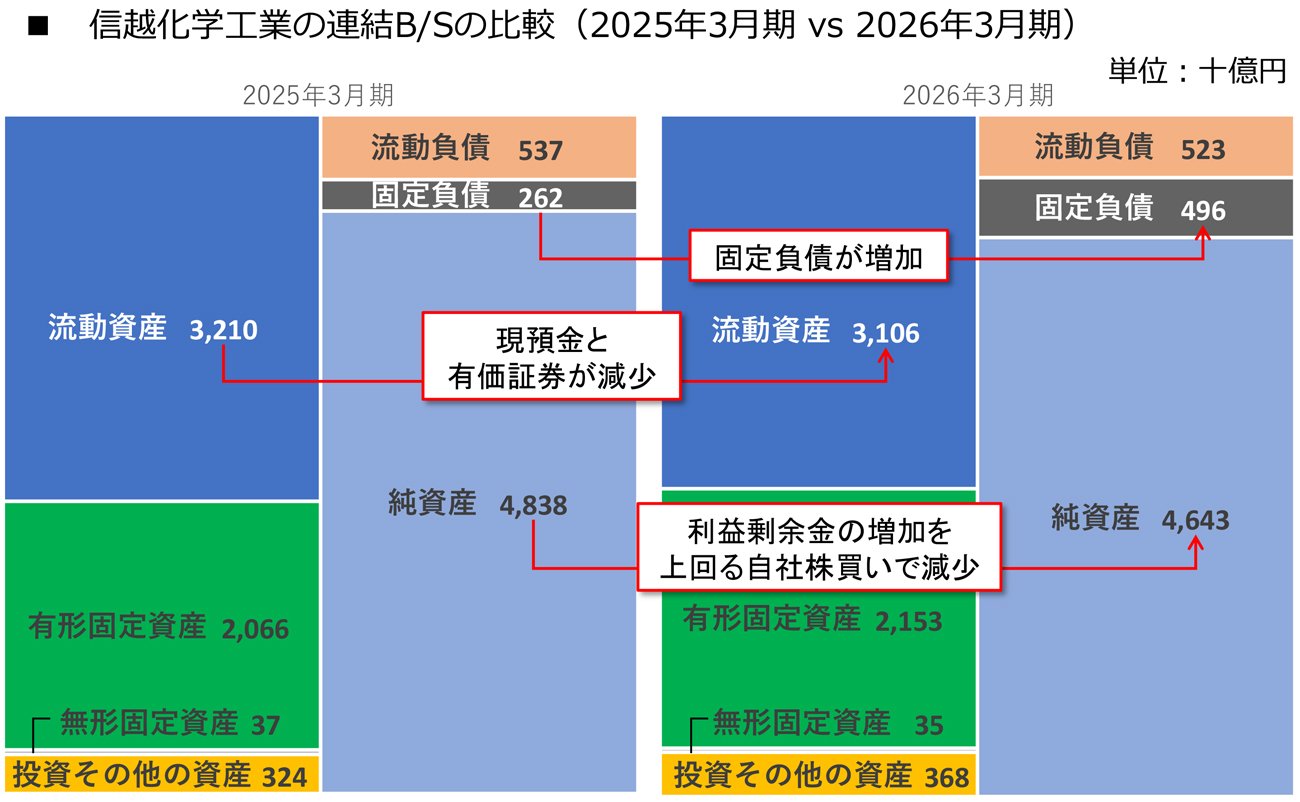 信越化学工業の連結B/Sの比較(2025年3月期vs 2026年3月期)、筆者作成 拡大画像表示
まず着目すべきは、B/Sの右側に計上されている純資産が、約4兆8380億円から約4兆6430億円に減少している点だ。この間、純資産を構成している利益剰余金は当期純利益の計上により約3兆7550億円から約4兆230億円に増加している一方で、保有する自己株式が約1210億円から約6130億円に増加している。自己株式の増加の要因は、26年3月期に実施した約5000億円の自社株買いだ。自己株式は、純資産においてはマイナスに(自己株式が増えれば純資産が減少する方向に)作用するため、利益剰余金の増加以上に自己株式が増加したことで、純資産が減少したのだ。26年3月期における総還元性向(=〔配当金+自社株買い〕÷当期純利益、当期純利益に対する株主還元金額の割合を示す)は約147%と、100%を大きく上回っている。
それに伴って、固定負債の長期借入金が約70億円から約2360億円に増加するとともに、現預金は約1兆7080億円から約1兆6600億円に、有価証券は約1030億円から約70億円にそれぞれ減少している。これは、長期借入金によって調達した資金や手元資金を、自社株買いに充当したことによる。
こうしたことを踏まえれば、信越化学工業が有利子負債により資金調達を行ったのは、強固な財務基盤を高いレベルで維持しつつ、資本効率を高めるための自社株買いに資金を充当するためであったと推察できる。信越化学工業では手元資金について、その増加を抑えつつ、M&Aを含む大型投資案件、経済危機に対する備え、そして株主還元を行うために保有する方針を打ち出している。成長投資や危機対応に必要な資金を確保したうえで、積み上がるキャッシュの使い道として、自社株買いを選択したと解釈できる。