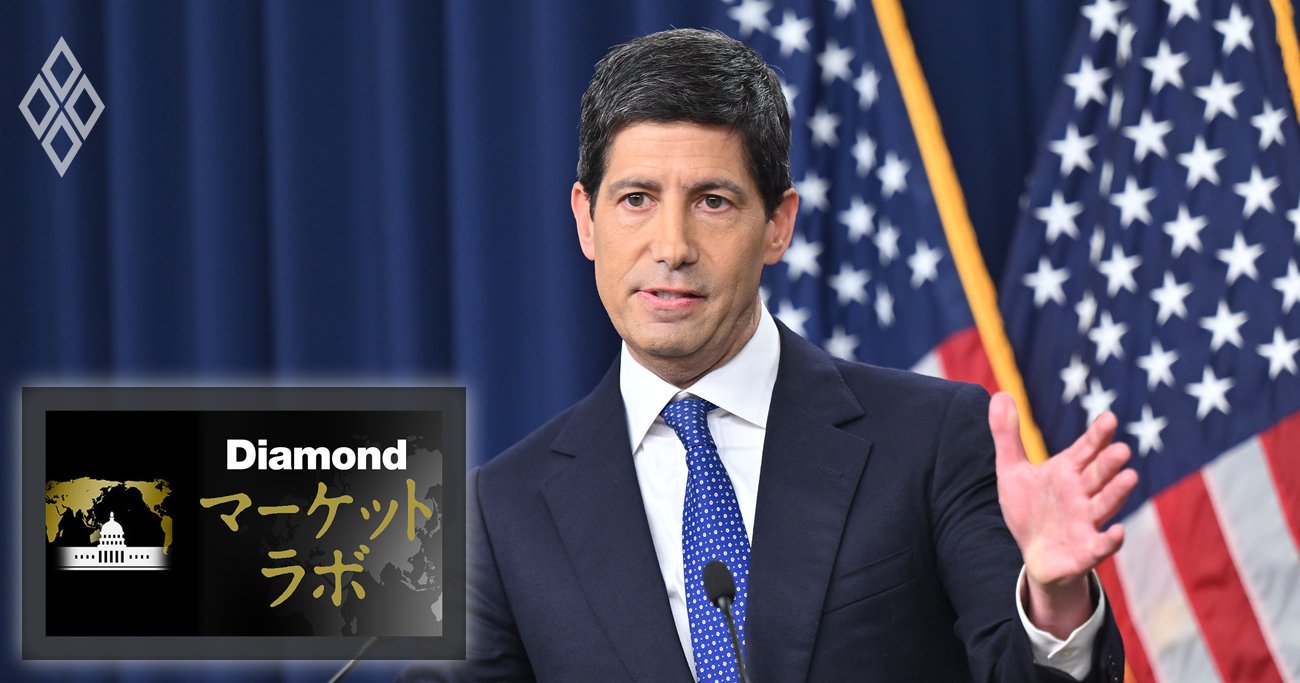
 利上げを決め会見するFRBのウォーシュ議長 Photo:Federal Reserve
欧米の中央銀行は考えを改めるべき
日本の利上げには利点
利上げするべきか、それとも見送るべきか。日銀の金融引き締めに追随するかを検討する各国の中央銀行は、この問いに直面している。多くは、インフレが長引けば迅速な対応が必要になると懸念している。
9月の中銀ウィークでは、日米欧の中央銀行はいずれも利上げを決めた。
だが、利上げが円相場を支え、輸入エネルギー価格を抑える効果を持つ日本を除けば、この考え方は見当違いだ。日本以外では、利上げは不要であり、間違いである。その理由を説明しよう。
日本では、利上げに利点がある。長年にわたり人為的に低く抑えられた短期・長期金利が、円を大きく押し下げてきた。他の条件が同じなら、資金は最も利回りの高い資産へ向かう。日本株のリターンが世界の投資家を喜ばせる一方で、異常な低金利は、トレーダーに円を「売り」、米ドルやスイスフラン、英ポンド、ユーロを「買う」取引を促した。国際的に株式へ投資する投資家も、為替変動を「ヘッジ」するために同じことをした。
その結果、円は今年、40年ぶりの安値を付けた。ただし、この問題を過大視すべきではない。多国籍企業は、輸入コストの上昇を輸出収入の増加で相殺できる。日本企業の利益は今年、絶好調だ。
とはいえ、日本はドル建てで取引される石油とガスの輸入に依存している。イランを巡る戦争が勃発した後、他国ではエネルギー価格の上昇が比較的小幅にとどまる中、日本の家計がひときわ大きな痛みを受けたことは、ご存じの通りである。
利上げは世界からより多くの円買いを呼び込み、為替介入にはできない形で、この痛みを和らげることができる。市場は2024年以来、利上げを正常な状態への好ましい回帰と捉えていることを示してきた。市場を信じてほしい。